Qué hace esta calculadora
Esta herramienta te indica cuántos ingresos por ventas (facturación) necesita generar tu negocio para conseguir un beneficio objetivo concreto. Se basa en el análisis coste-volumen-beneficio (CVP), el mismo marco que se utiliza para calcular el punto de equilibrio, pero ampliado para que el resultado cubra no solo tus costes, sino también el beneficio que elijas. Funciona con cualquier moneda: basta con que introduzcas tus cifras en las mismas unidades.
Cómo utilizarla
Introduce tres valores: el Beneficio objetivo que quieres obtener, el Ratio de costes variables (los costes variables expresados como porcentaje de las ventas) y tus Costes fijos totales. La calculadora te devuelve las Ventas necesarias, redondeadas a la unidad monetaria entera más cercana.
La fórmula explicada
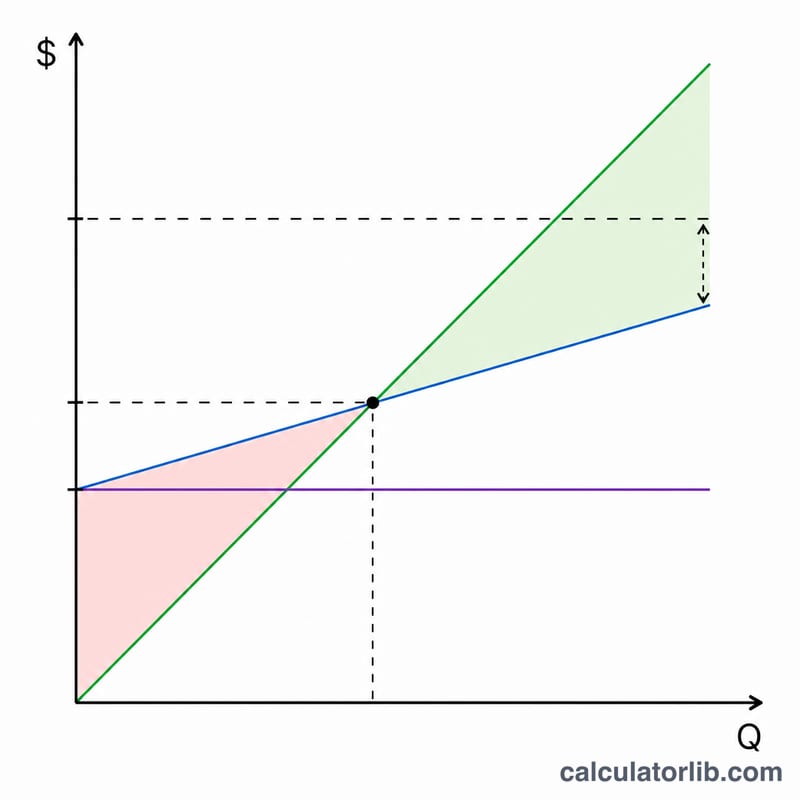
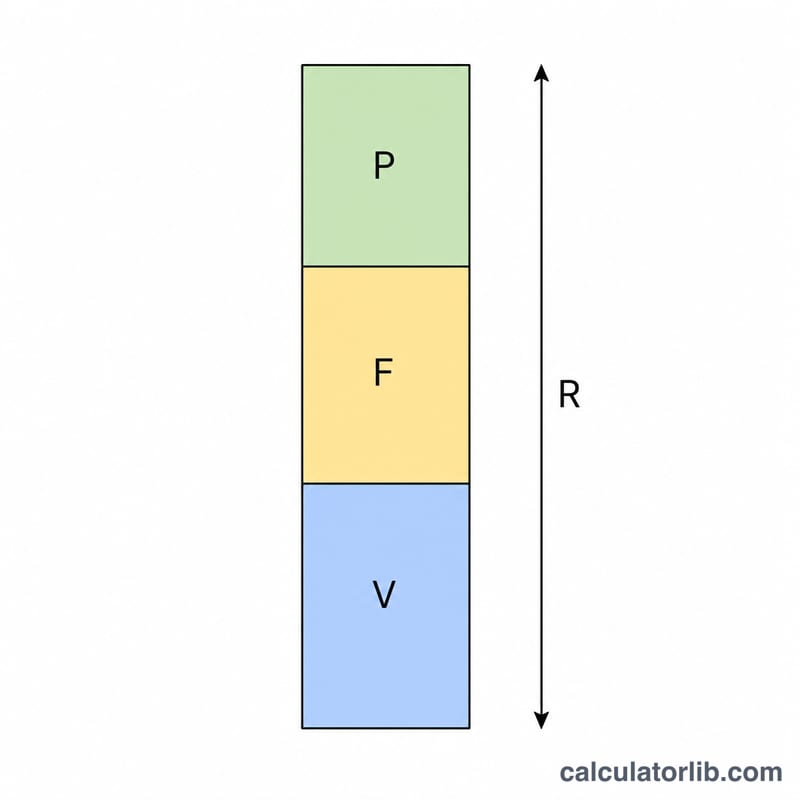
El beneficio es igual a las ventas menos los costes variables menos los costes fijos. Los costes variables crecen en proporción a las ventas, por lo que equivalen a Ventas \(\times\) \(v\), donde \(v\) es el ratio de costes variables expresado como fracción. Si igualamos el beneficio a tu objetivo, obtenemos:
$$\text{Beneficio objetivo} = \text{Ventas} \times (1 - v) - \text{Costes fijos}$$
Despejando las ventas: $$\text{Ventas necesarias} = \dfrac{\text{Beneficio objetivo} + \text{Costes fijos}}{1 - v}$$ El término \((1 - v)\) es el ratio de margen de contribución, es decir, la parte de cada unidad monetaria vendida que queda disponible para cubrir los costes fijos y el beneficio.
Ejemplo práctico
Imagina que quieres un beneficio de 1.000.000, tu ratio de costes variables es del 50 % (por lo que \(v = 0{,}50\) y el ratio de margen de contribución es 0,50) y tus costes fijos son 200.000. Entonces, las $$\text{Ventas necesarias} = \dfrac{1.000.000 + 200.000}{0{,}50} = \dfrac{1.200.000}{0{,}50} = 2.400.000$$ Comprobación: con unas ventas de 2.400.000, los costes variables son 1.200.000 y los costes fijos 200.000, lo que deja exactamente 1.000.000 de beneficio.
Ventas requeridas según distintas razones de costo y metas de utilidad
La tabla mantiene los costos fijos constantes en 200,000 (en cualquier moneda) y aplica \(\text{Ventas requeridas} = \dfrac{\text{Utilidad objetivo} + \text{Costo fijo}}{1 - v}\), donde \(v\) es la razón de costo variable expresada como decimal.
| Razón de costo variable | Razón de margen de contribución | Utilidad objetivo 0 (punto de equilibrio) | Utilidad objetivo 500,000 | Utilidad objetivo 1,000,000 |
|---|---|---|---|---|
| 40% | 60% | 333,333 | 1,166,667 | 2,000,000 |
| 50% | 50% | 400,000 | 1,400,000 | 2,400,000 |
| 60% | 40% | 500,000 | 1,750,000 | 3,000,000 |
| 70% | 30% | 666,667 | 2,333,333 | 4,000,000 |
| 80% | 20% | 1,000,000 | 3,500,000 | 6,000,000 |
Las ventas requeridas aumentan de forma no lineal a medida que la razón de costo variable se acerca al 100%, porque el denominador \(1 - v\) se acerca a cero. Con una meta de 500,000, pasar del 40% al 50% suma unos 233,333 en ventas requeridas, mientras que pasar del 70% al 80% suma unos 1,166,667. Con una razón de costo variable de 100%, el margen de contribución es cero, así que ningún nivel de ventas puede cubrir los costos fijos ni alcanzar una utilidad.
Términos clave del análisis CVP
- Utilidad objetivo: la utilidad operativa que se desea obtener en un periodo, en unidades monetarias. Normalmente se considera antes de impuestos.
- Razón de costo variable: los costos variables como porcentaje de los ingresos por ventas (costos variables ÷ ventas × 100).
- Razón de margen de contribución: la parte de cada unidad vendida que queda después de los costos variables para cubrir los costos fijos y la utilidad. Razón de margen de contribución = 1 − razón de costo variable.
- Costos fijos: costos que permanecen iguales en total dentro del rango relevante de actividad, como el alquiler o los salarios fijos del personal.
- Costos variables: costos que cambian aproximadamente en proporción a las ventas o al volumen, como los materiales o las comisiones de venta.
- Ventas de equilibrio: el nivel de ventas en el que la utilidad es cero, igual a costos fijos ÷ razón de margen de contribución.
- Ventas requeridas: los ingresos por ventas necesarios para alcanzar una utilidad objetivo determinada, igual a (utilidad objetivo + costos fijos) ÷ razón de margen de contribución. Es igual a las ventas de equilibrio cuando la utilidad objetivo es cero.
Cómo interpretar su cifra de ventas requeridas
El resultado es el nivel de ingresos en el que el margen de contribución total es igual a los costos fijos más la utilidad objetivo. En símbolos, \((1 - v) \times \text{Ventas} = \text{Costo fijo} + \text{Utilidad objetivo}\). En ese nivel de ventas, la empresa ha cubierto sus costos variables y fijos y le queda exactamente la utilidad objetivo.
- Razón de costo variable constante: el modelo supone que los costos variables se mantienen como el mismo porcentaje de las ventas en todos los niveles de ventas. Los descuentos por volumen o los cambios de precio alterarían la razón.
- Costos fijos sin cambios: se supone que los costos fijos permanecen constantes dentro del rango relevante. Un aumento grande de las ventas puede requerir más capacidad y, por tanto, elevar los costos fijos.
- Producto único o mezcla constante: el modelo supone un solo producto, o una mezcla de ventas que se mantiene igual, de modo que una sola razón describe todas las ventas.
- Resultado antes de impuestos: la cifra refleja la utilidad antes de impuestos, a menos que la utilidad objetivo introducida ya incluya el ajuste por impuestos.
- Efecto de la razón de costo: una razón de costo variable menor implica un margen de contribución mayor por unidad vendida y, por tanto, una cifra de ventas requeridas menor para los mismos costos fijos y la misma utilidad objetivo. Una razón mayor produce el efecto contrario.
Preguntas frecuentes
¿Qué es el ratio de costes variables? Son tus costes variables divididos entre las ventas, expresados como porcentaje. Si los costes variables suelen ser de 60 céntimos por cada euro de ventas, el ratio es del 60 %.
¿Por qué un ratio del 100 % da error? Si los costes variables igualan a las ventas, el margen de contribución es cero, de modo que ninguna cifra de ventas podrá cubrir los costes fijos ni generar beneficio: el objetivo es matemáticamente inalcanzable.
¿Puedo calcular solo el punto de equilibrio? Sí: fija el Beneficio objetivo en 0 y el resultado serán tus ventas en el punto de equilibrio.