ماذا تفعل هذه الحاسبة
تخبرك هذه الأداة بحجم إيرادات المبيعات (رقم الأعمال) الذي يحتاجه مشروعك لتحقيق ربح مستهدف محدد. وهي مبنية على تحليل التكلفة والحجم والربح (CVP)، وهو الإطار نفسه المستخدَم في حسابات نقطة التعادل، لكن بصيغة موسّعة بحيث لا تغطي النتيجة تكاليفك فحسب، بل تشمل أيضًا الربح الذي تختاره. وتعمل الحاسبة مع أي عملة — ما عليك سوى إدخال أرقامك بالوحدة نفسها.
طريقة الاستخدام
أدخل ثلاث قيم: الربح المستهدف الذي ترغب في تحقيقه، ونسبة التكلفة المتغيرة (أي التكاليف المتغيرة معبَّرًا عنها كنسبة مئوية من المبيعات)، وإجمالي التكلفة الثابتة. تعرض لك الحاسبة عندئذٍ المبيعات المطلوبة، مقرّبة إلى أقرب وحدة عملة صحيحة.
شرح المعادلة
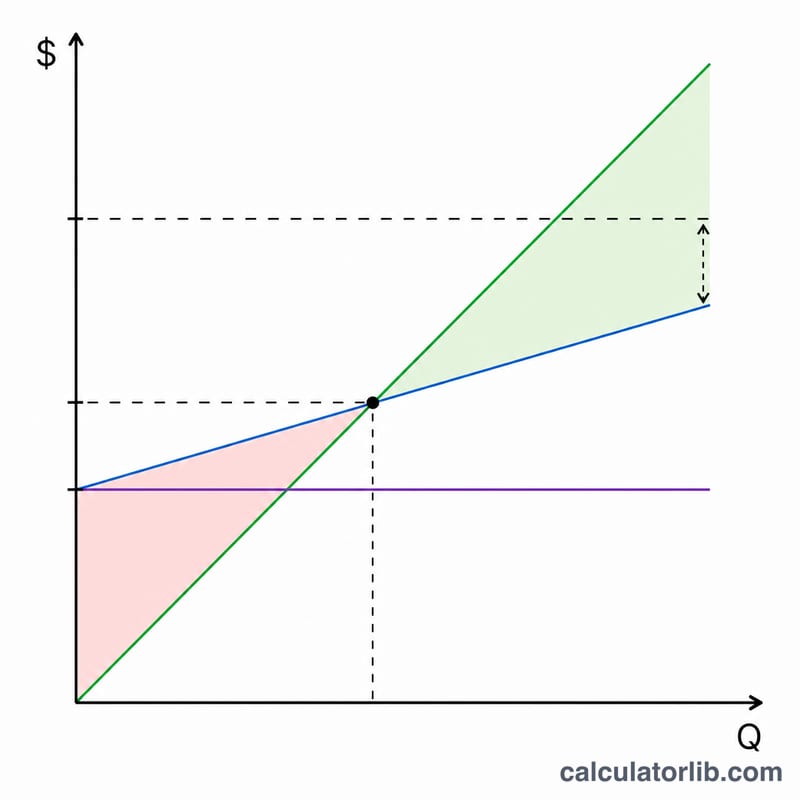
الربح يساوي المبيعات ناقص التكاليف المتغيرة ناقص التكاليف الثابتة. وبما أن التكاليف المتغيرة تتغير تبعًا للمبيعات، فإنها تساوي المبيعات \(\times v\)، حيث \(v\) هي نسبة التكلفة المتغيرة معبَّرًا عنها ككسر. وبجعل الربح مساويًا لهدفك نحصل على:
$$\text{الربح المستهدف} = \text{المبيعات} \times (1 - v) - \text{التكلفة الثابتة}$$
وبحلّ المعادلة لإيجاد المبيعات: $$\text{المبيعات المطلوبة} = \dfrac{\text{الربح المستهدف} + \text{التكلفة الثابتة}}{1 - v}$$ ويُعرف الحدّ \((1 - v)\) بنسبة هامش المساهمة — أي حصة كل وحدة من المبيعات المتاحة لتغطية التكاليف الثابتة وتحقيق الربح.
مثال تطبيقي
لنفترض أنك تريد ربحًا قدره 1,000,000، وأن نسبة تكلفتك المتغيرة 50% (أي \(v = 0.50\) ونسبة هامش المساهمة 0.50)، وأن تكاليفك الثابتة تبلغ 200,000. عندئذٍ تكون المبيعات المطلوبة $$= \dfrac{1{,}000{,}000 + 200{,}000}{0.50} = \dfrac{1{,}200{,}000}{0.50} = 2{,}400{,}000$$ وللتحقق: عند مبيعات قدرها 2,400,000، تبلغ التكاليف المتغيرة 1,200,000 والتكاليف الثابتة 200,000، فيتبقى ربح صافٍ قدره 1,000,000 بالضبط.
المبيعات المطلوبة في ظل نسب تكلفة مختلفة وأهداف ربح
يُبقي الجدول التكاليف الثابتة ثابتة عند 200,000 (بأي عملة)، ويطبق \(\text{المبيعات المطلوبة} = \dfrac{\text{الربح المستهدف} + \text{التكلفة الثابتة}}{1 - v}\)، حيث \(v\) هي نسبة التكلفة المتغيرة كعدد عشري.
| نسبة التكلفة المتغيرة | نسبة هامش المساهمة | الربح المستهدف 0 (نقطة التعادل) | الربح المستهدف 500,000 | الربح المستهدف 1,000,000 |
|---|---|---|---|---|
| 40% | 60% | 333,333 | 1,166,667 | 2,000,000 |
| 50% | 50% | 400,000 | 1,400,000 | 2,400,000 |
| 60% | 40% | 500,000 | 1,750,000 | 3,000,000 |
| 70% | 30% | 666,667 | 2,333,333 | 4,000,000 |
| 80% | 20% | 1,000,000 | 3,500,000 | 6,000,000 |
تزداد المبيعات المطلوبة بشكل غير خطي كلما اقتربت نسبة التكلفة المتغيرة من 100%، لأن المقام \(1 - v\) يتقلص نحو الصفر. مع هدف 500,000، يؤدي الانتقال من 40% إلى 50% إلى إضافة نحو 233,333 من المبيعات المطلوبة، بينما يضيف الانتقال من 70% إلى 80% نحو 1,166,667. عند نسبة 100% يكون هامش المساهمة صفراً، ولذلك لا يوجد مستوى مبيعات يمكنه تغطية التكاليف الثابتة أو تحقيق أي ربح.
المصطلحات الرئيسية في تحليل التكلفة والحجم والربح
- الربح المستهدف: الربح التشغيلي الذي تريد تحقيقه خلال فترة معينة، بوحدات العملة. ويُعامل عادةً على أنه قبل الضرائب.
- نسبة التكلفة المتغيرة: التكاليف المتغيرة كنسبة مئوية من إيرادات المبيعات (التكاليف المتغيرة ÷ المبيعات × 100).
- نسبة هامش المساهمة: الحصة من كل وحدة مبيعات المتبقية بعد التكاليف المتغيرة لتغطية التكاليف الثابتة والربح. نسبة هامش المساهمة = 1 − نسبة التكلفة المتغيرة.
- التكاليف الثابتة: تكاليف تبقى ثابتة في إجماليها ضمن نطاق النشاط ذي الصلة، مثل الإيجار أو رواتب الموظفين.
- التكاليف المتغيرة: تكاليف تتغير تقريباً بما يتناسب مع المبيعات أو الحجم، مثل المواد أو عمولات المبيعات.
- مبيعات التعادل: مستوى المبيعات الذي يكون عنده الربح صفراً، ويساوي التكاليف الثابتة ÷ نسبة هامش المساهمة.
- المبيعات المطلوبة: إيرادات المبيعات اللازمة لتحقيق ربح مستهدف محدد، وتساوي (الربح المستهدف + التكاليف الثابتة) ÷ نسبة هامش المساهمة. وهي تساوي مبيعات التعادل عندما يكون الربح المستهدف صفراً.
تفسير رقم المبيعات المطلوبة
النتيجة هي مستوى الإيرادات الذي يتساوى عنده إجمالي هامش المساهمة مع التكاليف الثابتة زائداً الربح المستهدف. رمزياً: \((1 - v) \times \text{المبيعات} = \text{التكلفة الثابتة} + \text{الربح المستهدف}\). عند مستوى المبيعات هذا، تكون الشركة قد غطّت تكاليفها المتغيرة وتكاليفها الثابتة، ويتبقى لديها الربح المستهدف بالضبط.
- نسبة تكلفة متغيرة ثابتة: يفترض النموذج أن التكاليف المتغيرة تبقى نسبة ثابتة من المبيعات عند كل مستوى مبيعات. وقد تغيّر الخصومات على الكميات أو تغيّرات الأسعار هذه النسبة.
- تكاليف ثابتة لا تتغير: يُفترض أن تبقى التكاليف الثابتة ثابتة ضمن النطاق ذي الصلة. فقد يتطلب ارتفاع كبير في المبيعات زيادة في الطاقة الإنتاجية، ومن ثم رفع التكاليف الثابتة.
- منتج واحد أو مزيج ثابت: يفترض النموذج وجود منتج واحد، أو مزيج مبيعات ثابت، بحيث تصف نسبة واحدة جميع المبيعات.
- نتيجة قبل الضريبة: تعكس القيمة الربح قبل الضريبة، ما لم يكن الربح المستهدف المُدخل قد رُفع مسبقاً ليشمل الضرائب.
- أثر نسبة التكلفة: تعني نسبة التكلفة المتغيرة الأقل هامش مساهمة أكبر لكل وحدة مبيعات، وبالتالي رقم مبيعات مطلوب أقل للتكاليف الثابتة والربح المستهدف نفسيهما. أما النسبة الأعلى فلها أثر معاكس.
الأسئلة الشائعة
ما هي نسبة التكلفة المتغيرة؟ هي تكاليفك المتغيرة مقسومة على المبيعات، معبَّرًا عنها كنسبة مئوية. فإذا كانت التكاليف المتغيرة تبلغ عادةً 60 سنتًا لكل وحدة من المبيعات، فإن النسبة تكون 60%.
لماذا تعطي نسبة 100% خطأً؟ إذا تساوت التكاليف المتغيرة مع المبيعات، يصبح هامش المساهمة صفرًا، ومن ثمّ لا يمكن لأي حجم من المبيعات أن يغطي التكاليف الثابتة أو يحقق ربحًا — فيصبح الهدف غير قابل للتحقيق رياضيًا.
هل يمكنني التخطيط لنقطة التعادل بدلًا من ذلك؟ نعم — اجعل الربح المستهدف صفرًا، فتكون النتيجة هي مبيعات نقطة التعادل.