Công cụ này giúp gì cho bạn
Công cụ này cho biết doanh nghiệp của bạn cần tạo ra bao nhiêu doanh thu để đạt được một mức lợi nhuận mục tiêu cụ thể. Nó dựa trên phân tích mối quan hệ Chi phí – Sản lượng – Lợi nhuận (CVP), cùng khung lý thuyết dùng để tính điểm hòa vốn, nhưng được mở rộng để kết quả không chỉ bù đắp chi phí mà còn bao gồm cả phần lợi nhuận bạn mong muốn. Công cụ áp dụng được với mọi loại tiền tệ — bạn chỉ cần nhập các con số theo cùng một đơn vị.
Cách sử dụng
Bạn nhập ba giá trị: Lợi nhuận mục tiêu bạn muốn đạt được, Tỷ lệ biến phí (biến phí tính theo phần trăm trên doanh thu) và tổng Định phí. Công cụ sẽ trả về Doanh thu cần đạt, được làm tròn đến đơn vị tiền tệ gần nhất.
Giải thích công thức
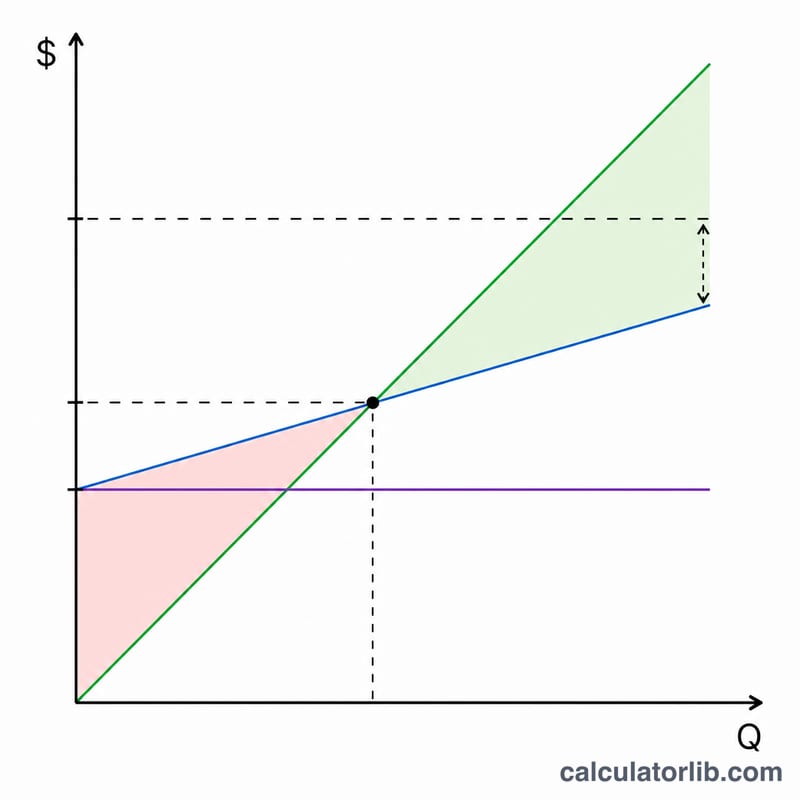
Lợi nhuận bằng Doanh thu trừ biến phí trừ định phí. Biến phí biến động theo doanh thu nên bằng Doanh thu \(\times v\), trong đó \(v\) là tỷ lệ biến phí dưới dạng số thập phân. Đặt lợi nhuận bằng đúng mục tiêu, ta có:
$$\text{Lợi nhuận mục tiêu} = \text{Doanh thu} \times (1 - v) - \text{Định phí}$$Giải ra Doanh thu: $$\text{Doanh thu cần đạt} = \dfrac{\text{Lợi nhuận mục tiêu} + \text{Định phí}}{1 - v}$$ Phần \((1 - v)\) chính là tỷ lệ số dư đảm phí — phần của mỗi đồng doanh thu còn lại để bù đắp định phí và tạo ra lợi nhuận.
Ví dụ minh họa
Giả sử bạn muốn đạt lợi nhuận 1.000.000, tỷ lệ biến phí là 50% (tức \(v = 0{,}50\) và tỷ lệ số dư đảm phí là 0,50), định phí là 200.000. Khi đó $$\text{Doanh thu cần đạt} = \dfrac{1.000.000 + 200.000}{0{,}50} = \dfrac{1.200.000}{0{,}50} = 2.400.000$$ Kiểm tra lại: với doanh thu 2.400.000, biến phí là 1.200.000, định phí là 200.000, còn lại đúng 1.000.000 lợi nhuận.
Doanh thu cần thiết theo các tỷ lệ chi phí biến đổi và mục tiêu lợi nhuận khác nhau
Bảng giữ chi phí cố định không đổi ở mức 200,000 (bất kỳ đơn vị tiền tệ nào) và áp dụng \(\text{Doanh thu cần thiết} = \dfrac{\text{Lợi nhuận mục tiêu} + \text{Chi phí cố định}}{1 - v}\), trong đó \(v\) là tỷ lệ chi phí biến đổi dưới dạng số thập phân.
| Tỷ lệ chi phí biến đổi | Tỷ lệ biên đóng góp | Lợi nhuận mục tiêu 0 (hòa vốn) | Lợi nhuận mục tiêu 500,000 | Lợi nhuận mục tiêu 1,000,000 |
|---|---|---|---|---|
| 40% | 60% | 333,333 | 1,166,667 | 2,000,000 |
| 50% | 50% | 400,000 | 1,400,000 | 2,400,000 |
| 60% | 40% | 500,000 | 1,750,000 | 3,000,000 |
| 70% | 30% | 666,667 | 2,333,333 | 4,000,000 |
| 80% | 20% | 1,000,000 | 3,500,000 | 6,000,000 |
Doanh thu cần thiết tăng phi tuyến khi tỷ lệ chi phí biến đổi tiến gần 100%, vì mẫu số \(1 - v\) tiến về 0. Với mục tiêu 500,000, việc tăng từ 40% lên 50% làm doanh thu cần thiết tăng khoảng 233,333, trong khi việc tăng từ 70% lên 80% làm tăng khoảng 1,166,667. Ở tỷ lệ 100%, biên đóng góp bằng không, nên không mức doanh thu nào có thể bù đắp chi phí cố định hoặc đạt được lợi nhuận.
Các thuật ngữ chính trong phân tích CVP
- Lợi nhuận mục tiêu: lợi nhuận hoạt động bạn muốn đạt được trong một kỳ, tính bằng đơn vị tiền tệ. Thông thường, khoản này được coi là trước thuế.
- Tỷ lệ chi phí biến đổi: chi phí biến đổi tính theo phần trăm doanh thu bán hàng (chi phí biến đổi ÷ doanh thu × 100).
- Tỷ lệ biên đóng góp: phần của mỗi đơn vị doanh thu còn lại sau chi phí biến đổi để trang trải chi phí cố định và tạo lợi nhuận. Tỷ lệ biên đóng góp = 1 − tỷ lệ chi phí biến đổi.
- Chi phí cố định: các chi phí có tổng số không đổi trong phạm vi hoạt động liên quan, chẳng hạn như tiền thuê mặt bằng hoặc lương nhân viên cố định.
- Chi phí biến đổi: các chi phí thay đổi gần như tỷ lệ thuận với doanh thu hoặc sản lượng, chẳng hạn như nguyên vật liệu hoặc hoa hồng bán hàng.
- Doanh thu hòa vốn: mức doanh thu mà tại đó lợi nhuận bằng không, bằng chi phí cố định ÷ tỷ lệ biên đóng góp.
- Doanh thu cần thiết: doanh thu bán hàng cần có để đạt được một mục tiêu lợi nhuận đã nêu, bằng (lợi nhuận mục tiêu + chi phí cố định) ÷ tỷ lệ biên đóng góp. Khoản này bằng doanh thu hòa vốn khi lợi nhuận mục tiêu bằng không.
Diễn giải con số doanh thu cần thiết của bạn
Kết quả là mức doanh thu mà tại đó tổng biên đóng góp bằng chi phí cố định cộng lợi nhuận mục tiêu. Viết dưới dạng ký hiệu, \((1 - v) \times \text{Doanh thu} = \text{Chi phí cố định} + \text{Lợi nhuận mục tiêu}\). Ở mức doanh thu đó, doanh nghiệp đã trang trải chi phí biến đổi và chi phí cố định, và còn lại đúng lợi nhuận mục tiêu.
- Tỷ lệ chi phí biến đổi không đổi: mô hình giả định chi phí biến đổi luôn chiếm cùng một tỷ lệ phần trăm doanh thu ở mọi mức doanh thu. Chiết khấu theo khối lượng hoặc thay đổi giá sẽ làm thay đổi tỷ lệ này.
- Chi phí cố định không đổi: chi phí cố định được giả định là không đổi trong phạm vi liên quan. Khi doanh thu tăng mạnh, có thể cần bổ sung năng lực sản xuất và do đó làm tăng chi phí cố định.
- Một sản phẩm hoặc cơ cấu bán hàng không đổi: mô hình giả định chỉ có một sản phẩm, hoặc cơ cấu bán hàng giữ nguyên, nhờ đó một tỷ lệ duy nhất mô tả toàn bộ doanh thu.
- Kết quả trước thuế: con số phản ánh lợi nhuận trước thuế, trừ khi lợi nhuận mục tiêu đã nhập được đã được quy đổi để tính thuế.
- Tác động của tỷ lệ chi phí: tỷ lệ chi phí biến đổi thấp hơn đồng nghĩa với biên đóng góp trên mỗi đơn vị doanh thu lớn hơn, và do đó doanh thu cần thiết thấp hơn với cùng chi phí cố định và lợi nhuận mục tiêu. Tỷ lệ cao hơn có tác động ngược lại.
Câu hỏi thường gặp
Tỷ lệ biến phí là gì? Đó là biến phí chia cho doanh thu, biểu thị bằng phần trăm. Nếu cứ mỗi đồng doanh thu phát sinh khoảng 0,6 đồng biến phí thì tỷ lệ này là 60%.
Vì sao tỷ lệ 100% lại báo lỗi? Nếu biến phí bằng đúng doanh thu thì số dư đảm phí bằng 0, nên dù doanh thu lớn đến đâu cũng không thể bù đắp định phí hay tạo ra lợi nhuận — mục tiêu khi đó là bất khả thi về mặt toán học.
Tôi có thể tính điểm hòa vốn không? Có — chỉ cần đặt Lợi nhuận mục tiêu bằng 0, kết quả sẽ là doanh thu hòa vốn của bạn.