この計算ツールでできること
このツールは、設定した目標利益を達成するために、自社がどれだけの売上高を上げる必要があるかを計算します。損益分岐点の算出にも使われるCVP分析(Cost-Volume-Profit:原価・営業量・利益分析)の考え方をベースにしており、単にコストを賄うだけでなく、任意に設定した利益までカバーする売上高を求められるのが特徴です。通貨の単位を問わず利用でき、入力値の単位をそろえるだけで構いません(円・ドルなど)。
使い方
次の3つの値を入力してください。達成したい目標利益、変動費率(売上高に対する変動費の割合を%で表したもの)、そして固定費の合計額です。計算結果として、必要な売上高が通貨単位の整数(小数点以下を四捨五入)で表示されます。
計算式の解説
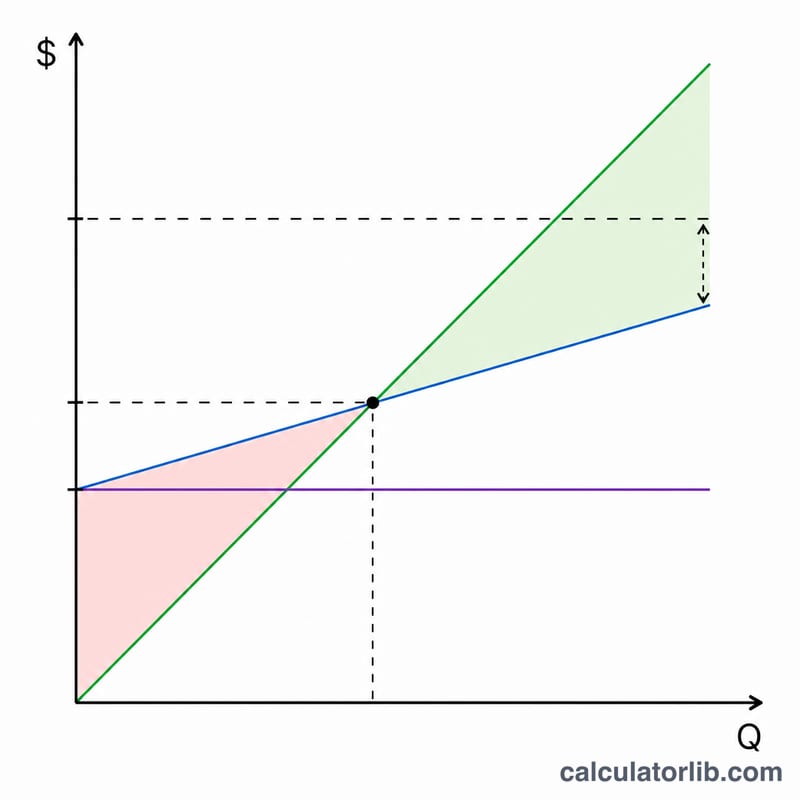
利益は「売上高 − 変動費 − 固定費」で求められます。変動費は売上高に比例するため、「売上高 × v」で表せます(\(v\) は小数で表した変動費率)。利益を目標利益と等しいとおくと、次の式になります。
$$\text{目標利益} = \text{売上高} \times (1 - v) - \text{固定費}$$
これを売上高について解くと、$$\text{必要売上高} = \dfrac{\text{目標利益} + \text{固定費}}{1 - v}$$ となります。ここで\((1 - v)\)は限界利益率であり、売上1単位あたり、固定費の回収と利益にあてられる割合を示します。
計算例
たとえば、目標利益を1,000,000、変動費率を50%(\(v = 0.50\)、限界利益率は0.50)、固定費を200,000とします。すると、$$\text{必要売上高} = \frac{1{,}000{,}000 + 200{,}000}{0.50} = \frac{1{,}200{,}000}{0.50} = 2{,}400{,}000$$ となります。検算してみると、売上高2,400,000のとき変動費は1,200,000、固定費は200,000なので、残る利益はちょうど1,000,000となり、目標利益と一致します。
目標利益と各原価率における必要売上高
この表では固定費を200,000(任意の通貨)で一定とし、\(\text{必要売上高} = \dfrac{\text{目標利益} + \text{固定費}}{1 - v}\) を適用しています。ここで \(v\) は小数で表した変動費率です。
| 変動費率 | 限界利益率 | 目標利益 0(損益分岐点) | 目標利益 500,000 | 目標利益 1,000,000 |
|---|---|---|---|---|
| 40% | 60% | 333,333 | 1,166,667 | 2,000,000 |
| 50% | 50% | 400,000 | 1,400,000 | 2,400,000 |
| 60% | 40% | 500,000 | 1,750,000 | 3,000,000 |
| 70% | 30% | 666,667 | 2,333,333 | 4,000,000 |
| 80% | 20% | 1,000,000 | 3,500,000 | 6,000,000 |
必要売上高は、変動費率が100%に近づくにつれて非線形に増加します。これは分母 \(1 - v\) が0に近づくためです。目標利益が500,000の場合、変動費率を40%から50%に上げると必要売上高は約233,333増加し、70%から80%に上げると約1,166,667増加します。変動費率が100%のとき限界利益率はゼロとなり、どの売上水準でも固定費を賄うことも利益を出すこともできません。
CVP分析の主要用語
- 目標利益: 一定期間に稼ぎたい営業利益で、通貨単位で表します。通常は税引前として扱います。
- 変動費率: 売上高に占める変動費の割合(変動費 ÷ 売上高 × 100)です。
- 限界利益率: 売上の各単位について、変動費を差し引いた後に固定費と利益を賄うために残る割合です。限界利益率 = 1 − 変動費率です。
- 固定費: 関連する操業範囲において総額が変わらない費用で、家賃や固定給の従業員の給与などが該当します。
- 変動費: 売上や生産量にほぼ比例して変化する費用で、原材料費や販売手数料などが該当します。
- 損益分岐点売上高: 利益がゼロとなる売上水準で、固定費 ÷ 限界利益率に等しくなります。
- 必要売上高: 設定した目標利益を達成するために必要な売上高で、(目標利益 + 固定費)÷ 限界利益率に等しくなります。目標利益がゼロのときは損益分岐点売上高と等しくなります。
必要売上高の結果の解釈
この結果は、限界利益の合計が固定費と目標利益の合計に等しくなる売上水準です。式で表すと \((1 - v) \times \text{売上高} = \text{固定費} + \text{目標利益}\) となります。この売上水準では、事業は変動費と固定費を賄い、目標利益がちょうど残ります。
- 変動費率が一定: このモデルでは、どの売上水準でも変動費が売上高に占める割合は一定だと仮定しています。数量割引や価格変更があると、この比率は変わります。
- 固定費が一定: 関連する範囲内で固定費は一定だと仮定しています。売上が大幅に増えると設備増強が必要になり、固定費が上がる場合があります。
- 単一製品または販売構成が一定: このモデルは、単一製品であるか、販売構成が変わらないことを前提としており、すべての売上を1つの比率で説明します。
- 税引前の結果: 入力した目標利益が税金分を上乗せ済みでない限り、この結果は税引前利益を示します。
- 変動費率の影響: 変動費率が低いほど売上1単位あたりの限界利益が大きくなり、同じ固定費と目標利益であれば必要売上高は小さくなります。変動費率が高いと逆の効果が生じます。
よくある質問
変動費率とは何ですか? 変動費を売上高で割り、%で表した値です。たとえば、売上1に対して変動費がおおむね0.6かかる場合、変動費率は60%になります。
なぜ変動費率100%でエラーになるのですか? 変動費が売上高と等しくなると限界利益がゼロになり、どれだけ売上を伸ばしても固定費の回収も利益の確保もできません。そのため、目標は数学的に達成不可能となります。
損益分岐点(赤字も黒字もない売上高)を求められますか? はい。目標利益を0に設定すれば、結果がそのまま損益分岐点売上高になります。