À quoi sert ce calculateur
Cet outil vous indique le chiffre d'affaires que votre entreprise doit réaliser pour dégager un bénéfice cible précis. Il repose sur l'analyse coût-volume-profit (CVP), le même cadre que celui utilisé pour le calcul du seuil de rentabilité, mais étendu afin que le résultat couvre non seulement vos charges, mais aussi le bénéfice que vous visez. Il fonctionne avec n'importe quelle devise : il suffit de saisir vos montants dans la même unité.
Comment l'utiliser
Saisissez trois valeurs : le bénéfice cible que vous souhaitez réaliser, le taux de charges variables (les charges variables exprimées en pourcentage du chiffre d'affaires) et le total de vos charges fixes. Le calculateur vous renvoie le chiffre d'affaires nécessaire, arrondi à l'unité monétaire la plus proche.
La formule expliquée
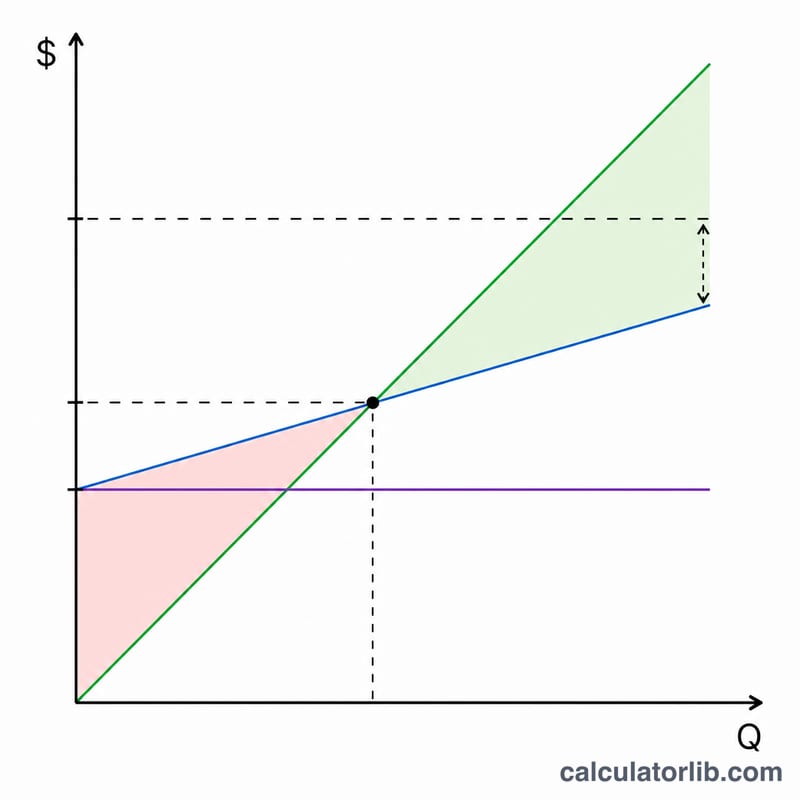
Le bénéfice est égal au chiffre d'affaires moins les charges variables moins les charges fixes. Les charges variables évoluent proportionnellement aux ventes : elles valent donc Chiffre d'affaires × v, où v désigne le taux de charges variables sous forme de fraction. En posant le bénéfice égal à votre objectif, on obtient :
$$\text{Bénéfice cible} = \text{Chiffre d'affaires} \times (1 - v) - \text{Charges fixes}$$
En isolant le chiffre d'affaires : $$\text{Chiffre d'affaires nécessaire} = \dfrac{\text{Bénéfice cible} + \text{Charges fixes}}{1 - v}$$. Le terme \((1 - v)\) correspond au taux de marge sur coûts variables, c'est-à-dire la part de chaque euro de vente disponible pour couvrir les charges fixes et le bénéfice.
Exemple chiffré
Supposons que vous visiez un bénéfice de 1 000 000, que votre taux de charges variables soit de 50 % (soit \(v = 0{,}50\) et un taux de marge sur coûts variables de 0,50) et que vos charges fixes s'élèvent à 200 000. Le chiffre d'affaires nécessaire est alors de $$\frac{1\,000\,000 + 200\,000}{0{,}50} = \frac{1\,200\,000}{0{,}50} = 2\,400\,000.$$ Vérification : pour un chiffre d'affaires de 2 400 000, les charges variables atteignent 1 200 000 et les charges fixes 200 000, ce qui laisse exactement 1 000 000 de bénéfice.
Chiffre d'affaires requis selon différents ratios de coûts variables et objectifs de bénéfice
Le tableau maintient les coûts fixes constants à 200,000 (toute devise) et applique \(\text{Chiffre d'affaires requis} = \dfrac{\text{Bénéfice cible} + \text{Coûts fixes}}{1 - v}\), où \(v\) est le ratio de coûts variables exprimé sous forme décimale.
| Ratio de coûts variables | Taux de marge sur coûts variables | Bénéfice cible 0 (seuil de rentabilité) | Bénéfice cible 500,000 | Bénéfice cible 1,000,000 |
|---|---|---|---|---|
| 40% | 60% | 333,333 | 1,166,667 | 2,000,000 |
| 50% | 50% | 400,000 | 1,400,000 | 2,400,000 |
| 60% | 40% | 500,000 | 1,750,000 | 3,000,000 |
| 70% | 30% | 666,667 | 2,333,333 | 4,000,000 |
| 80% | 20% | 1,000,000 | 3,500,000 | 6,000,000 |
Le chiffre d'affaires requis augmente de façon non linéaire à mesure que le ratio de coûts variables approche 100 %, car le dénominateur \(1 - v\) tend vers zéro. Avec un objectif de 500,000, passer de 40 % à 50 % ajoute environ 233,333 de chiffre d'affaires requis, tandis que passer de 70 % à 80 % en ajoute environ 1,166,667. À un ratio de 100 %, la marge sur coûts variables est nulle ; aucun niveau de ventes ne peut donc couvrir les coûts fixes ni dégager un bénéfice.
Termes clés de l'analyse CVP (coût-volume-profit)
- Bénéfice cible : le bénéfice d'exploitation que vous souhaitez réaliser sur une période, en unités monétaires. Il est généralement considéré avant impôts.
- Ratio de coûts variables : les coûts variables exprimés en pourcentage du chiffre d'affaires (coûts variables ÷ ventes × 100).
- Taux de marge sur coûts variables : la part de chaque unité de vente qui reste après les coûts variables pour couvrir les coûts fixes et le bénéfice. Taux de marge sur coûts variables = 1 − ratio de coûts variables.
- Coûts fixes : coûts qui restent identiques en total dans la plage d'activité pertinente, comme le loyer ou les salaires fixes.
- Coûts variables : coûts qui évoluent à peu près proportionnellement aux ventes ou au volume, comme les matières premières ou les commissions sur ventes.
- Ventes au seuil de rentabilité : le niveau de ventes auquel le bénéfice est nul, égal aux coûts fixes ÷ taux de marge sur coûts variables.
- Chiffre d'affaires requis : le chiffre d'affaires nécessaire pour atteindre un bénéfice cible déterminé, égal à (bénéfice cible + coûts fixes) ÷ taux de marge sur coûts variables. Il est égal aux ventes au seuil de rentabilité lorsque le bénéfice cible est nul.
Interpréter votre chiffre d'affaires requis
Le résultat correspond au niveau de chiffre d'affaires auquel la marge sur coûts variables totale est égale aux coûts fixes plus le bénéfice cible. Symboliquement, \((1 - v) \times \text{Ventes} = \text{Coûts fixes} + \text{Bénéfice cible}\). À ce niveau de ventes, l'entreprise a couvert ses coûts variables et ses coûts fixes, et il lui reste exactement le bénéfice cible.
- Ratio de coûts variables constant : le modèle suppose que les coûts variables restent le même pourcentage des ventes à tous les niveaux de vente. Des remises sur volume ou des changements de prix modifieraient ce ratio.
- Coûts fixes inchangés : les coûts fixes sont supposés constants dans la plage pertinente. Une forte hausse des ventes peut nécessiter une capacité supplémentaire et donc augmenter les coûts fixes.
- Produit unique ou mix constant : le modèle suppose un seul produit, ou un mix de ventes stable, afin qu'un seul ratio décrive l'ensemble des ventes.
- Résultat avant impôts : le chiffre reflète le bénéfice avant impôts, sauf si le bénéfice cible saisi a déjà été majoré pour tenir compte des impôts.
- Effet du ratio de coûts : un ratio de coûts variables plus faible signifie une marge sur coûts variables plus élevée par unité de vente, et donc un chiffre d'affaires requis plus bas pour les mêmes coûts fixes et le même bénéfice cible. Un ratio plus élevé a l'effet inverse.
FAQ
Qu'est-ce que le taux de charges variables ? C'est le rapport entre vos charges variables et votre chiffre d'affaires, exprimé en pourcentage. Si les charges variables représentent en général 60 centimes par euro de vente, le taux est de 60 %.
Pourquoi un taux de 100 % génère-t-il une erreur ? Si les charges variables sont égales au chiffre d'affaires, la marge sur coûts variables est nulle : aucun montant de ventes ne peut alors couvrir les charges fixes ni dégager un bénéfice. L'objectif est mathématiquement impossible à atteindre.
Puis-je calculer mon seuil de rentabilité à la place ? Oui : indiquez 0 comme bénéfice cible et le résultat correspond à votre chiffre d'affaires au point mort (seuil de rentabilité).