Что считает этот калькулятор
Этот инструмент показывает, какой объём выручки (оборота) должен обеспечить ваш бизнес, чтобы получить заданную целевую прибыль. В его основе лежит CVP-анализ (анализ «затраты — объём — прибыль») — тот же подход, что и при расчёте точки безубыточности, но расширенный так, чтобы результат покрывал не только затраты, но и желаемую прибыль. Калькулятор работает с любой валютой — просто вводите все суммы в одних и тех же единицах.
Как пользоваться
Введите три значения: целевую прибыль, которую хотите получить, долю переменных затрат (переменные затраты в процентах от выручки) и общую сумму постоянных затрат. Калькулятор рассчитает необходимую выручку, округлённую до целой денежной единицы.
Разбор формулы
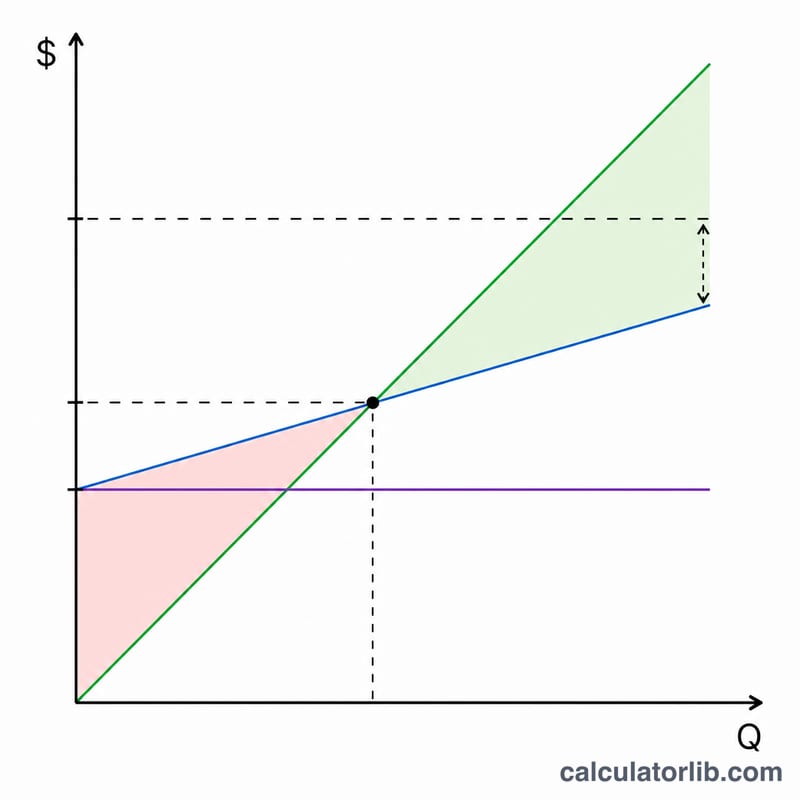
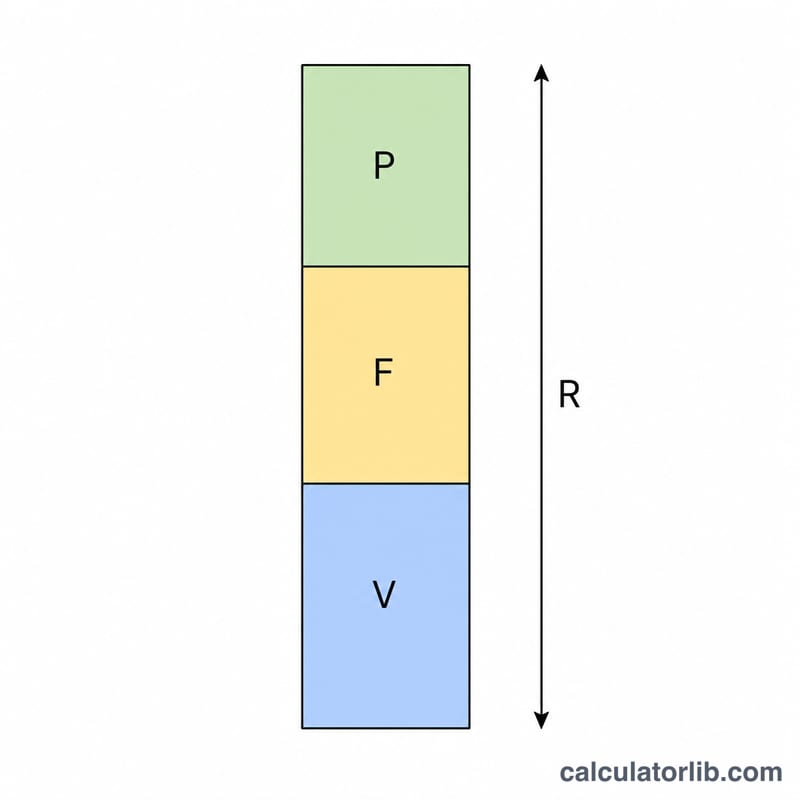
Прибыль равна выручке за вычетом переменных и постоянных затрат. Переменные затраты растут пропорционально выручке, поэтому они равны Выручка × v, где \(v\) — доля переменных затрат в виде дроби. Приравняв прибыль к целевой, получаем:
$$\text{Целевая прибыль} = \text{Выручка} \times (1 - v) - \text{Постоянные затраты}$$
Выразив выручку: $$\text{Необходимая выручка} = \dfrac{\text{Целевая прибыль} + \text{Постоянные затраты}}{1 - v}$$. Множитель \((1 - v)\) — это коэффициент маржинальной прибыли: доля каждого рубля выручки, остающаяся на покрытие постоянных затрат и формирование прибыли.
Пример расчёта
Допустим, вы хотите получить прибыль 1 000 000, доля переменных затрат составляет 50 % (то есть \(v = 0{,}50\), а коэффициент маржинальной прибыли равен 0,50), а постоянные затраты — 200 000. Тогда $$\text{Необходимая выручка} = \frac{1\,000\,000 + 200\,000}{0{,}50} = \frac{1\,200\,000}{0{,}50} = 2\,400\,000$$ Проверим: при выручке 2 400 000 переменные затраты составят 1 200 000, постоянные — 200 000, и остаётся ровно 1 000 000 прибыли.
Частые вопросы
Что такое доля переменных затрат? Это переменные затраты, делённые на выручку и выраженные в процентах. Если на каждый рубль выручки приходится 60 копеек переменных затрат, доля равна 60 %.
Почему при значении 100 % возникает ошибка? Если переменные затраты равны выручке, маржинальная прибыль становится нулевой — а значит, никакой объём продаж не сможет покрыть постоянные затраты или принести прибыль. Цель в этом случае математически недостижима.
Можно ли рассчитать точку безубыточности? Да — укажите целевую прибыль равной 0, и результат будет соответствовать выручке в точке безубыточности.
Необходимая выручка при различных коэффициентах переменных затрат и целевых уровнях прибыли
В таблице постоянные издержки приняты равными 200,000 (любая валюта), а расчёт выполняется по формуле \(\text{Необходимая выручка} = \dfrac{\text{Целевая прибыль} + \text{Постоянные издержки}}{1 - v}\), где \(v\) — коэффициент переменных затрат в виде десятичной дроби.
| Коэффициент переменных затрат | Коэффициент маржинального дохода | Целевая прибыль 0 (безубыточность) | Целевая прибыль 500,000 | Целевая прибыль 1,000,000 |
|---|---|---|---|---|
| 40% | 60% | 333,333 | 1,166,667 | 2,000,000 |
| 50% | 50% | 400,000 | 1,400,000 | 2,400,000 |
| 60% | 40% | 500,000 | 1,750,000 | 3,000,000 |
| 70% | 30% | 666,667 | 2,333,333 | 4,000,000 |
| 80% | 20% | 1,000,000 | 3,500,000 | 6,000,000 |
Необходимая выручка растёт нелинейно по мере приближения коэффициента переменных затрат к 100%, поскольку знаменатель \(1 - v\) стремится к нулю. При целевой прибыли 500,000 переход от 40% к 50% увеличивает необходимую выручку примерно на 233,333, а переход от 70% к 80% — примерно на 1,166,667. При коэффициенте 100% маржинальный доход равен нулю, поэтому никакой объём продаж не может покрыть постоянные издержки или обеспечить прибыль.
Ключевые термины анализа «издержки–объём–прибыль» (CVP)
- Целевая прибыль: операционная прибыль, которую вы хотите получить за период, в денежных единицах. Обычно её считают до налогообложения.
- Коэффициент переменных затрат: переменные затраты в процентах от выручки (переменные затраты ÷ выручка × 100).
- Коэффициент маржинального дохода: доля каждой единицы выручки, остающаяся после переменных затрат для покрытия постоянных издержек и прибыли. Коэффициент маржинального дохода = 1 − коэффициент переменных затрат.
- Постоянные издержки: издержки, которые в целом остаются неизменными в пределах соответствующего диапазона деятельности, например аренда или оплата штатных сотрудников.
- Переменные издержки: издержки, которые меняются примерно пропорционально выручке или объёму, например материалы или комиссионные продавцам.
- Выручка безубыточности: уровень выручки, при котором прибыль равна нулю; равна постоянным издержкам ÷ коэффициент маржинального дохода.
- Необходимая выручка: выручка, необходимая для достижения заданной целевой прибыли; равна (целевая прибыль + постоянные издержки) ÷ коэффициент маржинального дохода. Она равна выручке безубыточности, когда целевая прибыль равна нулю.
Интерпретация показателя необходимой выручки
Результат — это уровень выручки, при котором совокупный маржинальный доход равен постоянным издержкам плюс целевая прибыль. В виде формулы: \((1 - v) \times \text{Выручка} = \text{Постоянные издержки} + \text{Целевая прибыль}\). При таком уровне выручки бизнес покрыл переменные и постоянные издержки и получил ровно целевую прибыль.
- Постоянный коэффициент переменных затрат: модель предполагает, что переменные затраты составляют одинаковую долю выручки на любом её уровне. Скидки за объём или изменения цен изменили бы этот коэффициент.
- Постоянные издержки без изменений: предполагается, что постоянные издержки остаются неизменными в соответствующем диапазоне. Значительный рост продаж может потребовать дополнительных мощностей и, соответственно, увеличить постоянные издержки.
- Один продукт или неизменная структура продаж: модель предполагает либо один продукт, либо структуру продаж, которая не меняется, так что один коэффициент описывает всю выручку.
- Результат до налогообложения: показатель отражает прибыль до налогов, если только введённая целевая прибыль не была уже увеличена с учётом налогов.
- Влияние коэффициента затрат: более низкий коэффициент переменных затрат означает больший маржинальный доход на единицу выручки и, следовательно, меньшую необходимую выручку при тех же постоянных издержках и целевой прибыли. Более высокий коэффициент действует противоположным образом.