这个计算器能做什么
这个工具可以帮你算出:企业要赚到一笔特定的目标利润,需要做到多少销售收入(营业额)。它基于本量利分析(CVP,即成本—产量—利润分析),和我们常说的盈亏平衡点用的是同一套框架,只不过在此基础上做了延伸——计算结果不仅能覆盖你的全部成本,还能为你预留出一笔自己设定的利润。它适用于任何货币,只要保证所有数字使用相同的货币单位即可。
使用方法
只需填入三个数值:你想赚到的目标利润、变动成本率(即变动成本占销售额的百分比),以及固定成本总额。计算器会算出所需销售额,并四舍五入到最接近的整数货币单位。
公式解析
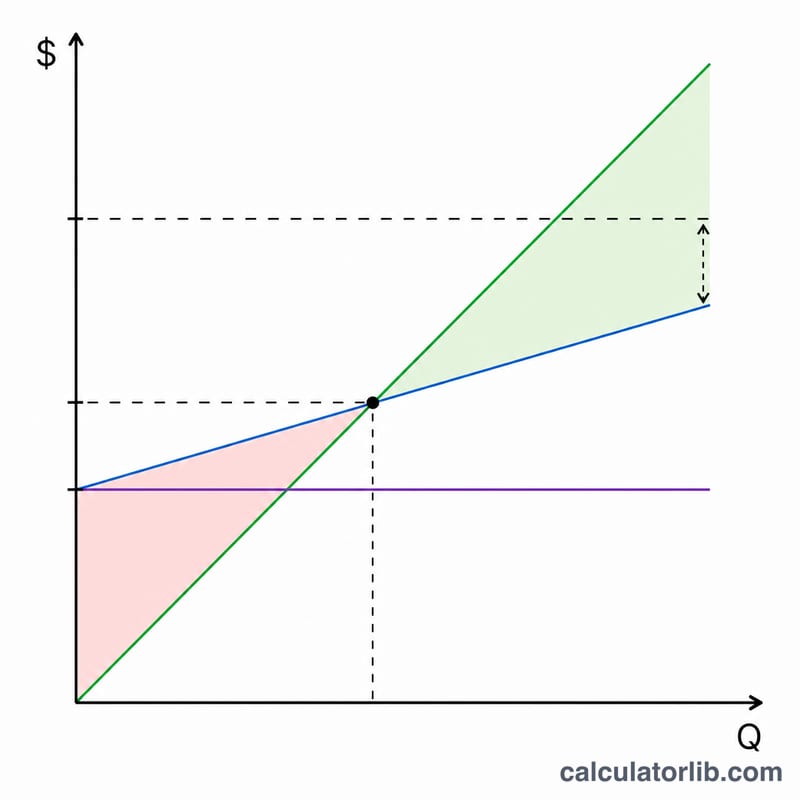
利润 = 销售额 − 变动成本 − 固定成本。变动成本会随销售额同步增减,因此它等于「销售额 × v」,其中 \(v\) 是用小数表示的变动成本率。让利润等于你设定的目标,就得到:
$$\text{目标利润} = \text{销售额} \times (1 - v) - \text{固定成本}$$
解出销售额:$$\text{所需销售额} = \dfrac{\text{目标利润} + \text{固定成本}}{1 - v}$$。其中的 \((1 - v)\) 就是边际贡献率——每一元销售额中,能够用来覆盖固定成本并形成利润的那部分比例。
实例演算
假设你希望赚到 1,000,000 的利润,变动成本率为 50%(即 \(v = 0.50\),边际贡献率为 \(0.50\)),固定成本为 200,000。那么所需销售额 $$= \frac{1{,}000{,}000 + 200{,}000}{0.50} = \frac{1{,}200{,}000}{0.50} = 2{,}400{,}000.$$ 验证一下:当销售额为 2,400,000 时,变动成本为 1,200,000,固定成本为 200,000,剩下的恰好是 1,000,000 的利润。
不同成本比率和利润目标下的所需销售额
该表将固定成本保持为 200,000(任意货币),并应用 \(\text{所需销售额} = \dfrac{\text{目标利润} + \text{固定成本}}{1 - v}\),其中 \(v\) 为以小数表示的变动成本比率。
| 变动成本比率 | 边际贡献率 | 目标利润 0(盈亏平衡) | 目标利润 500,000 | 目标利润 1,000,000 |
|---|---|---|---|---|
| 40% | 60% | 333,333 | 1,166,667 | 2,000,000 |
| 50% | 50% | 400,000 | 1,400,000 | 2,400,000 |
| 60% | 40% | 500,000 | 1,750,000 | 3,000,000 |
| 70% | 30% | 666,667 | 2,333,333 | 4,000,000 |
| 80% | 20% | 1,000,000 | 3,500,000 | 6,000,000 |
随着变动成本比率接近 100%,所需销售额呈非线性增长,因为分母 \(1 - v\) 趋近于零。在目标利润为 500,000 的情况下,变动成本比率从 40% 升至 50%,所需销售额约增加 233,333;而从 70% 升至 80%,则约增加 1,166,667。当比率为 100% 时,边际贡献为零,因此任何销售水平都无法覆盖固定成本或实现利润。
CVP 分析中的关键术语
- 目标利润:您希望在一段时期内实现的经营利润,以货币单位计。通常视为税前利润。
- 变动成本比率:变动成本占销售收入的百分比(变动成本 ÷ 销售额 × 100)。
- 边际贡献率:每单位销售额在扣除变动成本后,剩余用于覆盖固定成本和利润的比例。边际贡献率 = 1 − 变动成本比率。
- 固定成本:在相关业务范围内总额保持不变的成本,例如租金或固定薪资员工的工资。
- 变动成本:大致与销售额或业务量成比例变化的成本,例如材料或销售佣金。
- 盈亏平衡销售额:利润为零时的销售水平,等于固定成本 ÷ 边际贡献率。
- 所需销售额:实现既定目标利润所需的销售收入,等于(目标利润 + 固定成本)÷ 边际贡献率。当目标利润为零时,它等于盈亏平衡销售额。
解读您的所需销售额结果
该结果是指总边际贡献等于固定成本加目标利润时的收入水平。用符号表示为 \((1 - v) \times \text{销售额} = \text{固定成本} + \text{目标利润}\)。在该销售水平下,企业已覆盖变动成本和固定成本,并恰好剩余目标利润。
- 变动成本比率恒定:该模型假设在每个销售水平下,变动成本占销售额的百分比保持不变。批量折扣或价格变动会改变该比率。
- 固定成本不变:该模型假设固定成本在相关范围内保持不变。销售额大幅增长可能需要增加产能,从而提高固定成本。
- 单一产品或组合不变:该模型假设只有一种产品,或销售组合保持不变,因此一个比率即可描述所有销售。
- 税前结果:除非输入的目标利润已按税款进行了总额调整,否则该结果反映的是税前利润。
- 成本比率的影响:变动成本比率越低,每单位销售额的边际贡献越大,因此在固定成本和目标利润相同的情况下,所需销售额越低。比率越高,影响则相反。
常见问题
什么是变动成本率? 它等于变动成本除以销售额,用百分比表示。如果每一元销售额通常对应 0.6 元的变动成本,那么变动成本率就是 60%。
为什么变动成本率填 100% 会报错? 当变动成本等于销售额时,边际贡献为零,无论做多大的销售额都无法覆盖固定成本、更无法形成利润——这样的目标在数学上根本无法实现。
可以用它来测算盈亏平衡点吗? 当然可以——把目标利润设为 0,算出的结果就是你的盈亏平衡销售额。