Bu hesaplayıcı ne işe yarar?
Bu araç, işletmenizin belirli bir hedef kâra ulaşabilmesi için ne kadar satış cirosu (hasılat) elde etmesi gerektiğini gösterir. Maliyet-hacim-kâr (MHK; İngilizcesiyle CVP) analizine dayanır; yani başabaş noktası hesaplamalarında kullanılan aynı çerçeveye. Ancak burada sonuç sadece maliyetlerinizi değil, belirlediğiniz kâr hedefini de kapsayacak şekilde genişletilmiştir. Her para birimiyle çalışır — rakamlarınızı aynı birimle girmeniz yeterlidir.
Nasıl kullanılır?
Üç değer girin: ulaşmak istediğiniz Hedef Kâr, Değişken Maliyet Oranı (değişken maliyetlerin satışlara oranının yüzde olarak ifadesi) ve toplam Sabit Maliyet. Hesaplayıcı, en yakın tam para birimine yuvarlanmış olarak Gereken Satış tutarını verir.
Formülün açıklaması
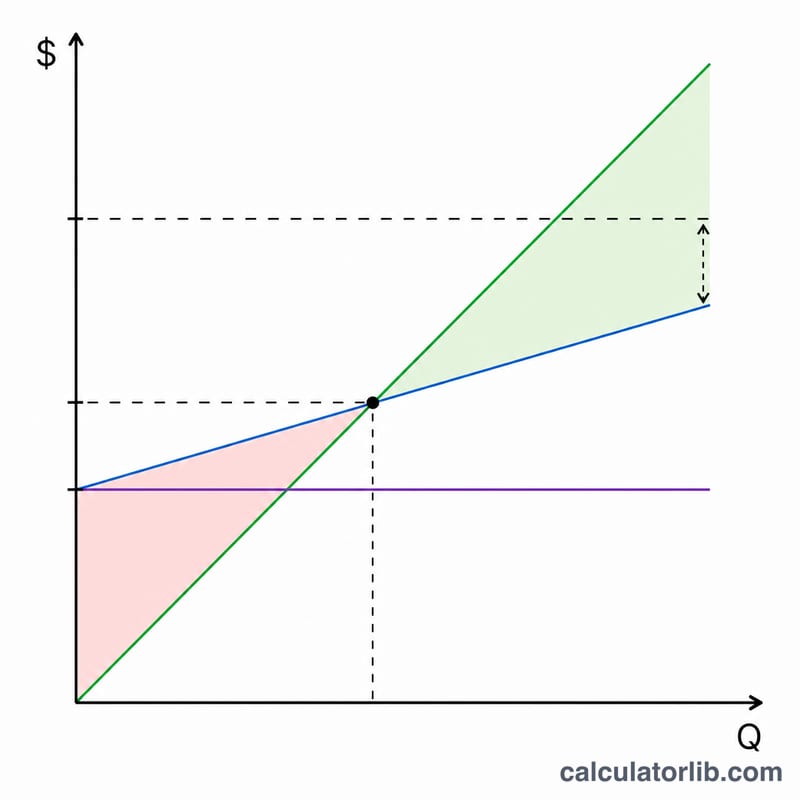
Kâr; satışlardan değişken maliyetlerin ve sabit maliyetlerin çıkarılmasıyla bulunur. Değişken maliyetler satışlarla orantılı arttığından, bunlar \(\text{Satış} \times v\) şeklinde ifade edilir; burada \(v\), kesir olarak değişken maliyet oranıdır. Kârı hedef kârınıza eşitlersek:
$$\text{Hedef Kâr} = \text{Satış} \times (1 - v) - \text{Sabit Maliyet}$$Satış için çözdüğümüzde: $$\text{Gereken Satış} = \dfrac{\text{Hedef Kâr} + \text{Sabit Maliyet}}{1 - v}$$. Buradaki \((1 - v)\) ifadesi katkı payı oranıdır — yani her bir birim satıştan sabit maliyetleri karşılamak ve kâr elde etmek için ayrılan paydır.
Örnek hesaplama
Diyelim ki 1.000.000 tutarında kâr elde etmek istiyorsunuz, değişken maliyet oranınız %50 (yani \(v = 0{,}50\) ve katkı payı oranı 0,50) ve sabit maliyetleriniz 200.000. Bu durumda $$\text{Gereken Satış} = \frac{1.000.000 + 200.000}{0{,}50} = \frac{1.200.000}{0{,}50} = 2.400.000$$ olur. Kontrol edelim: 2.400.000 satışta değişken maliyetler 1.200.000, sabit maliyetler 200.000 olur ve geriye tam olarak 1.000.000 kâr kalır.
Farklı Maliyet Oranları ve Kâr Hedeflerine Göre Gerekli Satışlar
Tablo, sabit maliyetleri herhangi bir para biriminde 200,000 olarak sabit tutar ve \(\text{Gerekli Satış} = \dfrac{\text{Hedef Kâr} + \text{Sabit Maliyet}}{1 - v}\) formülünü uygular; burada \(v\), ondalık olarak ifade edilen değişken maliyet oranıdır.
| Değişken maliyet oranı | Katkı marjı oranı | Hedef kâr 0 (başabaş noktası) | Hedef kâr 500,000 | Hedef kâr 1,000,000 |
|---|---|---|---|---|
| 40% | 60% | 333,333 | 1,166,667 | 2,000,000 |
| 50% | 50% | 400,000 | 1,400,000 | 2,400,000 |
| 60% | 40% | 500,000 | 1,750,000 | 3,000,000 |
| 70% | 30% | 666,667 | 2,333,333 | 4,000,000 |
| 80% | 20% | 1,000,000 | 3,500,000 | 6,000,000 |
Değişken maliyet oranı %100'e yaklaştıkça gerekli satışlar doğrusal olmayan biçimde artar, çünkü \(1 - v\) paydası sıfıra doğru küçülür. 500,000 kâr hedefiyle oran %40'tan %50'ye çıktığında gerekli satışlar yaklaşık 233,333 artar; %70'ten %80'e çıktığında ise yaklaşık 1,166,667 artar. Oran %100 olduğunda katkı marjı sıfırdır, dolayısıyla hiçbir satış düzeyi sabit maliyetleri karşılayamaz veya kâr elde etmeye yetemez.
CVP Analizinde Temel Terimler
- Hedef kâr: bir dönemde elde etmek istediğiniz faaliyet kârı, para birimi cinsinden. Genellikle vergi öncesi olarak ele alınır.
- Değişken maliyet oranı: değişken maliyetlerin satış geliri içindeki yüzdesi (değişken maliyetler ÷ satışlar × 100).
- Katkı marjı oranı: her satış biriminden değişken maliyetlerden sonra sabit maliyetleri karşılamak ve kâr sağlamak için kalan pay. Katkı marjı oranı = 1 − değişken maliyet oranı.
- Sabit maliyetler: ilgili faaliyet aralığında toplam olarak değişmeyen maliyetler; örneğin kira veya maaşlı personel giderleri.
- Değişken maliyetler: satış veya hacimle kabaca orantılı olarak değişen maliyetler; örneğin hammadde veya satış komisyonları.
- Başabaş satışları: kârın sıfır olduğu satış düzeyi; sabit maliyetler ÷ katkı marjı oranına eşittir.
- Gerekli satışlar: belirtilen hedef kâra ulaşmak için gereken satış geliri; (hedef kâr + sabit maliyetler) ÷ katkı marjı oranına eşittir. Hedef kâr sıfır olduğunda başabaş satışlarına eşittir.
Gerekli Satış Rakamınızı Yorumlama
Sonuç, toplam katkı marjının sabit maliyetler artı hedef kâra eşit olduğu ciro düzeyidir. Sembolik olarak: \((1 - v) \times \text{Satış} = \text{Sabit Maliyet} + \text{Hedef Kâr}\). Bu satış düzeyinde işletme değişken ve sabit maliyetlerini karşılamış ve geriye tam olarak hedef kâr kalmıştır.
- Sabit değişken maliyet oranı: model, değişken maliyetlerin her satış düzeyinde satışların aynı yüzdesi olarak kaldığını varsayar. Hacim indirimleri veya fiyat değişiklikleri bu oranı değiştirebilir.
- Sabit maliyetler değişmez: sabit maliyetlerin ilgili aralıkta sabit kaldığı varsayılır. Satışlarda büyük bir artış ek kapasite gerektirebilir ve bu da sabit maliyetleri yükseltebilir.
- Tek ürün veya sabit karışım: model, tek bir ürün veya değişmeyen bir satış karışımı varsayar; böylece tek bir oran tüm satışları açıklar.
- Vergi öncesi sonuç: girilen hedef kâr zaten vergiler için brüt hale getirilmemişse, rakam vergi öncesi kârı yansıtır.
- Maliyet oranının etkisi: daha düşük bir değişken maliyet oranı, satış birimi başına daha büyük bir katkı marjı anlamına gelir ve aynı sabit maliyetler ile hedef kâr için daha düşük bir gerekli satış rakamı doğurur. Daha yüksek bir oran tam tersi etki yapar.
Sıkça Sorulan Sorular
Değişken maliyet oranı nedir? Değişken maliyetlerinizin satışlara bölünmesiyle bulunan ve yüzde olarak ifade edilen orandır. Örneğin her 1 birim satış için değişken maliyetiniz genellikle 0,60 birimse, oran %60'tır.
%100 oranı neden hata veriyor? Değişken maliyetler satışlara eşitse katkı payı sıfır olur; bu durumda ne kadar satış yaparsanız yapın sabit maliyetleri karşılamak veya kâr elde etmek mümkün değildir — yani hedef matematiksel olarak ulaşılamazdır.
Bunun yerine başabaş noktasını planlayabilir miyim? Evet — Hedef Kâr değerini 0 olarak girin; çıkan sonuç başabaş satış tutarınız olur.