這個計算機能幫你做什麼
這個工具能告訴你:要賺到一筆設定好的目標利潤,公司需要創造多少營業額(銷貨收入)。它的基礎是「成本—數量—利潤分析」(CVP,Cost-Volume-Profit),與計算損益兩平點時用的是同一套框架,只是再往前延伸一步——算出來的結果不只涵蓋所有成本,還包含你自己設定要賺取的利潤。這套公式適用於任何貨幣,只要所有數字都用同一種單位輸入即可。
使用方法
請輸入三個數值:你想賺取的目標利潤、變動成本率(變動成本佔營業額的百分比),以及全部的固定成本。計算機會回傳所需營業額,並四捨五入到整數單位。
公式解析
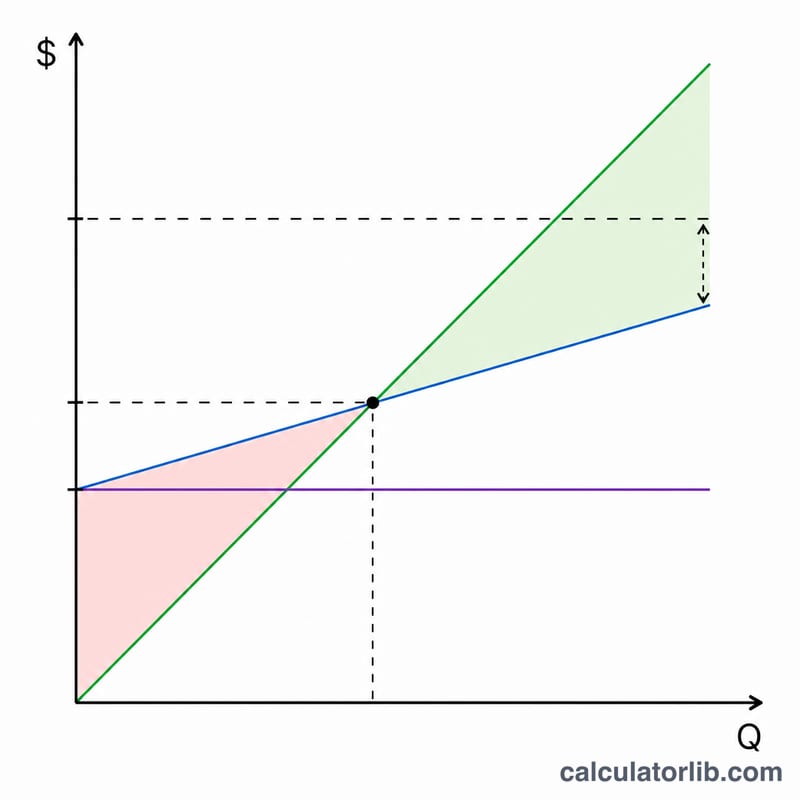
利潤等於營業額減去變動成本,再減去固定成本。由於變動成本會隨營業額同比例增減,因此變動成本等於「營業額 \(\times v\)」,其中 \(v\) 是以小數表示的變動成本率。將利潤設為你的目標值,可得:
$$\text{目標利潤} = \text{營業額} \times (1 - v) - \text{固定成本}$$
解出營業額:$$\text{所需營業額} = \dfrac{\text{目標利潤} + \text{固定成本}}{1 - v}$$其中 \((1 - v)\) 就是「貢獻邊際率」——也就是每一塊錢營業額中,能用來支應固定成本與賺取利潤的比例。
實例試算
假設你希望賺到 1,000,000 的利潤,變動成本率為 50%(也就是 \(v = 0.50\),貢獻邊際率同為 0.50),固定成本為 200,000。那麼所需營業額:$$\frac{1{,}000{,}000 + 200{,}000}{0.50} = \frac{1{,}200{,}000}{0.50} = 2{,}400{,}000$$驗算一下:營業額 2,400,000 時,變動成本為 1,200,000,固定成本為 200,000,剛好剩下 1,000,000 的利潤。
不同成本比率與目標利潤下的所需銷售額
本表將固定成本固定為 200,000(任何貨幣單位),並套用 \(\text{所需銷售額} = \dfrac{\text{目標利潤} + \text{固定成本}}{1 - v}\),其中 \(v\) 為以小數表示的變動成本比率。
| 變動成本比率 | 邊際貢獻率 | 目標利潤 0(損益平衡) | 目標利潤 500,000 | 目標利潤 1,000,000 |
|---|---|---|---|---|
| 40% | 60% | 333,333 | 1,166,667 | 2,000,000 |
| 50% | 50% | 400,000 | 1,400,000 | 2,400,000 |
| 60% | 40% | 500,000 | 1,750,000 | 3,000,000 |
| 70% | 30% | 666,667 | 2,333,333 | 4,000,000 |
| 80% | 20% | 1,000,000 | 3,500,000 | 6,000,000 |
當變動成本比率接近 100% 時,所需銷售額會非線性地快速上升,因為分母 \(1 - v\) 會趨近於零。以 500,000 的目標利潤為例,變動成本比率從 40% 提高到 50%,所需銷售額約增加 233,333;從 70% 提高到 80%,則約增加 1,166,667。當比率為 100% 時,邊際貢獻為零,因此任何銷售水準都無法彌補固定成本或達成利潤。
CVP(本量利)分析的關鍵術語
- 目標利潤:你希望在某段期間內賺得的營業利潤,以貨幣單位計算。通常視為稅前金額。
- 變動成本比率:變動成本佔銷售收入的百分比(變動成本 ÷ 銷售額 × 100)。
- 邊際貢獻率:每單位銷售額在扣除變動成本後,剩餘用來支應固定成本與利潤的比例。邊際貢獻率 = 1 − 變動成本比率。
- 固定成本:在相關業務範圍內總額保持不變的成本,例如租金或領固定薪資的員工薪資。
- 變動成本:大致依銷售額或產量等比例變動的成本,例如原材料或銷售佣金。
- 損益平衡銷售額:利潤為零時的銷售水準,等於固定成本 ÷ 邊際貢獻率。
- 所需銷售額:達成既定目標利潤所需的銷售收入,等於(目標利潤 + 固定成本)÷ 邊際貢獻率。當目標利潤為零時,它等於損益平衡銷售額。
解讀你的所需銷售額數字
此結果是指邊際貢獻總額等於固定成本加目標利潤時的收入水準。以符號表示為 \((1 - v) \times \text{銷售額} = \text{固定成本} + \text{目標利潤}\)。在該銷售水準下,企業已支付變動成本與固定成本,且剩餘金額恰好為目標利潤。
- 變動成本比率固定:模型假設變動成本在每個銷售水準下都佔銷售額相同的百分比。數量折扣或價格變動都會改變此比率。
- 固定成本不變:模型假設固定成本在相關範圍內保持不變。銷售大幅成長可能需要增加產能,因而提高固定成本。
- 單一產品或固定產品組合:模型假設只有一種產品,或銷售組合維持不變,使單一比率能代表所有銷售。
- 稅前結果:除非所輸入的目標利潤已經為稅負而調高(毛額化),否則此數字反映的是稅前利潤。
- 成本比率的影響:變動成本比率越低,每單位銷售額的邊際貢獻就越大,因此在相同固定成本與目標利潤下,所需銷售額會越低。比率越高則效果相反。
常見問題
什麼是變動成本率?就是變動成本除以營業額,再以百分比表示。如果每一塊錢營業額通常會產生 0.6 元的變動成本,那麼變動成本率就是 60%。
為什麼變動成本率設為 100% 會出現錯誤?當變動成本等於營業額時,貢獻邊際就是零,這代表無論做出多少營業額,都無法支應固定成本、更別說賺取利潤——這個目標在數學上根本無法達成。
可以改用來計算損益兩平點嗎?可以——把目標利潤設為 0,算出來的結果就是你的損益兩平營業額。