這個計算機能做什麼
本工具會在區間 [x0, xn] 上,以二階 Runge-Kutta 法(即中點法/改良型尤拉法的 RK2 格式)數值求解一個形如 \(y'' = F(x, y, y')\) 的二階常微分方程。你只需把方程右側的 F 寫成以 x、y 與 p(其中 p 代表 y')為變數的算式,再給定初始值 y(x0)、y'(x0)、區間端點與步數即可。計算結果會列出整個區間上一連串 (x, y, y') 的數值表。由於這純屬數值分析,計算方法在世界各地完全相同,沒有地區差異。
使用方法
請以 x、y、p 寫出強迫函數 F,例如要計算 \(y'' = -4y' - 4y\),就輸入 -4*p-4*y。支援的運算子有 + - * / ^(或 **),函數則包含 sin、cos、tan、exp、log、ln、sqrt、abs、pow,並可使用常數 pi、e。接著設定 x0、初始的 y0 與 y'0 = p0、終點 xn,並選擇子區間數 n。步數越多,步長 \(h = (x_n - x_0)/n\) 越小,誤差也越低(全域誤差為 \(O(h^2)\))。
公式解析
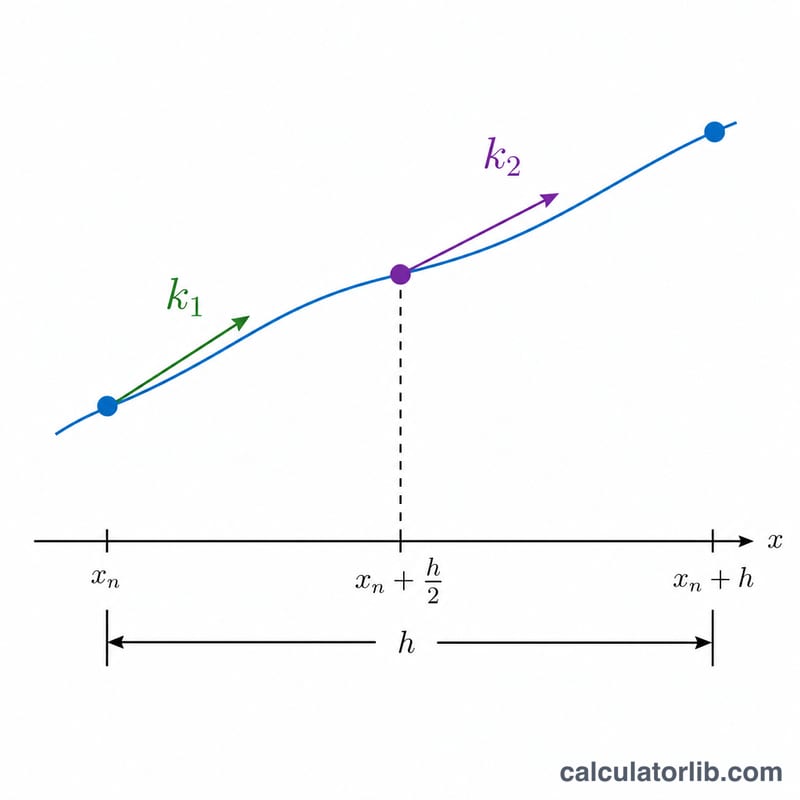
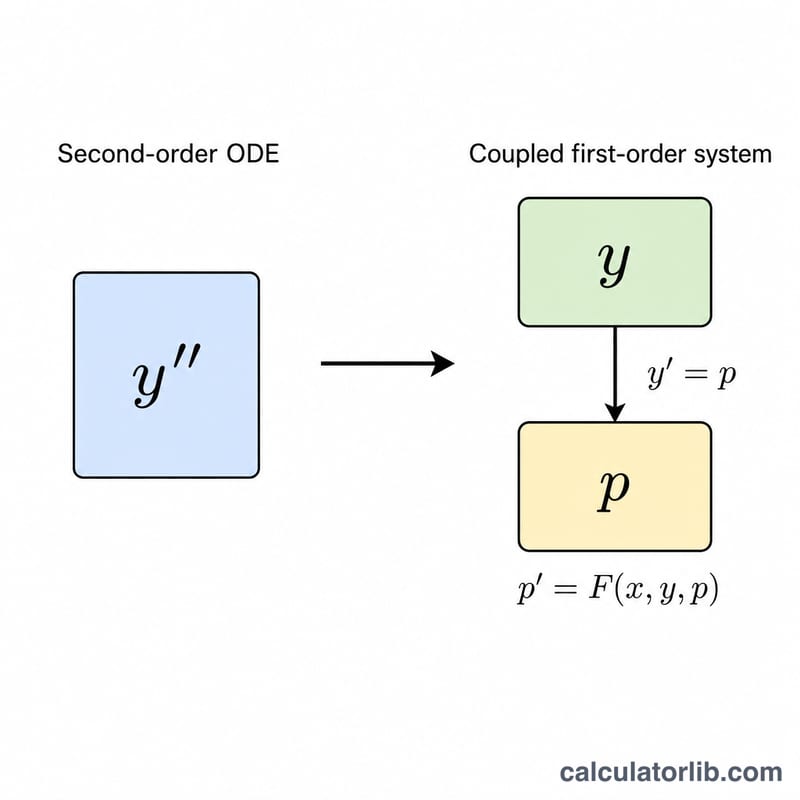
首先令 \(p = y'\),把方程降為一階系統,得到 \(y' = p\) 與 \(p' = F(x, y, p)\)。每一個 RK2 步驟都會分別在起點與中點取樣斜率,再加以結合:先算 \(j_1 = h \cdot F(x,y,p)\)、\(k_1 = h \cdot p\),接著在中點計算 \(j_2\) 與 \(k_2\),並用來推進 p 與 y。每一步的局部截斷誤差為 \(O(h^3)\)。
$$\begin{cases} y' = p \\ p' = F(x,y,p) \end{cases} \qquad h = \dfrac{x_n - x_0}{n}$$ $$\begin{aligned} y_{i+1} &= y_i + h\,p\!\left(x_i + \tfrac{h}{2}\right) \\ p_{i+1} &= p_i + h\,F\!\left(x_i + \tfrac{h}{2},\; y_i + \tfrac{h}{2}p_i,\; p_i + \tfrac{h}{2}F_i\right) \end{aligned}$$範例演算
取 F = -4*p-4*y、x0 = 0、y0 = 0、p0 = 1、xn = 1、n = 50,則步長為 \(h = 0.02\)。第一步得到 \(y_1 = 0.0192\)、\(p_1 = 0.9224\)。一路迭代到 \(x = 1\) 時,可得 \(y(1) \approx 0.13533\)、\(y'(1) \approx -0.13533\),與精確解 \(y = x \cdot e^{-2x}\) 在 \(x = 1\) 處的值 \(e^{-2} = 0.135335\) 相當吻合。
常見問答
這是 RK2 還是 RK4?本工具採用的是二階 Runge-Kutta(中點法),並非經典的四階方法,因此全域精度只到二階。
xn 可以小於 x0 嗎?可以。此時步長會變成負值,積分將往回(反向)進行,這在數學上是完全成立的。
為什麼出現了錯誤的列?當 F 內部發生計算問題時——例如除以零、對非正數取對數,或對負數開平方根——積分就會中止,並標示出發生的位置。
手動逐步計算 RK2
將二階常微分方程 \(y''=F(x,y,y')\) 改寫為一階系統,令 \(p=y'\):\(y'=p\) 且 \(p'=F(x,y,p)\)。中點 RK2 方法接著同時推進兩個未知量。
- 計算步長:\(h=\dfrac{x_n-x_0}{n}\)。從 \(x=x_0,\ y=y_0,\ p=p_0\) 開始。
- 計算起點的斜率增量:\(j_1=h\,F(x,y,p)\)。
- 計算起點的位置增量:\(k_1=h\,p\)。
- 計算中點的斜率增量:\(j_2=h\,F\left(x+\tfrac{h}{2},\ y+\tfrac{k_1}{2},\ p+\tfrac{j_1}{2}\right)\)。
- 計算中點的位置增量:\(k_2=h\left(p+\tfrac{j_1}{2}\right)\)。
- 更新:\(p_{new}=p+j_2\)、\(y_{new}=y+k_2\)、\(x_{new}=x+h\)。
- 重複步驟 2–6 共 \(n\) 次,並在每次之後記錄 \((x,y,p)\)。
範例的第一步: \(F=-4p-4y\),\(x_0=0\),\(y_0=0\),\(p_0=1\),\(h=0.02\)。
- \(j_1=0.02\cdot(-4\cdot1-4\cdot0)=0.02\cdot(-4)=-0.08\)
- \(k_1=0.02\cdot1=0.02\)
- 中點狀態:\(x=0.01,\ y=0+0.01=0.01,\ p=1-0.04=0.96\)
- \(j_2=0.02\cdot(-4\cdot0.96-4\cdot0.01)=0.02\cdot(-3.88)=-0.0776\)
- \(k_2=0.02\cdot0.96=0.0192\)
- \(p_1=1+(-0.0776)=0.9224\)
- \(y_1=0+0.0192=0.0192\)
- \(x_1=0.02\)
這得到 \(y_1=0.0192\) 與 \(p_1=0.9224\)。精確解 \(y=xe^{-2x}\) 給出 \(y(0.02)\approx0.019215\),因此第一步已相當接近。
步數對精確度的影響
測試問題:\(y''=-4y'-4y\),\(y(0)=0\),\(y'(0)=1\),區間為 \([0,1]\)。精確解為 \(y=xe^{-2x}\),因此 \(y(1)=e^{-2}\approx0.135335\)。對於這個線性問題,中點 RK2 的結果有封閉形式:當 \(h=1/n\) 時,\(y(1)=(1-2h+2h^2)^{\,n-1}(1-2h)\)。下表的數值由此公式得出。
| 步數 n | 步長 h | RK2 y(1) | 絕對誤差 |
|---|---|---|---|
| 5 | 0.2 | 0.128288 | 0.007047 |
| 10 | 0.1 | 0.134096 | 0.001240 |
| 25 | 0.04 | 0.135171 | 0.000164 |
| 50 | 0.02 | 0.135297 | 0.0000383 |
| 100 | 0.01 | 0.135326 | 0.0000093 |
RK2 是二階方法,因此全域誤差與 \(h^2\) 成比例。將 n 加倍可使誤差大約減少為原來的 1/4:從 n=25 增加到 50 時,比值約為 4.3;從 n=50 增加到 100 時,比值約為 4.1。在步數非常少的情況(n=5 到 10)下,比值較大,約為 5.7,因為尚未進入漸近區間。
定義與術語表
- 二階常微分方程
- 最高階導數為二階的微分方程,此處寫為 \(y''=F(x,y,y')\)。
- 初始條件
- 在起始點的值 \(y(x_0)=y_0\) 與 \(y'(x_0)=p_0\)。二階方程需要兩個初始條件。
- p = y'
- 一階導數的輔助變數。它將一個二階方程轉換為兩個一階方程:\(y'=p\) 與 \(p'=F(x,y,p)\)。
- 步長 h
- 相鄰計算點之間的間距,\(h=(x_n-x_0)/n\)。h 越小精確度越高,但需要更多步數。
- 中點法(修正尤拉法)RK2
- 一種兩階段的 Runge-Kutta 方法。它先估計步長起點的斜率,利用這些斜率推進到中點,再將中點的斜率套用到整個步長。
- j1, j2, k1, k2
- 一個步長中的增量。j1 與 j2 是 p 的變化量(起點與中點)。k1 與 k2 是 y 的變化量(起點與中點)。最後的更新使用 j2 與 k2。
- 局部截斷誤差 O(h³)
- 單一步長中產生的誤差,與 \(h^3\) 成比例。
- 全域誤差 O(h²)
- 整個區間上累積的誤差,與 \(h^2\) 成比例,因為約 \(1/h\) 個步長各自會增加一個 \(O(h^3)\) 的誤差。
- 初值問題
- 由微分方程及初始條件組成的問題,初始條件用來選出特定的一個解。
- 剛性/穩定性
- 對於含有快速衰減分量的方程,像 RK2 這樣的顯式方法需要夠小的 h 才能保持穩定。若 h 太大,即使真實解是衰減的,數值解仍可能振盪或發散。此時應縮小 h,或改用隱式方法。