Что такое калькулятор налогов по форме 1099?
Этот калькулятор предназначен для независимых подрядчиков и фрилансеров в США, которые получают доход по форме 1099. В отличие от наёмных сотрудников с формой W-2, работающие по 1099 платят обе доли взносов в систему Social Security и Medicare — это так называемый налог на самозанятость (SE tax) — поверх обычного подоходного налога. Инструмент даёт быструю оценку вашей общей федеральной налоговой нагрузки, чтобы вы могли планировать ежеквартальные авансовые платежи. Расчёты используют правила 2026 года: ставку налога SE 15,3% и базу взносов Social Security $184 500.
Если вы работаете не в США, помните: это специфический американский налоговый механизм. В вашей стране правила для самозанятых и ИП будут другими (например, в России — налог на профессиональный доход или УСН), поэтому используйте калькулятор только применительно к доходам, облагаемым по американским правилам.
Как пользоваться калькулятором
Введите свой чистый доход по 1099 (валовой заработок за вычетом деловых расходов) и предполагаемую предельную ставку подоходного налога в процентах. Калькулятор покажет налог на самозанятость, подоходный налог, общую сумму налогов, доход на руки и эффективную налоговую ставку.
Формула расчёта
Налог на самозанятость начисляется на 92,35% вашего чистого заработка, \(N = 0{,}9235 \times \text{Доход}\) (эта корректировка учитывает вычет, эквивалентный доле работодателя). Если \(N\) меньше $400, налог SE не взимается (Schedule SE, строка 4c). В противном случае часть Social Security 12,4% применяется к \(N\) только до базы 2026 года в $184 500 (строка 7), а часть Medicare 2,9% применяется ко всему \(N\). Подоходный налог — это просто чистый доход, умноженный на выбранную вами ставку:
$$\text{Налог} = \text{Доход} \times r + 0{,}124 \times \min(N,\ 184\,500) + 0{,}029 \times N$$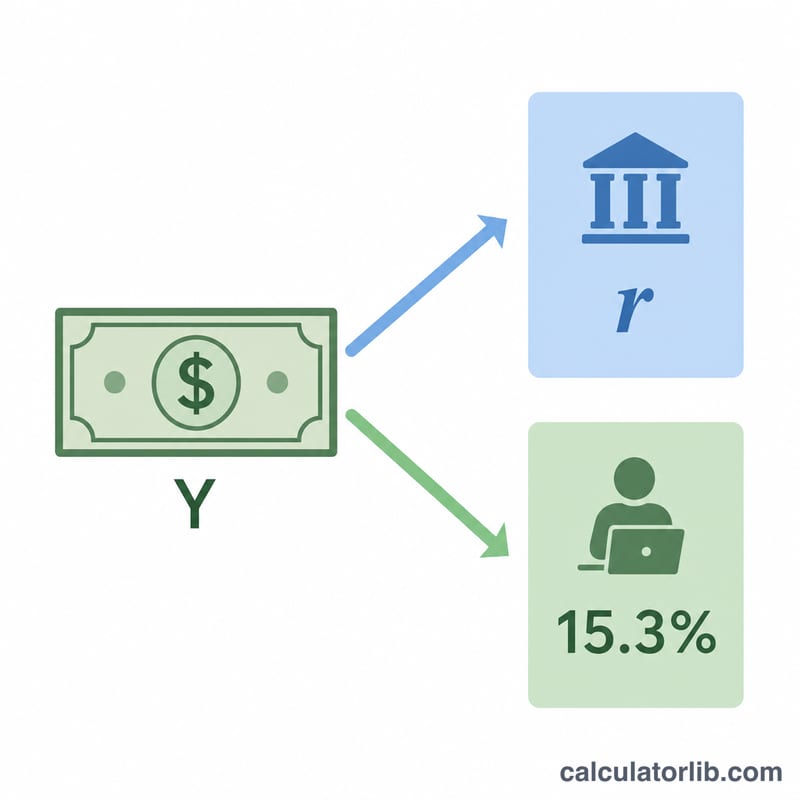
Пример расчёта
Допустим, ваш чистый доход по 1099 составляет $60 000 при ставке подоходного налога 12%. Налог SE = \(60\,000 \times 0{,}9235 \times 0{,}153 = \) $8 477,73. Подоходный налог = \(60\,000 \times 0{,}12 = \) $7 200. Итого налогов = $15 677,73, на руки остаётся $44 322,27 — эффективная ставка около 26,1%.
Частые вопросы
Почему налог SE считается с 92,35%? Налоговая служба США (IRS) разрешает вычесть долю, эквивалентную взносам работодателя, до расчёта налога SE. Это фактически уменьшает налогооблагаемую базу до 92,35%.
Учитываются ли налоги штата? Нет. Эта оценка охватывает только федеральный подоходный налог и налог на самозанятость. Ставку налога вашего штата нужно добавить отдельно.
Учтён ли потолок взносов в Social Security? Да. Часть Social Security 12,4% прекращается на уровне $184 500 чистого дохода в 2026 году; часть Medicare 2,9% не имеет потолка. Если у вас также была зарплата по форме W-2, она сначала расходует часть этой базы (Schedule SE, строка 8), о чём этот инструмент не спрашивает.
Ключевые ставки и справочные значения на 2026 год
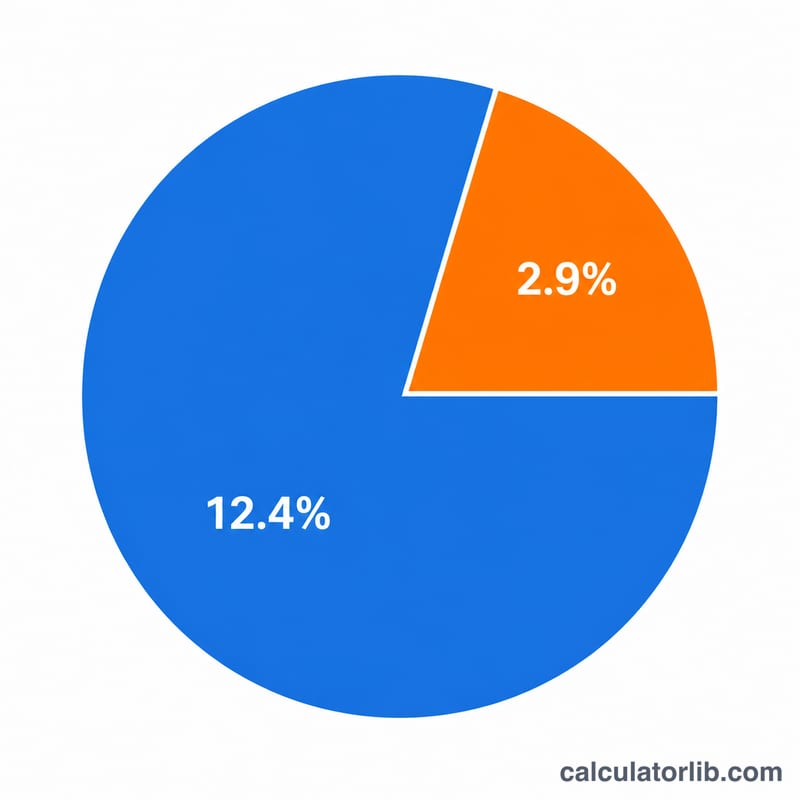
Налог на самозанятость (SE) для американских подрядчиков по форме 1099 строится на основе нескольких фиксированных ставок и пороговых значений. Это значения, которые управляют расчётом:
| Пункт | Значение на 2026 год | Примечание |
|---|---|---|
| Объединённая ставка налога на самозанятость | 15,3% | Самозанятые платят как долю работника, так и долю работодателя по FICA. |
| Доля социального страхования | 12,4% | Применяется только до годовой налоговой базы. |
| Доля Medicare | 2,9% | Применяется ко всему чистому доходу без верхнего предела. |
| Множитель чистого дохода | 92,35% | Налог SE рассчитывается на \(0,9235 \times\) чистую прибыль, что приблизительно соответствует корректировке доли работодателя. |
| Налоговая база социального страхования | $184 500 | Чистый доход выше этой суммы не подлежит налогу социального страхования в размере 12,4% (Medicare по-прежнему применяется). |
| Дополнительный налог Medicare | 0,9% | Добавляется к доходам свыше $200 000 (одинокий) / $250 000 (семейная пара, подающая совместную декларацию). |
| Вычитаемая половина налога SE | 50% | Вы можете вычесть половину вашего налога SE как внестандартную корректировку дохода. |
Этот калькулятор применяет 12,4% к 92,35% чистого дохода до налоговой базы $184 500 и 2,9% ко всей этой сумме; налог SE не взимается, если 92,35% чистого дохода меньше $400. Он не учитывает сбор 0,9% (см. Понимание вашего результата).
Понимание вашего результата
Эффективная ставка vs. предельная ставка. Эффективная ставка, которую сообщает этот инструмент, — это ваш общий налог, разделённый на чистый доход — ваша средняя налоговая нагрузка. Ваша предельная ставка — это ставка на следующий заработанный доллар, который выше из-за наложения скобок. Оба значения важны: предельная ставка помогает вам планировать дополнительную работу или вычеты, в то время как эффективная ставка показывает, что вы действительно получаете.
Это только оценка на федеральном уровне. Цифра объединяет федеральный подоходный налог и федеральный налог на самозанятость. Она не включает государственный или местный подоходный налог, который может добавить несколько процентных пункта в зависимости от того, где вы живёте.
Почему важны ежеквартальные платежи. Подрядчики не имеют удержания работодателем, поэтому IRS обычно ожидает, что налоги будут уплачиваться в течение года по форме 1040-ES. Пропуск или недоплата этих ежеквартальных оценок может привести к штрафу за недоплату даже если вы рассчитаетесь в апреле.
Вычет половины налога SE. Вы можете вычесть половину вашего налога SE при расчёте скорректированного валового дохода. Основная цифра этого калькулятора не вычитает этот вычет, поэтому ваш фактический подоходный налог может быть немного ниже, чем простая оценка здесь.
Ограничения. Модель применяет базу взносов Social Security 2026 года в размере $184 500, но предполагает, что у вас не было зарплаты по форме W-2, которая расходует часть этой базы, и игнорирует дополнительный налог Medicare в размере 0,9% (который повышает его выше $200 000/$250 000), вычеты из бизнеса, кредиты и статус подачи. Используйте его для быстрой ориентировочной оценки, затем подтвердите с помощью подробного инструмента или налогового специалиста. Это общая информация, а не персонализированные налоговые или финансовые рекомендации.