1099 프리랜서 세금 계산기란?
이 계산기는 미국에서 Form 1099 형태로 소득을 받는 독립 계약자(independent contractor)와 프리랜서를 위한 도구입니다. 정규직(W-2) 근로자와 달리, 1099 근로자는 일반 소득세 외에도 사회보장세(Social Security)와 메디케어세(Medicare)의 고용주 부담분과 본인 부담분을 모두 직접 내야 하는데, 이를 자영업세(SE Tax)라고 합니다. 이 도구를 사용하면 연방세 총 부담액을 빠르게 추정해 분기별 예납(quarterly estimated payments) 계획을 세울 수 있습니다. 수치는 2026년 규정에 따라 자영업세율 15.3%와 사회보장 임금 기준 $184,500를 적용합니다. 참고로 한국의 종합소득세·국민연금·건강보험과는 세율과 구조가 전혀 다르므로, 이 계산기는 미국 세제에만 해당한다는 점을 유의하세요.
사용 방법
순 1099 소득(총수입에서 사업 경비를 뺀 금액)과 예상 한계 소득세율을 퍼센트로 입력하세요. 계산기는 자영업세, 소득세, 총 납부 세액, 세후 소득, 실효세율을 한눈에 보여줍니다.
계산 공식 풀이
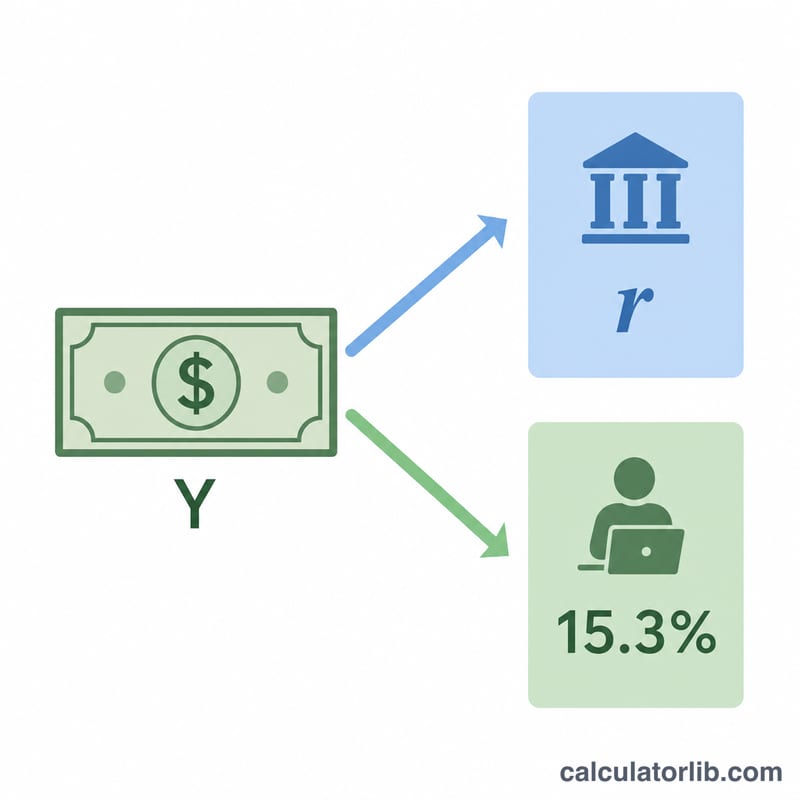
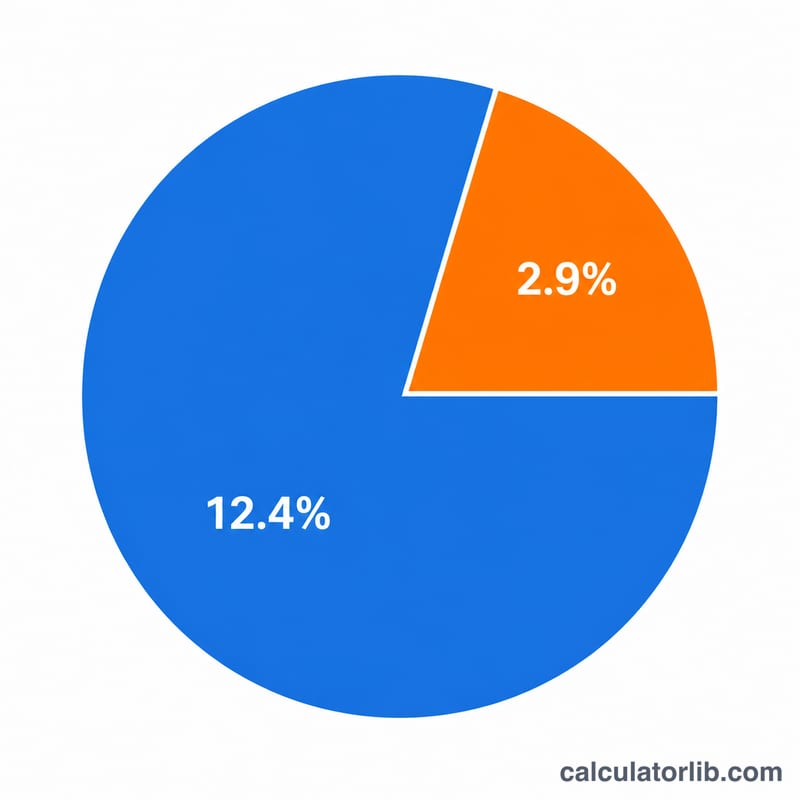
자영업세는 순소득의 92.35%, 즉 \(N = 0.9235 \times \text{소득}\)을 기준으로 계산합니다(이 조정은 고용주 부담분에 해당하는 공제를 반영한 것입니다). \(N\)이 $400 미만이면 자영업세는 없습니다(Schedule SE 4c행). 그 외의 경우 사회보장세 12.4%는 \(N\) 중 2026년 임금 기준인 $184,500까지만 적용되고(7행), 메디케어세 2.9%는 \(N\) 전체에 적용됩니다. 소득세는 단순히 순소득에 선택한 세율을 곱한 값입니다.
$$\text{Tax} = \text{Income} \times r + 0.124 \times \min(N,\ 184{,}500) + 0.029 \times N$$
계산 예시
순 1099 소득이 $60,000이고 소득세율이 12%라고 가정해 봅시다. 자영업세 = \(60{,}000 \times 0.9235 \times 0.153 = \$8{,}477.73\). 소득세 = \(60{,}000 \times 0.12 = \$7{,}200\). 총 세금 = $15,677.73이며, 세후 소득은 $44,322.27가 남습니다. 실효세율은 약 26.1%입니다.
2026년 핵심 세율 및 기준값
미국 1099 프리랜서의 자영업세(SE)는 몇 가지 고정 세율과 임계값으로 구성됩니다. 다음은 계산을 좌우하는 값들입니다:
| 항목 | 2026년 값 | 설명 |
|---|---|---|
| 통합 SE세 세율 | 15.3% | 자영업자는 피고용인 분담금과 고용주 분담금 모두를 납부합니다. |
| 사회보장 부분 | 12.4% | 연간 임금 기준까지만 적용됩니다. |
| 메디케어 부분 | 2.9% | 상한선 없이 모든 순소득에 적용됩니다. |
| 순소득 배수 | 92.35% | SE세는 \(0.9235 \times\) 순이익에서 계산되며, 이는 고용주 분담금 조정을 근사합니다. |
| 사회보장 임금 기준 | $184,500 | 이 금액을 초과하는 순소득은 12.4% 사회보장 부분의 대상이 아닙니다(메디케어는 계속 적용됨). |
| 추가 메디케어세 | 0.9% | $200,000(독신) / $250,000(부부 공동신고) 이상의 소득에 추가됩니다. |
| SE세 공제 대상 부분 | 50% | SE세의 절반을 소득에 대한 위선택적 공제로 공제할 수 있습니다. |
이 계산기는 순소득의 92.35%에 대해 $184,500 임금 기준까지는 12.4%를, 전체에는 2.9%를 적용하며, 순소득의 92.35%가 $400 미만이면 SE세가 없습니다. 0.9% 추가세는 모델링하지 않습니다(결과 이해하기 참조).
결과 이해하기
실효 세율 vs. 한계 세율. 이 도구가 보여주는 실효 세율은 순소득으로 나눈 총세금입니다(평균 세 부담). 한계 세율은 다음에 벌어들일 1달러에 대한 세율로, 세금 구간이 누적되는 방식 때문에 더 높습니다. 둘 다 중요합니다: 한계 세율은 추가 업무나 공제를 계획하는 데 도움이 되고, 실효 세율은 실제로 남기는 금액을 보여줍니다.
이것은 연방 세금만 추정합니다. 이 수치는 연방 소득세와 연방 자영업세를 합친 것입니다. 거주 지역에 따라 몇 포인트 더 추가될 수 있는 주 또는 지방 소득세는 포함하지 않습니다.
분기별 납부가 중요한 이유. 프리랜서는 고용주 원천징수가 없으므로 IRS는 일반적으로 양식 1040-ES를 사용하여 연중 세금을 납부할 것으로 예상합니다. 이 분기별 추정치를 놓치거나 과소 납부하면 4월에 정산하더라도 미납 페널티가 부과될 수 있습니다.
SE세 공제 대상 부분. 조정 총소득을 계산할 때 SE세의 절반을 공제할 수 있습니다. 이 계산기의 주요 수치는 이 공제를 차감하지 않으므로 실제 소득세는 여기 표시된 단순 추정치보다 약간 낮을 수 있습니다.
제한 사항. 이 모델은 2026년 사회보장 임금 기준 $184,500를 적용하지만, 그중 일부를 소진시키는 W-2 급여가 없다고 가정하며, 0.9% 추가 메디케어세(200,000/$250,000 이상에서 증가), 사업 공제, 세액공제 및 신고 지위는 무시합니다. 빠른 대략적 추정을 위해 사용한 후 상세 도구나 세무 전문가와 확인하세요. 이것은 일반 정보이며 개인화된 세금 또는 재무 자문이 아닙니다.
자주 묻는 질문
자영업세는 왜 92.35%를 기준으로 하나요? 미국 국세청(IRS)은 자영업세를 계산하기 전에 고용주 부담분에 해당하는 금액을 공제하도록 허용하는데, 이로 인해 과세 기준이 실질적으로 92.35%로 줄어듭니다.
주(州) 세금도 포함되나요? 아니요. 이 추정치는 연방 소득세와 자영업세만 다룹니다. 거주 주의 세율은 별도로 더해야 합니다.
사회보장세 소득 상한(wage cap)이 반영되나요? 네. 사회보장세 12.4%는 2026년 순소득 $184,500에서 멈추며, 메디케어세 2.9%에는 상한이 없습니다. W-2 급여도 있었다면 그 급여가 먼저 이 기준의 일부를 소진시키는데(Schedule SE 8행), 이 도구는 이를 입력받지 않습니다.