1099自雇税计算器是什么?
本计算器适用于在美国领取1099表格收入的独立承包人和自由职业者。与领取W-2工资的雇员不同,1099从业者除了要缴纳常规所得税之外,还需自行承担社会保障税(Social Security)和医疗保险税(Medicare)的雇主和雇员两部分,这部分合称自雇税(SE税,Self-Employment Tax)。本工具能帮你快速估算联邦税总负担,便于规划每季度的预缴税款。计算采用2026年规则:自雇税率15.3%,社会保障税工资基数$184,500。(注:这是美国税制专用工具,中国及其他国家的个税、社保规则与此完全不同,请勿直接套用。)
如何使用
输入你的1099净收入(毛收入减去业务开支),再填入预估的所得税边际税率(以百分比表示)。计算器会算出你的自雇税、所得税、应缴税总额、税后到手收入以及实际税率。
计算公式详解
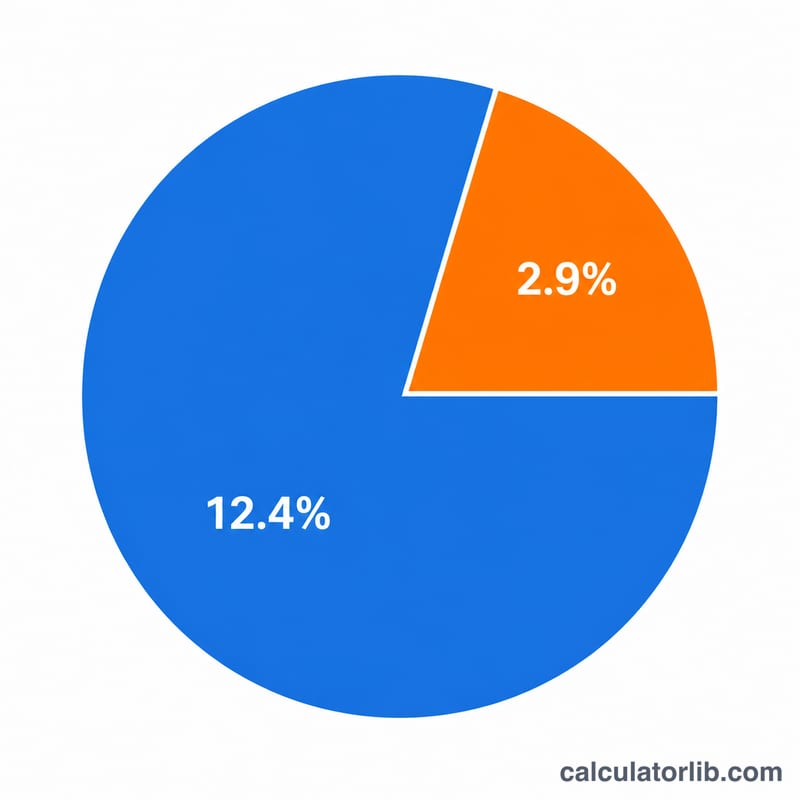
自雇税以净收入的92.35%为计税基数,即 \(N = 0.9235 \times \text{收入}\)(这一调整对应于可抵扣的"雇主部分")。如果 \(N\) 低于$400,则无需缴纳自雇税(Schedule SE第4c行)。否则,12.4%的社会保障税仅适用于 \(N\) 中不超过2026年工资基数$184,500的部分(第7行),2.9%的医疗保险税则适用于全部 \(N\)。所得税则直接用净收入乘以你选定的税率:
$$\text{应缴税} = \text{收入} \times \text{税率} + 0.124 \times \min(N,\ 184{,}500) + 0.029 \times N$$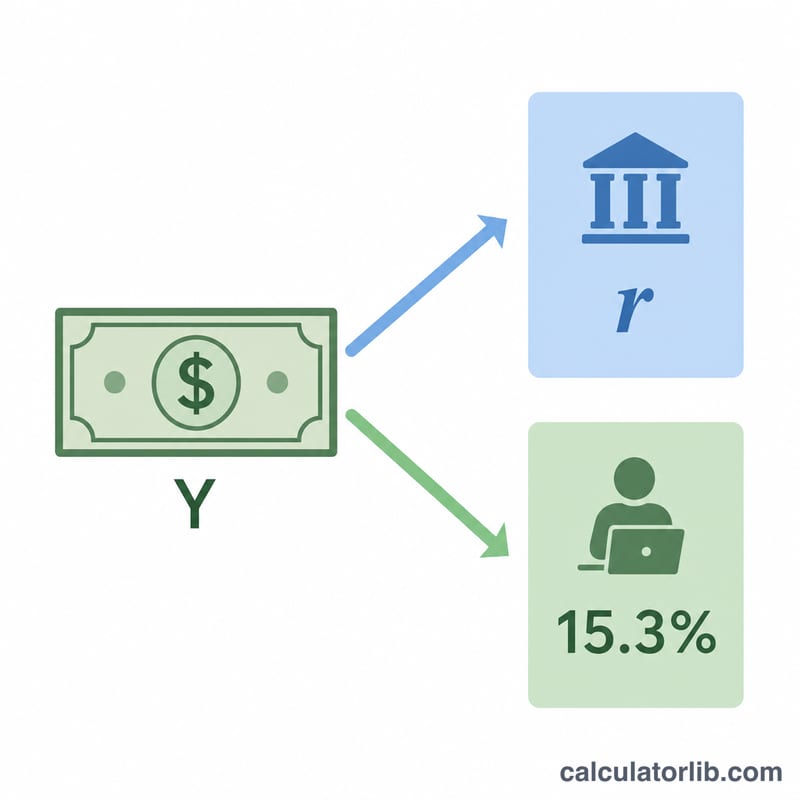
实例演算
假设你的1099净收入为$60,000,所得税率为12%。自雇税 $$= 60{,}000 \times 0.9235 \times 0.153 = \$8{,}477.73$$ 所得税 $$= 60{,}000 \times 0.12 = \$7{,}200$$ 应缴税总额 = $15,677.73,税后到手 $44,322.27——实际税率约为26.1%。
2026年关键税率和参考值
美国1099承包商的自雇税(SE税)是由少数几个固定税率和阈值组成的。以下是驱动计算的值:
| 项目 | 2026年值 | 说明 |
|---|---|---|
| 综合SE税率 | 15.3% | 自雇人士需支付FICA税的员工和雇主部分。 |
| 社会保险部分 | 12.4% | 仅适用于年度工资基数以下。 |
| 医疗保险部分 | 2.9% | 适用于所有净收入,无上限。 |
| 净收入乘数 | 92.35% | SE税按\(0.9235 \times\)净利润计算,这近似于雇主分摊的调整。 |
| 社会保险工资基数 | $184,500 | 超过此金额的净收入不适用12.4%的社会保险部分(医疗保险仍适用)。 |
| 额外医疗保险税 | 0.9% | 对超过$200,000(单身)/$250,000(已婚联合申报)的收入征收。 |
| SE税扣除额 | 50% | 您可以扣除SE税的一半作为上方扣除额调整。 |
该计算器将12.4%应用于92.35%的净收入中不超过$184,500工资基数的部分,并将2.9%应用于全部净收入;当净收入的92.35%低于$400时不征收SE税。它不模拟0.9%附加税(请参阅理解您的结果)。
理解您的结果
有效税率对比边际税率。该工具报告的有效税率是您的总税额除以净收入——您的平均税负。您的边际税率是您赚取下一美元的税率,由于括号堆叠的方式而更高。两者都很重要:边际税率帮助您规划额外工作或扣除,而有效税率告诉您您实际保留的金额。
这是仅联邦估计。该数字结合了联邦所得税和联邦自雇税。它不包括州或地方所得税,具体取决于您的居住地,可能额外增加百分之几。
为什么季度付款很重要。承包商没有雇主预扣,因此美国国税局通常期望全年使用表格1040-ES支付税款。遗漏或少支这些季度估计可能会触发未支付罚款,即使您在四月结清。
SE税扣除额的一半。在计算调整后总收入时,您可以扣除SE税的一半。该计算器的标题数字未扣除该扣除额,因此您的实际所得税可能比这里的简单估计略低。
限制。该模型采用2026年社会保险工资基数$184,500,但假设您没有W-2工资占用其中一部分,并且忽略了0.9%额外医疗保险税(在$200,000/$250,000以上时提高)、商业扣除、抵免和申报状态。使用它进行快速估计,然后使用详细工具或税务专业人士确认。这是一般信息,不是个性化税务或财务建议。
常见问题
为什么自雇税要按92.35%来算? 美国国税局(IRS)允许你在计算自雇税前先扣除相当于"雇主部分"的金额,因此计税基数实际降到了净收入的92.35%。
这个结果包含州税吗? 不包含。本估算仅涵盖联邦所得税和自雇税。请另行加上你所在州的税率。
有没有考虑社会保障税的收入上限? 有。2026年,12.4%的社会保障税部分在净收入达到$184,500时停止征收;2.9%的医疗保险税部分没有上限。如果你同时有W-2工资,这些工资会先占用这部分基数(Schedule SE第8行),而本工具不会询问这一项。