Что считает этот калькулятор
Инструмент предназначен для перевозчиков, зарегистрированных по International Fuel Tax Agreement (IFTA) — соглашению о едином учёте топливного налога, которое действует в 48 смежных штатах США и 10 провинциях Канады. Это американо-канадский режим отчётности: в России и других странах СНГ аналога IFTA нет, поэтому калькулятор пригодится прежде всего перевозчикам, работающим в Северной Америке, и логистам, которые разбираются в тамошней отчётности. Ставки и правила меняются каждый квартал, поэтому берите официальную таблицу ставок именно за тот квартал, за который подаёте отчёт. Все суммы указаны в долларах США за галлон — в той единице, которая используется в стандартной таблице ставок IFTA. Калькулятор помогает оценить сумму, но не заменяет официальную декларацию, подаваемую в базовую юрисдикцию (base jurisdiction).
Как пользоваться
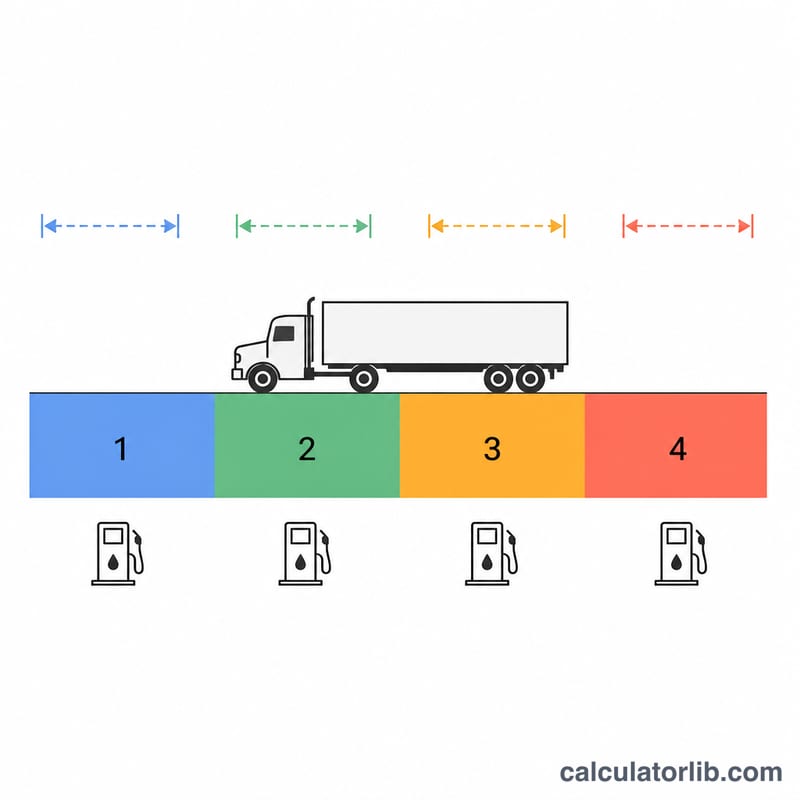
По каждой юрисдикции, через которую вы проезжали, укажите пробег по её территории, количество галлонов, фактически заправленных там, и ставку налога этой юрисдикции за галлон. Неиспользуемые строки оставьте с нулями. Калькулятор сначала объединяет данные по всем строкам и вычисляет средний расход топлива по автопарку, а затем распределяет потреблённое топливо обратно по юрисдикциям.
Разбор формулы
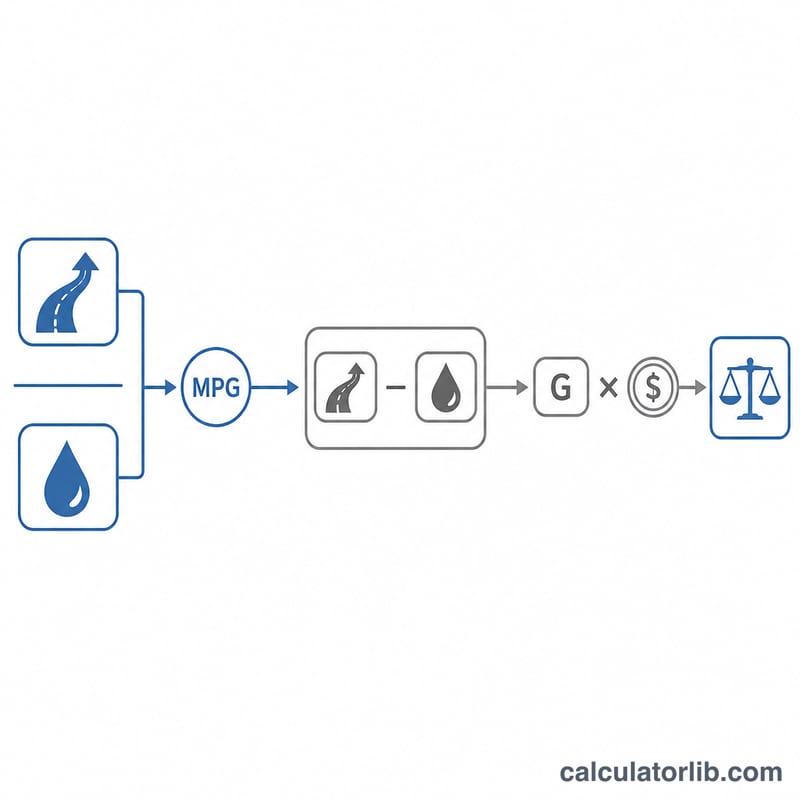
Средний расход по автопарку считается по суммарным показателям — всем милям и всем галлонам сразу: \(\text{MPG}\) = общий пробег ÷ общее количество галлонов. Налогооблагаемые галлоны по юрисдикции равны \(\text{Miles}_j / \text{MPG}\), а налог — это разница между тем, сколько топлива вы там сожгли, и тем, сколько купили:
$$\text{Tax}_j = \left( \frac{\text{Miles}_j}{\text{MPG}} - \text{Gallons}_j \right) \times \text{Rate}_j$$Положительное значение — налог к доплате; отрицательное — зачёт (кредит), потому что налог вы уже заплатили на заправке за топливо, израсходованное в другой юрисдикции.
Пример расчёта
Тягач проехал 3 000 миль по штату A, заправив там 400 галлонов при ставке 0,30 за галлон, и 2 000 миль по штату B с заправкой 200 галлонов при ставке 0,25 за галлон.
$$\text{MPG} = \frac{5000}{600} = 8.333$$$$\text{Tax}_A = \left( \frac{3000}{8.333} - 400 \right) \times 0.30 = (360 - 400) \times 0.30 = -\$12.00$$$$\text{Tax}_B = \left( \frac{2000}{8.333} - 200 \right) \times 0.25 = (240 - 200) \times 0.25 = \$10.00$$Итоговая позиция за квартал — зачёт на 2,00 доллара.
Частые вопросы
Почему расход топлива усредняется по всем штатам? Правила IFTA требуют использовать единый показатель MPG по всему автопарку за квартал: расход распределяется пропорционально пробегу, а не оценивается «на глазок» по каждому штату.
Учитываются ли платные дороги и мили вне дорог общего пользования? Часть юрисдикций освобождает отдельные мили от налога, а по другим начисляет дополнительный сбор (surcharge). Вносите только налогооблагаемый пробег, а юрисдикции с надбавкой добавляйте отдельной строкой с нулевым количеством галлонов.
Что делать, если в юрисдикции я не заправлялся? Укажите 0 галлонов — тогда каждый израсходованный там налогооблагаемый галлон превратится в налог к уплате по ставке этой юрисдикции.
Ключевые термины МТПТ, определённые
Следующие термины взяты из Международного соглашения о налоге на топливо, которое применяется только в Соединённых Штатах (48 смежных штатов) и 10 канадских провинций. Аляска, Гавайи, территории США и территории Канады не являются членами МТПТ.
| Термин | Определение |
|---|---|
| МТПТ | Международное соглашение о налоге на топливо, скоординированное соглашение между штатами США и канадскими провинциями, позволяющее перевозчику-автоперевозчику, осуществляющему межгосударственные перевозки, подать один квартальный налоговый отчёт об использовании топлива в одной юрисдикции вместо отдельных отчётов везде, где он путешествует. |
| Базовая юрисдикция | Штат-член или провинция, где зарегистрированы квалифицированные транспортные средства и где ведутся или могут быть предоставлены операционные записи. Она выдаёт лицензию, получает квартальный отчёт и платёж, а также окончательно рассчитывается с другими юрисдикциями. |
| Лицензия МТПТ и наклейки | Одна лицензия, выданная базовой юрисдикцией, с парой наклеек, размещённых на каждой стороне кабины каждого квалифицированного транспортного средства. Наклейки выдаются за календарный год. |
| Квалифицированное механическое транспортное средство | Как правило, транспортное средство, используемое для межгосударственной перевозки людей или грузов с двумя осями и брутто-весом или зарегистрированным брутто-весом свыше 26 000 фунтов (11 797 кг), или тремя и более осями независимо от веса, или комбинация, превышающая этот вес. Рекреационные транспортные средства, используемые для личного отдыха, исключены. |
| Общее расстояние | Каждая миля или километр, пройденный квалифицированными транспортными средствами автопарка в квартале, во всех юрисдикциях, нагруженным, порожним, холостым ходом или буксирным способом, и облагается налогом или нет. |
| Облагаемое налогом расстояние | Часть общего расстояния в данной юрисдикции, подлежащая налогу этой юрисдикции на использование топлива — то есть общее расстояние в юрисдикции минус любое освобождённое расстояние, которое она признаёт. |
| Необлагаемое налогом или освобождённое расстояние | Расстояние, которое конкретная юрисдикция исключает из базы налога на использование топлива, такие как определённые мили на платных дорогах, внедорожные, лесные дороги или мили по разрешениям на поездку за топливом. Льготы определяются юрисдикцией за юрисдикцией и не являются единообразными, поэтому одна и та же поездка может быть освобождена в одном штате и облагаться налогом в следующем. |
| Галлоны топлива с уплаченным налогом | Топливо, налитое в бак квалифицированного транспортного средства, на которое налог на топливо этой юрисдикции уже был уплачен на насосе, подтверждённое квитанцией или записью массового вывода, показывающей юрисдикцию, дату и количество. |
| Облагаемые налогом галлоны (потреблённые) | Топливо, которое автопарк, как считается, сжёг в юрисдикции, вычисляемое как облагаемые налогом мили этой юрисдикции, разделённые на средний расход топлива автопарка — не топливо, купленное там. |
| Чистые облагаемые налогом галлоны | Облагаемые налогом галлоны, потреблённые в юрисдикции, минус галлоны топлива с уплаченным налогом, купленные в этой юрисдикции. Положительное значение — необложенное потребление; отрицательное значение — избыток покупки. |
| Средний расход топлива автопарка | Общее расстояние для всего автопарка в квартале, разделённое на общее количество галлонов топлива с уплаченным налогом для всего автопарка, обычно указывается с точностью до двух знаков после запятой. Одна цифра по всему автопарку применяется к каждой юрисдикции; расход топлива для отдельного грузовика или штата не используется. |
| Юрисдикция с надбавкой | Юрисдикция-член, которая взимает дополнительную надбавку за галлон, указываемую в отдельной строке отчёта. Надбавка не взимается на насосе, поэтому она взимается на потреблённые галлоны без кредита на покупку. Индиана, Кентукки и Виргиния использовали эту структуру. |
| Периоды квартального отчёта | Q1 = январь–март, Q2 = апрель–июнь, Q3 = июль–сентябрь, Q4 = октябрь–декабрь. Отчёт требуется за каждый квартал активности лицензии, включая кварталы без перемещения (отчёт «нулевой»). |
| Сроки подачи | Стандартный срок МТПТ — последний день месяца, следующего за кварталом: 30 апреля за Q1, 31 июля за Q2, 31 октября за Q3 и 31 января за Q4. Если дата выпадает на выходной или законный праздник, применяется следующий рабочий день. |
| Штраф и проценты | Согласно Статьям соглашения МТПТ несвоевременно поданный или недоплаченный отчёт влечёт штраф в размере 50 долларов или 10 % от чистого налога, причём больше, плюс проценты, накопленные по каждой юрисдикции на налог, причитающийся ей, рассчитанные ежемесячно с даты платежа. Процентная ставка устанавливается ежегодно в соответствии с Соглашением и публикуется компанией IFTA, Inc. |
| Налог к уплате в сравнении с кредитом/возвратом | Если общее чистое количество облагаемых налогом галлонов по юрисдикциям даёт положительную сумму, этот баланс уплачивается базовой юрисдикции. Если итог отрицательный, отчёт показывает кредит, который базовая юрисдикция либо переносит на будущие кварталы, либо возвращает в соответствии со своими правилами. |
Интерпретация вашего результата
Положительное значение юрисдикции означает, что вы должны этой юрисдикции. Оно говорит, что топливо, которое ваш автопарк сжёг в границах её границ — его мили, разделённые на ваш средний расход топлива автопарка — было больше, чем галлоны топлива с уплаченным налогом, которые вы купили там. Вы использовали необложенное топливо на её дорогах, поэтому разница облагается налогом по её текущей ставке.
Отрицательное значение — это кредит. Вы купили больше топлива с уплаченным налогом в этой юрисдикции, чем вы сожгли там, обычно потому, что там дешёвое топливо или вы заправили бак перед пересечением границы. Вы уже уплатили налог на галлоны, которые вы сожгли где-то в другом месте, и эта переплата компенсирует то, что вы должны в другом месте.
Чистое значение — это сумма, а не счёт по штатам. Поскольку кредиты и дебеты компенсируются, чистая сумма может быть небольшой, даже если отдельные строки юрисдикций велики. Вы платите или получаете эту одну чистую сумму через вашу базовую юрисдикцию, которая затем распределяет долю каждой юрисдикции ей и собирает каждый кредит от вашего имени — эта функция клиринга — вся суть МТПТ. Чистый кредит — это не автоматические наличные деньги: большинство базовых юрисдикций переносят его на будущие кварталы (обычно до восьми кварталов) или возвращают его по требованию, и небольшие остатки часто удерживаются, а не возвращаются. Проверьте правило вашей собственной базовой юрисдикции.
Проверьте здравомыслие среднего расхода топлива автопарка, прежде чем вы поверите во всё остальное. Средний расход топлива автопарка определяет каждое значение облагаемого налогом галлона в отчёте, поэтому ошибка там искажает все юрисдикции одновременно. Нагруженный тягач Class 8 реалистично работает примерно при 5–8 миль на галлон; прямые грузовики и другие квалифицированные транспортные средства могут работать лучше. Результат ниже примерно 3 миль на галлон или выше примерно 12 миль на галлон почти всегда является проблемой данных, а не реальным операционным результатом:
- Расход топлива слишком низкий — мили отсутствуют (юрисдикция исключена из отчёта, поездка не зафиксирована) или топливо было двойно учтено, что завысило галлоны.
- Расход топлива слишком высокий — квитанции о топливе отсутствуют, вывод топлива из массового бака никогда не был зарегистрирован, или топливо рефрижератора/вспомогательного оборудования было исключено, пока его мили остались.
- Несоответствие единиц — смешивание километров с милями или литров с галлонами в одном отчёте. Конвертируйте всё в одну систему единиц первой; 1 литр США ≈ 3,785 л и 1 миля ≈ 1,609 км.
Строки с надбавкой всегда показывают задолженность. Юрисдикции, которые используют надбавку — Индиана, Кентукки и Виргиния, среди них — собирают её только через отчёт, никогда на насосе. Строка надбавки, следовательно, взимает потреблённые галлоны без кредита на покупку, и она никогда не может быть отрицательной. Если ваша строка надбавки показывает кредит, он был вычислен неправильно. Обратите внимание, что этот калькулятор применяет одну ставку за строку юрисдикции, поэтому для моделирования штата с надбавкой вы должны ввести его в виде двух строк: обычная ставка на чистые облагаемые налогом галлоны и ставка надбавки на потреблённые галлоны с введением галлонов с уплаченным налогом в качестве нуля.
Что представляет собой этот результат. Это оценка для проверки вашего собственного математического расчёта — подтверждение того, что ваш средний расход топлива автопарка правдоподобен, выявление упущенной юрисдикции или предварительный просмотр того, будет ли квартал платежом или кредитом. Это не поданный отчёт МТПТ, он не включает штраф или проценты, он не применяет льготы по пробегу, специфичные для юрисдикции, и это не налоговый совет. Ставки меняются каждый квартал; сумма, которую вы фактически подали, должна поступить из отчёта вашей базовой юрисдикции, используя официальную таблицу ставок IFTA, Inc. для этого конкретного квартала, из ваших записей поездок и квитанций о топливе. Для любого существенного вопроса работайте с вашей базовой юрисдикцией или квалифицированным налоговым специалистом.