この計算ツールでできること
このツールは、国際燃料税協定(IFTA:International Fuel Tax Agreement)のライセンスを持つ運送事業者向けです。IFTAは米国本土48州とカナダ10州(プロビンス)を対象とする制度で、日本にはこれに相当する仕組みはありません(日本の軽油引取税は都道府県ごとの按分申告ではなく、購入時課税が基本です)。税率や運用ルールは四半期ごとに変わるため、申告対象となる四半期の公式レート表の数値を入力してください。金額は、標準のIFTAレートシートで使われる単位である「1ガロンあたりの米ドル」で表示されます。本ツールはあくまで試算の補助であり、ベース管轄(base jurisdiction)への正式な申告に代わるものではありません。
使い方
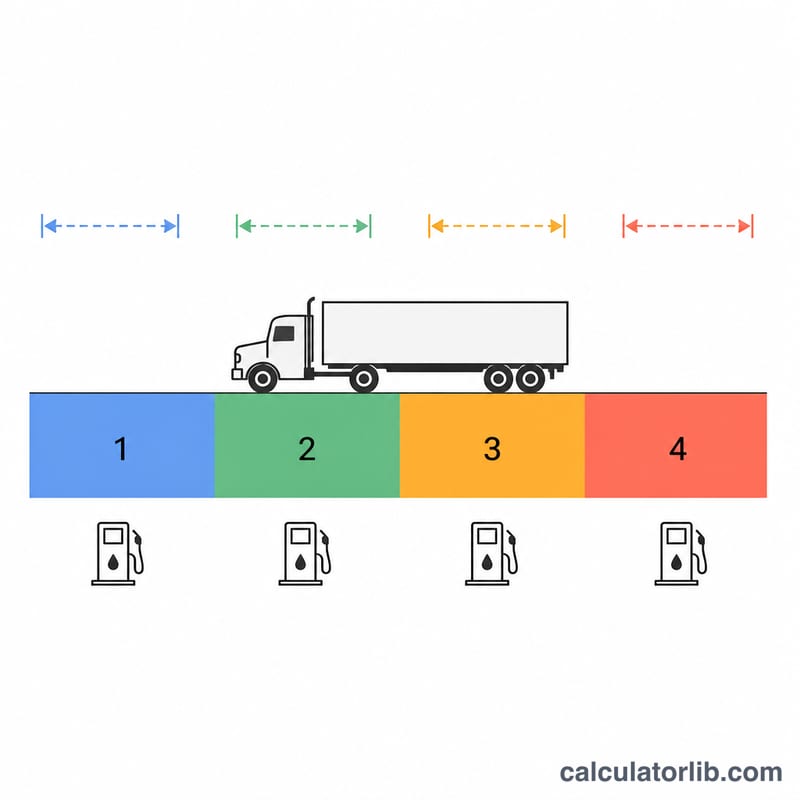
走行した管轄ごとに、その管轄での走行マイル数、実際にその管轄で給油した課税対象ガロン数、そしてその管轄の1ガロンあたりの税率を入力します。使わない行は0のままで構いません。計算ツールはまず全行を合算して車両群(フリート)の平均燃費を求め、その燃費をもとに各管轄へ燃料消費量を割り戻します。
計算式の考え方
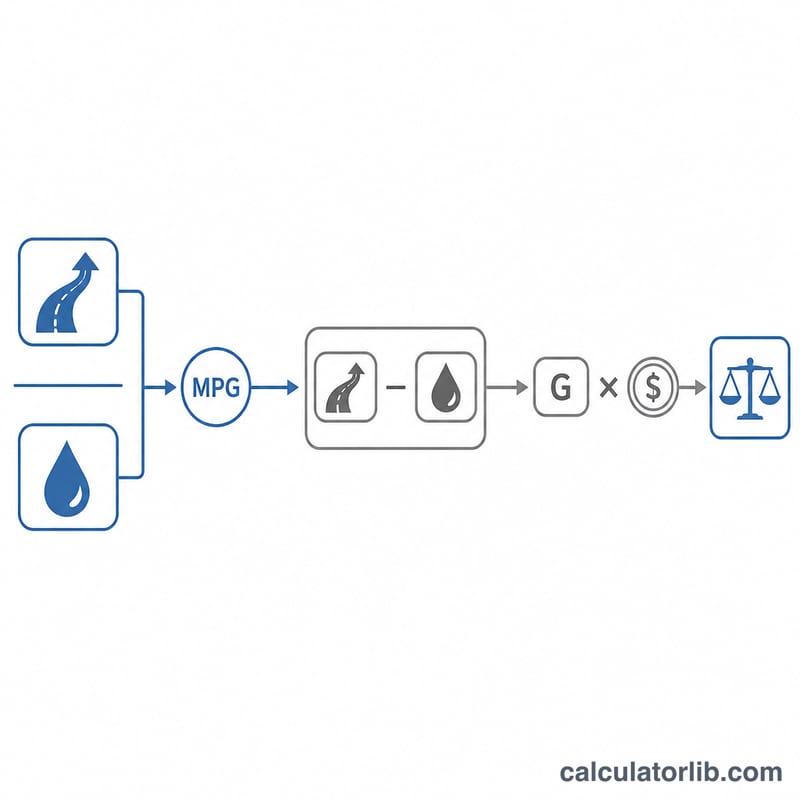
フリート平均燃費は、全管轄の走行距離と全購入ガロン数をまとめて計算します。すなわち \(\text{MPG}\) = 総マイル数 ÷ 総ガロン数 です。次に、各管轄の課税ガロン数は \(\text{Miles}_j / \text{MPG}\) となり、税額は「その管轄で消費した量」と「その管轄で購入した量」の差額に税率を掛けたものになります。
$$\text{Tax}_j = \left( \frac{\text{Miles}_j}{\text{MPG}} - \text{Gallons}_j \right) \times \text{Rate}_j$$プラスの数値は納付すべき税額、マイナスの数値は還付(クレジット)です。マイナスになるのは、他の管轄で消費した燃料の税金を給油時に前払いしている状態を意味します。
計算例
あるトラックが、A州で3,000マイル走行して400ガロンを税率0.30/ガロンで購入し、B州で2,000マイル走行して200ガロンを税率0.25/ガロンで購入したとします。
$$\text{MPG} = \frac{5000}{600} = 8.333$$$$\text{Tax}_A = \left( \frac{3000}{8.333} - 400 \right) \times 0.30 = (360 - 400) \times 0.30 = -\$12.00$$$$\text{Tax}_B = \left( \frac{2000}{8.333} - 200 \right) \times 0.25 = (240 - 200) \times 0.25 = \$10.00$$差し引きすると、この四半期は2.00のクレジット(還付)となります。
IFTAの主要用語の定義
以下の用語は国際燃料税協定(International Fuel Tax Agreement)から引用されたもので、米国(48の隣接州)およびカナダの10州のみに適用されます。アラスカ、ハワイ、米国領土、およびカナダ領土はIFTAメンバーではありません。
| 用語 | 定義 |
|---|---|
| IFTA | 国際燃料税協定。米国の州およびカナダの州間の協力的な取り決めで、州間自動車運送業者が複数の管轄区域に個別に申告する代わりに、1つの管轄区域に1四半期ごとの燃料使用税申告書を提出することができます。 |
| 基準管轄区域 | 適格車両が登録され、運用記録が保管または利用可能である会員州または州。ライセンスを発行し、四半期ごとの申告と支払いを受け取り、他の管轄区域と金額を決済します。 |
| IFTAライセンスと車両標章 | 基準管轄区域により発行される単一のライセンス。すべての適格車両のキャブの両側に表示される1対の標章があります。標章は暦年ごとに発行されます。 |
| 適格自動車 | 一般的には、人またはプロパティの州間輸送に使用される車両で、2つの車軸と総重量または登録総重量が26,000ポンド(11,797 kg)を超える、または3つ以上の車軸(重量に関係なく)、またはその重量を超える組み合わせ。個人的な喜びのために使用されるレクリエーション車両は除外されます。 |
| 総走行距離 | 四半期中に艦隊の適格車両によって走行されるすべてのマイルまたはキロメートル(積載、空車、デッドヘッド、ボブテールを含む)、および課税対象かどうかを問わず、すべての管轄区域にわたります。 |
| 課税走行距離 | 特定の管轄区域における総走行距離のうち、その管轄区域の燃料使用税の対象となる部分。つまり、管轄区域内の総走行距離から、その管轄区域が認める非課税走行距離を差し引いたもの。 |
| 非課税または免除走行距離 | 特定の管轄区域が燃料使用税ベースから除外する走行距離。例えば、特定の有料道路、オフハイウェイ、林道、または燃料トリップパーミット走行距離などです。免除は管轄区域ごとに定義され、統一されていないため、同じ旅行がある州では非課税で、次の州では課税される場合があります。 |
| 税金支払い済みガロン | その管轄区域の燃料税がすでにポンプで支払われた適格車両の給油タンクに入れられた燃料。管轄区域、日付、および数量を示すレシートまたは一括引き出し記録によって裏付けられます。 |
| 課税ガロン(消費) | 艦隊がその管轄区域で消費したと見なされる燃料。その管轄区域の課税走行距離を艦隊の平均MPGで割ったもの。そこで購入した燃料ではありません。 |
| 純課税ガロン | 管轄区域で消費された課税ガロンから、その管轄区域で購入された税金支払い済みガロンを差し引いたもの。プラスの数字は未課税消費。マイナスの数字は過剰購入。 |
| 艦隊平均MPG | 四半期中の艦隊全体の総走行距離を艦隊全体の総税金支払い済みガロンで割ったもの。通常、小数点以下2桁で報告されます。1つの艦隊全体の数字がすべての管轄区域に適用され、トラックごとまたは州ごとのMPGは使用されません。 |
| サーチャージ管轄区域 | 申告書の独自の行に報告される追加のガロンあたりのサーチャージを課す会員管轄区域。サーチャージはポンプで回収されないため、購入クレジットなしで消費されたガロンに課金されます。インディアナ、ケンタッキー、およびバージニアはこの構造を使用しています。 |
| 四半期の報告期間 | Q1 = 1月〜3月、Q2 = 4月〜6月、Q3 = 7月〜9月、Q4 = 10月〜12月。ライセンスがアクティブなすべての四半期について申告が必要です。旅行がない四半期(「ゼロ」申告)を含みます。 |
| 申告期限 | 標準的なIFTA期限は、四半期に続く月の最終日です。Q1は4月30日、Q2は7月31日、Q3は10月31日、Q4は1月31日です。日付が週末または法定休日の場合、次の営業日が適用されます。 |
| ペナルティと利息 | IFTA協定の規約に基づいて、遅延提出または未払いの申告には、50ドルまたは純税債務の10%(大きい方)のペナルティと、期限日から月次で計算された税債務に対する管轄区域あたりの累積利息が付きます。利息率は協定に基づいて年1回設定され、IFTA, Inc.により公開されます。 |
| 税債務対クレジット/払い戻し | 管轄区域全体の総純課税ガロンがプラスの金額を生じる場合、その残高は基準管轄区域に支払われます。合計がマイナスの場合、申告はクレジットを示し、基準管轄区域はこれを将来の四半期に対して繰り越すか、独自の規則に基づいて払い戻します。 |
あなたの結果の解釈
プラスの管轄区域の数字は、あなたがその管轄区域に負債があることを意味します。それは、あなたの艦隊がその境界内で消費した燃料(走行距離を艦隊のMPGで割ったもの)が、そこで購入した税金支払い済みガロンより多かったことを示しています。あなたはその道路で未課税燃料を使用したため、差額はその現在のレートで課税されます。
マイナスの数字はクレジットです。あなたはその管轄区域でそこで消費した燃料より多くの税金支払い済み燃料を購入しました。通常、これは低価格の燃料があるか、境界を越える前に給油したためです。あなたはすでに他の場所で消費したガロンに対して税金を支払っており、その超過支払いはあなたが他の場所で負う債務を相殺します。
純額は合計であり、州別請求書ではありません。クレジットとデビットが相殺されるため、個々の管轄区域の行が大きい場合でも、純額は小さくなる可能性があります。あなたはその1つの純額を基準管轄区域を通じて支払うか受け取ります。基準管轄区域は各管轄区域の分担金をそれに配分し、あなたに代わって各クレジットを回収します。この決済機能がIFTAの全ポイントです。純クレジットは自動的に現金ではありません。ほとんどの基準管轄区域はそれを次の四半期に対して繰り越すか(通常8四半期まで)、要求に応じて払い戻すため、小額の残高は払い戻されるのではなく保有されることが多いです。独自の基準管轄区域のルールを確認してください。
他の何かを信頼する前に、艦隊MPGの妥当性をチェックしてください。艦隊MPGは申告書のすべての課税ガロン数を推進するため、そこでのエラーはすべての管轄区域に一度に歪みを生じます。積載されたクラス8のトラクタートレーラーは現実的には約5~8 MPGで走行します。ストレートトラックとより軽い適格車両はより高い走行が可能です。約3 MPG未満または約12 MPG以上の結果はほぼ常にデータ問題であり、実際の運用結果ではありません。
- MPGが低すぎる — 走行距離が欠落しています(申告から省略された管轄区域、ログに記録されていない旅行)またはガロンを膨張させている燃料が二重計算されました。
- MPGが高すぎる — 燃料レシートが欠落しています。大型タンク引き出しが記録されていないか、リーファー/補助燃料が走行距離を保持しながら除外されました。
- 単位の不一致 — 同じ申告でキロメートルとマイル、またはリットルとガロンを混合しています。最初にすべてを1つの単位システムに変換してください。1米ガロン ≈ 3.785 L、1マイル ≈ 1.609 km。
サーチャージラインは常に支払うべき金額を表示します。サーチャージを使用する管轄区域 — インディアナ、ケンタッキー、バージニアを含みます — はそれを申告を通じてのみ回収し、ポンプでは回収しません。したがって、サーチャージラインは購入クレジットなしで消費されたガロンに課金し、マイナスになることはできません。あなたのサーチャージラインがクレジットを表示している場合、それは誤って計算されました。この計算機は管轄区域ラインごとに1つのレートを適用するため、サーチャージ州をモデル化するには、2つのラインとして入力する必要があります。純課税ガロンの通常のレートと、税金支払い済みガロンがゼロで入力された課税ガロンのサーチャージレート。
これが結果です。あなた自身のワークシート計算をチェックするための推定値です。あなたのMPGが妥当であることを確認し、忘れた管轄区域をキャッチするか、四半期が支払いまたはクレジットとして着地するかをプレビューします。これは申告されたIFTA申告ではなく、ペナルティまたは利息は含まれず、管轄区域固有の走行距離免除は適用されず、税務アドバイスではありません。レートは四半期ごとに変更されます。あなたが実際に申告する金額は、基準管轄区域の申告から、公式のIFTA, Inc.レート表をその正確な四半期に使用し、旅行記録と燃料レシートから入手する必要があります。重要な場合は、基準管轄区域または適格な税務専門家と協力してください。
よくある質問
なぜ燃費を全州まとめて平均するのですか? IFTAでは四半期ごとに単一のフリートMPGを用いることが定められており、燃料消費量は走行マイル数に比例して各管轄へ配分されます。州ごとに燃費を推測して当てはめることはできません。
有料道路や公道外の走行距離も含めますか? 管轄によっては非課税となる走行距離や、逆にサーチャージ(追加課税)が適用されるものがあります。課税対象のマイル数のみを入力し、サーチャージのある管轄はガロン数を0にした別行として追加してください。
ある管轄でまったく給油しなかった場合は? ガロン数に0を入力してください。その管轄で消費した課税ガロンはすべて、その管轄の税率で納付すべき税額として計算されます。