यह कैलकुलेटर क्या करता है
यह टूल उन कैरियर्स के लिए है जिनके पास International Fuel Tax Agreement (IFTA) का लाइसेंस है। IFTA अमेरिका के 48 सटे हुए राज्यों (contiguous states) और कनाडा के 10 प्रांतों पर लागू होता है — यह एक विशुद्ध उत्तरी अमेरिकी व्यवस्था है, भारत में इसके समकक्ष कोई तिमाही अंतर-राज्यीय ईंधन कर रिटर्न नहीं है (यहाँ ईंधन पर VAT/एक्साइज़ राज्य स्तर पर पंप पर ही लग जाता है)। इसलिए यह कैलकुलेटर मुख्य रूप से उन्हीं के काम का है जो अमेरिका/कनाडा में ट्रक चलाते हैं या वहाँ के फ्लीट का हिसाब-किताब संभालते हैं। दरें और नियम हर तिमाही बदलते हैं, इसलिए जिस तिमाही की फाइलिंग कर रहे हैं उसी की आधिकारिक दर तालिका डालें। सभी रकम अमेरिकी डॉलर प्रति गैलन में हैं — वही इकाई जो मानक IFTA रेट शीट में इस्तेमाल होती है। यह कैलकुलेटर सिर्फ़ अनुमान लगाने का सहारा है, आपके बेस जुरिसडिक्शन के असली रिटर्न का विकल्प नहीं।
इसे कैसे इस्तेमाल करें
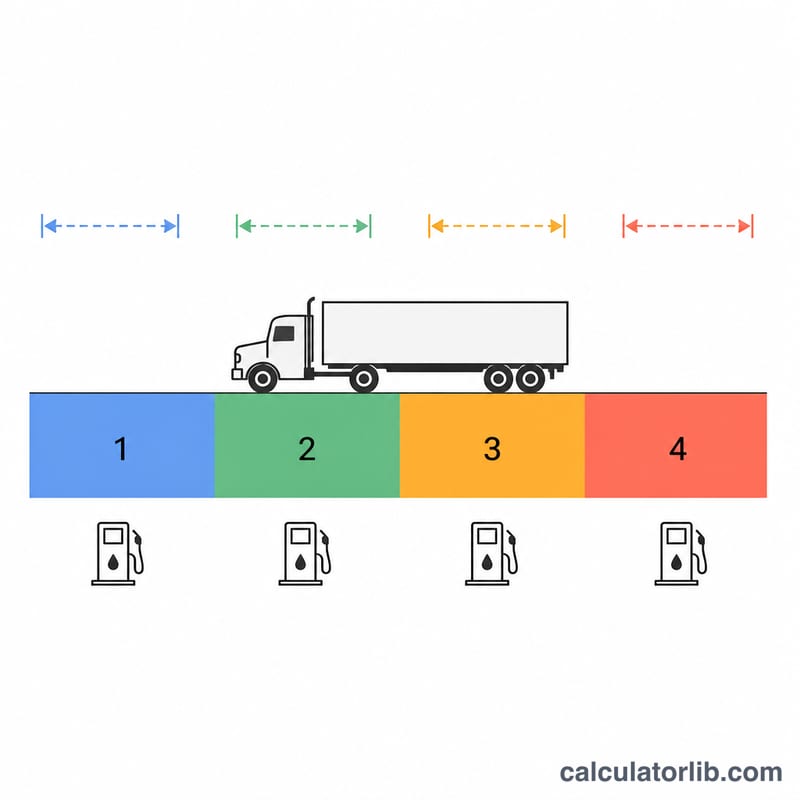
जिन-जिन क्षेत्राधिकारों में आपने सफ़र किया है, हर एक के लिए वहाँ चली गई मील, वहीं पंप से भरवाए गए कर योग्य गैलन और उस क्षेत्राधिकार की प्रति गैलन कर दर भरें। जो पंक्तियाँ इस्तेमाल न हों, उन्हें 0 पर छोड़ दें। कैलकुलेटर पहले सभी पंक्तियों को जोड़कर आपके फ्लीट का औसत माइलेज निकालता है, फिर उसी हिसाब से हर क्षेत्राधिकार में खपत बाँटता है।
फ़ॉर्मूला आसान भाषा में
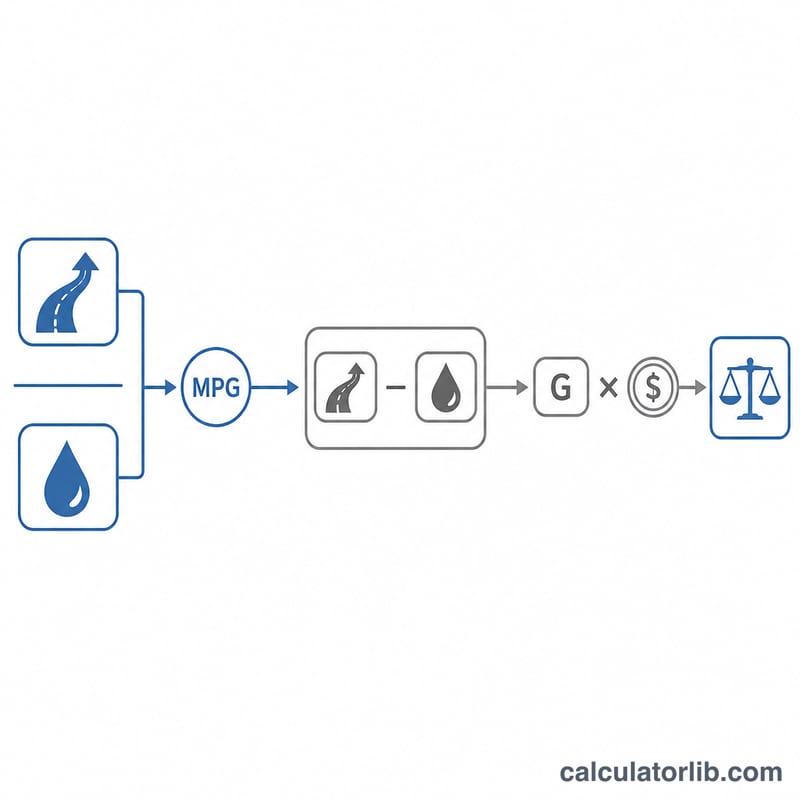
फ्लीट का औसत माइलेज कुल मील और कुल गैलन को एक साथ लेकर निकलता है: \(\text{MPG}\) = कुल मील ÷ कुल गैलन। फिर किसी क्षेत्राधिकार के कर योग्य गैलन होते हैं \(\text{Miles}_j / \text{MPG}\), और कर उस अंतर पर लगता है जो आपने वहाँ जलाए गए और वहाँ खरीदे गए ईंधन के बीच है:
$$\text{Tax}_j = \left( \frac{\text{Miles}_j}{\text{MPG}} - \text{Gallons}_j \right) \times \text{Rate}_j$$अगर नतीजा धनात्मक (+) है तो उतना कर देना है; ऋणात्मic (−) है तो वह क्रेडिट है, क्योंकि आपने पंप पर उस ईंधन का कर पहले ही चुका दिया था जिसे आपने कहीं और जलाया।
हल किया हुआ उदाहरण
एक ट्रक राज्य A में 3,000 मील चलता है और वहाँ 0.30 प्रति गैलन की दर वाले 400 गैलन भरवाता है; राज्य B में 2,000 मील चलता है और वहाँ 0.25 प्रति गैलन दर वाले 200 गैलन भरवाता है।
$$\text{MPG} = \frac{5000}{600} = 8.333$$$$\text{Tax}_A = \left( \frac{3000}{8.333} - 400 \right) \times 0.30 = (360 - 400) \times 0.30 = -\$12.00$$$$\text{Tax}_B = \left( \frac{2000}{8.333} - 200 \right) \times 0.25 = (240 - 200) \times 0.25 = \$10.00$$यानी पूरी तिमाही की शुद्ध स्थिति 2.00 का क्रेडिट बनती है।
मुख्य IFTA नियम परिभाषित
निम्नलिखित शब्द अंतर्राष्ट्रीय ईंधन कर समझौते से आते हैं, जो केवल संयुक्त राज्य अमेरिका (48 सन्निहित राज्य) और 10 कनाडाई प्रांतों में लागू होता है। अलास्का, हवाई, अमेरिकी क्षेत्र और कनाडाई क्षेत्र IFTA सदस्य नहीं हैं।
| नियम | परिभाषा |
|---|---|
| IFTA | अंतर्राष्ट्रीय ईंधन कर समझौता, यूएस राज्यों और कनाडाई प्रांतों के बीच एक सहकारी व्यवस्था जो एक अंतरराज्यीय मोटर वाहक को हर जगह अलग-अलग रिटर्न दाखिल करने के बजाय एक एकल अधिक्षेत्र के साथ एक त्रैमासिक ईंधन-उपयोग कर रिटर्न दाखिल करने देती है। |
| आधार अधिक्षेत्र | सदस्य राज्य या प्रांत जहाँ योग्य वाहन पंजीकृत हैं और जहाँ परिचालन रिकॉर्ड रखे जाते हैं या उपलब्ध कराए जा सकते हैं। यह लाइसेंस जारी करता है, त्रैमासिक रिटर्न और भुगतान प्राप्त करता है, और अन्य अधिक्षेत्रों के साथ राशियों का निपटान करता है। |
| IFTA लाइसेंस और डेकल | आधार अधिक्षेत्र द्वारा जारी एकल लाइसेंस, प्रत्येक योग्य वाहन के कैब के प्रत्येक पक्ष पर प्रदर्शित डेकल की एक जोड़ी के साथ। डेकल प्रति कैलेंडर वर्ष जारी किए जाते हैं। |
| योग्य मोटर वाहन | आम तौर पर व्यक्तियों या संपत्ति के अंतरराज्यीय परिवहन के लिए उपयोग किया जाने वाला वाहन जिसके दो एक्सल और सकल या पंजीकृत सकल वजन 26,000 लब (11,797 किग्रा) से अधिक है, या तीन या अधिक एक्सल वजन की परवाह किए बिना, या एक संयोजन उस वजन से अधिक है। व्यक्तिगत आनंद के लिए उपयोग किए जाने वाले मनोरंजक वाहन बाहर रखे गए हैं। |
| कुल मील | त्रैमासिक में बेड़े के योग्य वाहनों द्वारा सभी अधिक्षेत्रों में यात्रा किया गया हर मील या किलोमीटर, भरे हुए, खाली, डेडहेड या बॉबटेल के बावजूद, और कर योग्य हो या नहीं। |
| कर योग्य मील | किसी दिए गए अधिक्षेत्र में कुल मील का वह हिस्सा जो उस अधिक्षेत्र के ईंधन-उपयोग कर के अधीन है — अर्थात, अधिक्षेत्र में कुल मील माइनस कोई छूट प्राप्त मील जो वह स्वीकार करता है। |
| गैर-कर योग्य या छूट प्राप्त मील | मील जो एक विशेष अधिक्षेत्र अपने ईंधन-उपयोग कर आधार से बाहर करता है, जैसे कि कुछ टोल-रोड, ऑफ-हाइवे, वन-रोड या ईंधन-ट्रिप-परमिट मील। छूट अधिक्षेत्र दर अधिक्षेत्र द्वारा परिभाषित की जाती हैं और समान नहीं होती हैं, इसलिए एक ही यात्रा एक राज्य में छूट प्राप्त हो सकती है और अगले में कर योग्य हो सकती है। |
| कर-भुगतान गैलन | योग्य वाहन की आपूर्ति टंकी में रखा गया ईंधन जिस पर उस अधिक्षेत्र का ईंधन कर पहले से ही पंप पर भुगतान किया जा चुका है, रसीद या थोक-निकासी रिकॉर्ड द्वारा समर्थित है जो अधिक्षेत्र, तारीख और मात्रा दिखाता है। |
| कर योग्य गैलन (उपभोग किए गए) | अनुमानित ईंधन जो बेड़ा किसी अधिक्षेत्र में जल गया है, यह अधिक्षेत्र के कर योग्य मील को बेड़े औसत एमपीजी से विभाजित करके गणना की जाती है — वह ईंधन नहीं जो वहाँ खरीदा गया था। |
| शुद्ध कर योग्य गैलन | किसी अधिक्षेत्र में उपभोग किए गए कर योग्य गैलन माइनस उस अधिक्षेत्र में खरीदे गए कर-भुगतान गैलन। एक सकारात्मक आंकड़ा अकर लगाया गया उपभोग है; एक नकारात्मक आंकड़ा अधिक-खरीद है। |
| बेड़े औसत एमपीजी | त्रैमासिक में पूरे बेड़े के लिए कुल मील को पूरे बेड़े के कुल कर-भुगतान गैलन से विभाजित किया जाता है, आमतौर पर दो दशमलव स्थानों पर रिपोर्ट किया जाता है। एक बेड़े-व्यापी आंकड़ा हर अधिक्षेत्र पर लागू किया जाता है; प्रति-ट्रक या प्रति-राज्य एमपीजी का उपयोग नहीं किया जाता है। |
| अधिभार अधिक्षेत्र | एक सदस्य अधिक्षेत्र जो रिटर्न की अपनी पंक्ति पर रिपोर्ट किए गए अतिरिक्त प्रति-गैलन अधिभार लगाता है। अधिभार पंप पर एकत्र नहीं किया जाता है, इसलिए इसे कोई खरीद क्रेडिट के साथ उपभोग किए गए गैलन पर लगाया जाता है। इंडियाना, केंटकी और वर्जीनिया ने इस संरचना का उपयोग किया है। |
| त्रैमासिक रिपोर्टिंग अवधि | Q1 = जनवरी–मार्च, Q2 = अप्रैल–जून, Q3 = जुलाई–सितंबर, Q4 = अक्टूबर–दिसंबर। लाइसेंस सक्रिय होने वाली हर त्रैमासिक के लिए एक रिटर्न आवश्यक है, जिसमें कोई यात्रा नहीं होने वाली त्रैमासिक भी शामिल है (एक "शून्य" रिटर्न)। |
| दाखिल करने की देय तारीख | मानक IFTA देय तारीख त्रैमासिक के बाद के महीने का अंतिम दिन है: Q1 के लिए 30 अप्रैल, Q2 के लिए 31 जुलाई, Q3 के लिए 31 अक्टूबर और Q4 के लिए 31 जनवरी। जब तारीख सप्ताहांत या कानूनी छुट्टी पर पड़ती है, तो अगला व्यावसायिक दिन लागू होता है। |
| दंड और ब्याज | IFTA समझौते के आलेखों के तहत, देर से दाखिल या कम भुगतान किए गए रिटर्न में 50 डॉलर या शुद्ध कर देय का 10%, जो भी अधिक हो, का दंड होता है, साथ ही ब्याज जो देय तारीख से महीने-दर-महीने गणना किए गए प्रत्येक अधिक्षेत्र पर ब्याज अर्जित होता है। ब्याज दर समझौते के तहत सालाना निर्धारित की जाती है और IFTA, Inc. द्वारा प्रकाशित की जाती है। |
| देय कर बनाम क्रेडिट/धनवापसी | यदि सभी अधिक्षेत्रों में कुल शुद्ध कर योग्य गैलन एक सकारात्मक राशि उत्पन्न करते हैं, तो उस शेष को आधार अधिक्षेत्र को भुगतान किया जाता है। यदि कुल नकारात्मक है, तो रिटर्न एक क्रेडिट दिखाता है, जो आधार अधिक्षेत्र भविष्य की त्रैमासिकों के विरुद्ध आगे ले जाता है या अपने स्वयं के नियमों के तहत धनवापसी करता है। |
अपने परिणाम की व्याख्या
एक सकारात्मक अधिक्षेत्र आंकड़ा का अर्थ है कि आप उस अधिक्षेत्र को कुछ देते हैं। यह कहता है कि आपके बेड़े ने अपनी सीमाओं के अंदर जला दिया गया ईंधन — इसके मील को आपके बेड़े एमपीजी से विभाजित किया गया — वह कर-भुगतान गैलन से अधिक था जो आपने वहाँ खरीदे थे। आपने अपनी सड़कों पर अकर लगाया गया ईंधन का उपयोग किया, इसलिए अंतर को इसकी वर्तमान दर पर कर लगाया जाता है।
एक नकारात्मक आंकड़ा एक क्रेडिट है। आपने उस अधिक्षेत्र में अधिक कर-भुगतान ईंधन खरीदा है जो आपने वहाँ जल गया है, आमतौर पर क्योंकि इसमें सस्ता ईंधन है या आपने एक पंक्ति को पार करने से पहले भर दिया है। आपने पहले से ही उन गैलन पर कर का भुगतान किया है जो आपने कहीं और जल गए हैं, और वह अधिक भुगतान अन्य जगहों पर आपकी बकाया को ऑफसेट करता है।
शुद्ध आंकड़ा योग है, प्रति-राज्य बिल नहीं। क्योंकि क्रेडिट और डेबिट ऑफसेट होते हैं, शुद्ध राशि छोटी हो सकती है भले ही व्यक्तिगत अधिक्षेत्र पंक्तियाँ बड़ी हों। आप या तो अपने आधार अधिक्षेत्र के माध्यम से उस एकल शुद्ध राशि को प्राप्त करते हैं, जो फिर प्रत्येक अधिक्षेत्र का हिस्सा इसमें वितरित करता है और आपकी ओर से प्रत्येक क्रेडिट एकत्र करता है — वह समाशोधन कार्य IFTA का संपूर्ण बिंदु है। एक शुद्ध क्रेडिट स्वचालित रूप से नकद नहीं है: अधिकांश आधार अधिक्षेत्र इसे आगामी त्रैमासिकों के विरुद्ध आगे ले जाते हैं (आमतौर पर आठ त्रैमासिकों तक) या इसे अनुरोध पर धनवापसी करते हैं, और छोटे शेष अक्सर धनवापसी के बजाय रखे जाते हैं। अपने स्वयं के आधार अधिक्षेत्र का नियम जाँचें।
कुछ और पर विश्वास करने से पहले बेड़े एमपीजी की सत्यता जाँचें। बेड़े एमपीजी रिटर्न पर हर कर योग्य-गैलन आंकड़ा चलाता है, इसलिए वहाँ एक त्रुटि सभी अधिक्षेत्रों को एक साथ विकृत करती है। एक लोड किया गया क्लास 8 ट्रैक्टर-ट्रेलर यथार्थवादी रूप से मोटे तौर पर 5–8 एमपीजी चलता है; सीधे ट्रक और हल्के योग्य वाहन अधिक चल सकते हैं। लगभग 3 एमपीजी के नीचे या लगभग 12 एमपीजी से अधिक का परिणाम लगभग हमेशा एक डेटा समस्या है, न कि एक वास्तविक परिचालन परिणाम:
- एमपीजी बहुत कम — मील गायब हैं (एक अधिक्षेत्र रिटर्न से छोड़ दिया गया, एक यात्रा लॉग नहीं की गई) या ईंधन दोहरी गिना गया था, गैलन को बढ़ाते हुए।
- एमपीजी बहुत अधिक — ईंधन रसीद गायब हैं, थोक-टंकी निकासी कभी रिकॉर्ड नहीं की गई, या रीफर/सहायक ईंधन को बाहर रखा गया था जबकि इसके मील रहे।
- यूनिट बेमेल — एक ही रिटर्न पर किलोमीटर के साथ मील मिलाना या लीटर के साथ गैलन मिलाना। सब कुछ एक यूनिट सिस्टम में पहले परिवर्तित करें; 1 यूएस गैलन ≈ 3.785 एल और 1 मील ≈ 1.609 किमी।
अधिभार पंक्तियाँ हमेशा एक राशि देय दिखाती हैं। जो अधिक्षेत्र अधिभार का उपयोग करते हैं — इंडियाना, केंटकी और वर्जीनिया उनमें से हैं — इसे केवल रिटर्न के माध्यम से एकत्र करते हैं, कभी पंप पर नहीं। अधिभार पंक्ति इसलिए उपभोग किए गए गैलन को कोई खरीद क्रेडिट के साथ चार्ज करती है, और यह कभी भी नकारात्मक नहीं हो सकती है। यदि आपकी अधिभार पंक्ति एक क्रेडिट दिखाती है, तो इसे गलत तरीके से गणना की गई थी। ध्यान दें कि यह कैलकुलेटर अधिक्षेत्र पंक्ति प्रति एक दर लागू करता है, इसलिए अधिभार राज्य को मॉडल करने के लिए आपको इसे दो पंक्तियों के रूप में दर्ज करना चाहिए: कर योग्य गैलन पर नियमित दर, और कर-भुगतान गैलन शून्य के रूप में दर्ज किए गए कर योग्य गैलन पर अधिभार दर।
यह परिणाम क्या है। यह आपकी स्वयं की कार्यपत्रक अंकगणित जाँचने के लिए एक अनुमान है — आपके एमपीजी को प्रशंसनीय की पुष्टि करते हुए, एक अधिक्षेत्र को पकड़ते हुए जो आपने भूल गए, या यह पूर्वावलोकन करते हुए कि क्या त्रैमासिक भुगतान या क्रेडिट के रूप में उतरेगी। यह एक दाखिल किया गया IFTA रिटर्न नहीं है, इसमें दंड या ब्याज शामिल नहीं है, यह अधिक्षेत्र-विशिष्ट माइलेज छूट लागू नहीं करता है, और यह कर सलाह नहीं है। दरें हर त्रैमासिक बदलती हैं; राशि जो आपको वास्तव में दाखिल करनी चाहिए वह आपके आधार अधिक्षेत्र के रिटर्न से आना चाहिए जिसमें उस सटीक त्रैमासिक के लिए आधिकारिक IFTA, Inc. दर तालिका का उपयोग किया जाए, आपकी यात्रा रिकॉर्ड और ईंधन रसीद से। कुछ भी महत्वपूर्ण के लिए, अपने आधार अधिक्षेत्र या एक योग्य कर पेशेवर के साथ काम करें।
अक्सर पूछे जाने वाले सवाल
मेरा माइलेज सभी राज्यों का औसत क्यों लिया जाता है? IFTA के नियम के मुताबिक पूरी तिमाही के लिए एक ही फ्लीट MPG लेना होता है, ताकि खपत मील के अनुपात में बँटे — हर राज्य के लिए अंदाज़े से अलग-अलग माइलेज न लगाना पड़े।
क्या टोल या ऑफ़-रोड मील भी गिने जाते हैं? कुछ क्षेत्राधिकार कुछ मील को छूट देते हैं और कुछ पर अतिरिक्त सरचार्ज लगाते हैं। सिर्फ़ कर योग्य मील ही भरें, और सरचार्ज वाले क्षेत्राधिकार को अलग पंक्ति में शून्य गैलन के साथ जोड़ें।
अगर किसी क्षेत्राधिकार में मैंने ईंधन खरीदा ही नहीं तो? गैलन में 0 भरें — वहाँ जलाया गया हर कर योग्य गैलन उसी क्षेत्राधिकार की दर पर देय कर बन जाएगा।