Công cụ này dùng để làm gì
Đây là công cụ dành riêng cho các nhà vận tải có giấy phép theo Hiệp định Thuế Nhiên liệu Quốc tế (IFTA) của Mỹ và Canada, áp dụng cho 48 tiểu bang liền kề của Mỹ và 10 tỉnh bang của Canada. Việt Nam không tham gia IFTA và cũng không có cơ chế phân bổ thuế nhiên liệu tương tự giữa các tỉnh, nên bảng tính này chủ yếu hữu ích cho doanh nghiệp vận tải chạy tuyến Bắc Mỹ, đội xe thuê ngoài hoặc người Việt đang làm nghề lái xe tải đường dài tại Mỹ/Canada. Thuế suất và quy định thay đổi theo từng quý, vì vậy hãy nhập đúng bảng thuế suất chính thức của quý bạn đang khai. Mọi số tiền đều tính bằng đô la Mỹ trên mỗi gallon — đúng đơn vị dùng trên bảng thuế suất IFTA chuẩn. Kết quả ở đây chỉ mang tính ước lượng tham khảo, không thay thế cho tờ khai nộp tại khu vực đăng ký gốc (base jurisdiction) của bạn.
Cách sử dụng
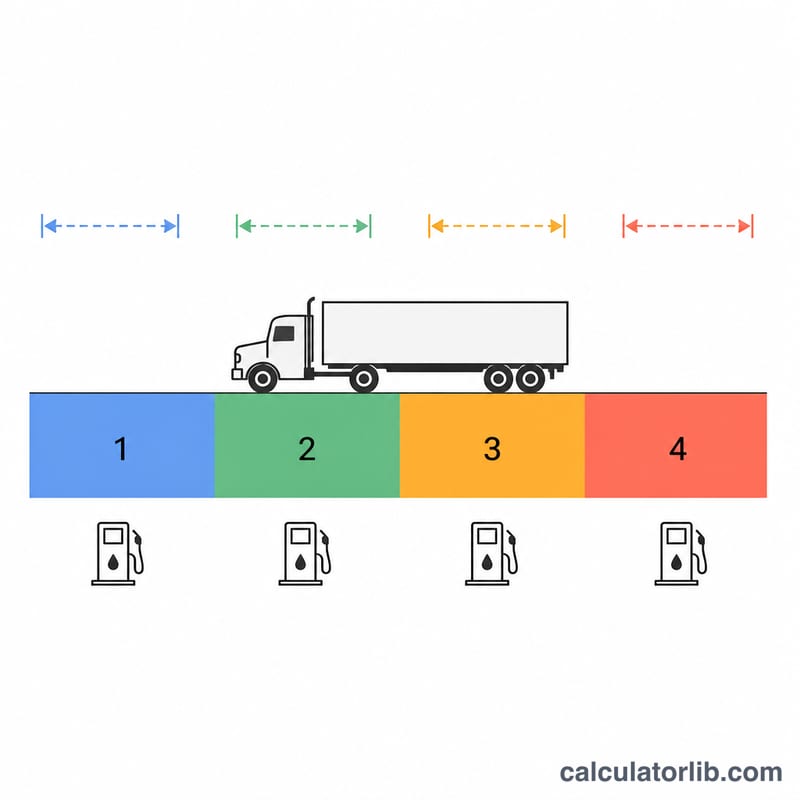
Với mỗi khu vực tài phán mà xe đã đi qua, hãy nhập số dặm đã chạy tại đó, số gallon chịu thuế bạn thực sự đã đổ tại đó, và thuế suất trên mỗi gallon của khu vực đó. Những dòng không dùng đến thì cứ để bằng 0. Công cụ sẽ gộp toàn bộ các dòng lại để tính mức tiêu hao nhiên liệu trung bình của cả đội xe, sau đó phân bổ ngược lượng nhiên liệu tiêu thụ về từng khu vực.
Giải thích công thức
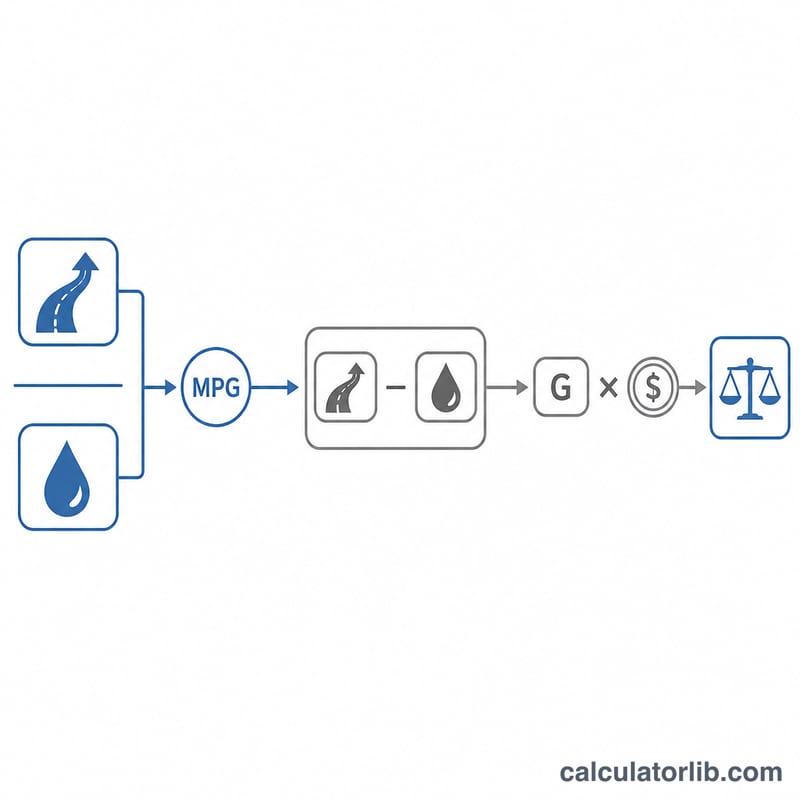
Mức tiêu hao nhiên liệu trung bình của đội xe được tính gộp toàn bộ số dặm và toàn bộ số gallon: \(\text{MPG}\) = tổng số dặm ÷ tổng số gallon. Số gallon chịu thuế của một khu vực khi đó là \(\text{Miles}_j / \text{MPG}\), và tiền thuế chính là phần chênh lệch giữa lượng nhiên liệu bạn đốt tại đó và lượng nhiên liệu bạn mua tại đó:
$$\text{Tax}_j = \left( \frac{\text{Miles}_j}{\text{MPG}} - \text{Gallons}_j \right) \times \text{Rate}_j$$Kết quả dương nghĩa là bạn còn phải nộp thuế; kết quả âm là khoản được ghi có (credit), vì bạn đã trả trước thuế ngay tại cây xăng cho phần nhiên liệu thực tế lại đốt ở nơi khác.
Ví dụ minh họa
Một xe tải chạy 3.000 dặm ở Bang A và mua 400 gallon với thuế suất 0,30 mỗi gallon; sau đó chạy 2.000 dặm ở Bang B và mua 200 gallon với thuế suất 0,25 mỗi gallon.
$$\text{MPG} = \frac{5000}{600} = 8.333$$$$\text{Tax}_A = \left( \frac{3000}{8.333} - 400 \right) \times 0.30 = (360 - 400) \times 0.30 = -\$12.00$$$$\text{Tax}_B = \left( \frac{2000}{8.333} - 200 \right) \times 0.25 = (240 - 200) \times 0.25 = \$10.00$$Tổng hợp lại, quý này bạn được ghi có 2,00 đô la.
Các Điều Khoản IFTA Chính Được Xác Định
Các điều khoản sau đây xuất phát từ Thỏa thuận Thuế Nhiên liệu Quốc tế, chỉ áp dụng tại Hoa Kỳ (48 tiểu bang liên tục) và 10 tỉnh Cana. Alaska, Hawaii, các lãnh thổ Hoa Kỳ và các lãnh thổ Cana không phải là các thành viên IFTA.
| Điều Khoản | Định Nghĩa |
|---|---|
| IFTA | Thỏa thuận Thuế Nhiên liệu Quốc tế, một thỏa thuận hợp tác giữa các tiểu bang Hoa Kỳ và tỉnh Cana cho phép một nhà vận chuyển motor liên tiểu bang nộp một bản khai thuế sử dụng nhiên liệu hàng quý với một tư pháp quyền lực duy nhất thay vì nộp báo cáo riêng biệt ở mọi nơi nó du lịch. |
| Tư pháp quyền lực cơ sở | Tiểu bang thành viên hoặc tỉnh nơi các phương tiện đủ điều kiện được đăng ký và nơi lưu giữ hồ sơ hoạt động hoặc có thể được cấp phát. Nó phát hành giấy phép, nhận bản khai báo và thanh toán hàng quý, và giải quyết số tiền với các tư pháp quyền lực khác. |
| Giấy phép IFTA và tem dán | Một giấy phép duy nhất được phát hành bởi tư pháp quyền lực cơ sở, với một cặp tem dán được hiển thị trên mỗi bên của cabin mỗi phương tiện đủ điều kiện. Tem dán được phát hành mỗi năm dương lịch. |
| Phương tiện motor đủ điều kiện | Nói chung là một phương tiện được sử dụng để vận chuyển liên tiểu bang người hoặc tài sản có hai trục và trọng lượng toàn bộ hoặc trọng lượng đăng ký toàn bộ trên 26.000 lb (11.797 kg), hoặc ba hoặc nhiều trục bất kể trọng lượng, hoặc một sự kết hợp vượt quá trọng lượng đó. Phương tiện giải trí được sử dụng cho khoái lạc cá nhân bị loại trừ. |
| Tổng số dặm | Mỗi dặm hoặc kilomet được đi bằng các phương tiện đủ điều kiện của đội trong quý, ở tất cả các tư pháp quyền lực, cho dù tải, trống, deadhead hay bobtail, và cho dù đáng thuế hay không. |
| Dặm đáng thuế | Phần của tổng số dặm trong một tư pháp quyền lực nhất định phải chịu thuế sử dụng nhiên liệu của tư pháp quyền lực đó — đó là, tổng số dặm trong tư pháp quyền lực trừ đi bất kỳ dặm miễn trừ nào mà nó công nhận. |
| Dặm không đáng thuế hoặc miễn trừ | Dặm mà một tư pháp quyền lực cụ thể loại trừ khỏi cơ sở thuế sử dụng nhiên liệu của nó, chẳng hạn như một số dặm đường bộ lộ, ngoài đường cao tốc, rừng hoặc cho phép perjalanan bahan bakar. Các miễn trừ được xác định từng tư pháp quyền lực và không thống nhất, vì vậy cùng một chuyến có thể miễn trừ ở một tiểu bang và đáng thuế ở tiểu bang tiếp theo. |
| Gallon đã nộp thuế | Nhiên liệu được đặt vào bể chứa cấp của một phương tiện đủ điều kiện mà thuế nhiên liệu của tư pháp quyền lực đó đã được nộp tại cây xăng, được hỗ trợ bởi hóa đơn hoặc hồ sơ rút khối lượng lớn thể hiện tư pháp quyền lực, ngày tháng và số lượng. |
| Gallon đáng thuế (tiêu thụ) | Nhiên liệu mà đội được cho là đã đốt cháy trong một tư pháp quyền lực, tính toán như dặm đáng thuế của tư pháp quyền lực đó chia cho MPG bình quân đội — không phải là nhiên liệu được mua ở đó. |
| Gallon đáng thuế ròng | Gallon tiêu thụ đáng thuế trong một tư pháp quyền lực trừ đi gallon đã nộp thuế được mua trong tư pháp quyền lực đó. Một hình ông tích cực là tiêu thụ chưa được thuế; một hình âm là mua quá mức. |
| MPG bình quân đội | Tổng dặm cho toàn bộ đội trong quý chia cho tổng gallon đã nộp thuế cho toàn bộ đội, thường được báo cáo đến hai chữ số thập phân. Một hình toàn bộ đội được áp dụng cho mỗi tư pháp quyền lực; MPG mỗi xe tải hoặc mỗi tiểu bang không được sử dụng. |
| Tư pháp quyền lực phụ phí | Một tư pháp quyền lực thành viên thu thêm một khoản phí phụ thêm mỗi gallon được báo cáo trên dòng riêng của lợi nhuận. Phí phụ thêm không được thu tại cây xăng, vì vậy nó được tính trên gallon tiêu thụ không có tín dụng mua. Indiana, Kentucky và Virginia đã sử dụng cấu trúc này. |
| Các kỳ báo cáo hàng quý | Q1 = Tháng Một–Tháng Ba, Q2 = Tháng Tư–Tháng Sáu, Q3 = Tháng Bảy–Tháng Chín, Q4 = Tháng Mười–Tháng Mười Hai. Một bản khai báo được yêu cầu cho mỗi quý mà giấy phép hoạt động, bao gồm các quý không có chuyến du lịch (một bản khai báo "không"). |
| Ngày hạn chót nộp hồ sơ | Ngày hạn chót IFTA tiêu chuẩn là ngày cuối cùng của tháng sau quý: 30 tháng Tư cho Q1, 31 tháng Bảy cho Q2, 31 tháng Mười cho Q3 và 31 tháng Một cho Q4. Khi ngày rơi vào cuối tuần hoặc ngày lễ pháp lý, ngày làm việc tiếp theo áp dụng. |
| Phạt và lãi suất | Theo Điều khoản Thỏa thuận của IFTA, một bản khai báo nộp trễ hoặc thanh toán thiếu hụt có khoản phạt 50 USD hoặc 10% số tiền thuế ròng do, tùy theo số tiền nào lớn hơn, cộng với lãi suất tích lũy mỗi tư pháp quyền lực trên số tiền thuế phải trả cho nó, tính toán hàng tháng từ ngày hạn chót. Lãi suất được xác định hàng năm theo Thỏa thuận và được công bố bởi IFTA, Inc. |
| Thuế do vs. tín dụng/hoàn lại | Nếu tổng gallon đáng thuế ròng trên các tư pháp quyền lực tạo ra một số tiền dương, số dư đó được trả cho tư pháp quyền lực cơ sở. Nếu tổng là số âm, bản khai báo cho thấy một tín dụng, mà tư pháp quyền lực cơ sở hoặc thực hiện chuyển tiếp trong những quý tới hoặc hoàn lại theo những quy tắc riêng của nó. |
Giải Thích Kết Quả Của Bạn
Một hình tư pháp quyền lực dương có nghĩa là bạn nợ tư pháp quyền lực đó. Nó nói rằng nhiên liệu mà đội của bạn đã đốt cháy bên trong biên giới của nó — dặm của nó chia cho MPG bình quân đội của bạn — lớn hơn gallon đã nộp thuế mà bạn mua ở đó. Bạn đã sử dụng nhiên liệu chưa được thuế trên đường của nó, vì vậy sự khác biệt được tính thuế với tỷ lệ hiện tại của nó.
Một hình âm là một tín dụng. Bạn mua nhiều nhiên liệu đã nộp thuế trong tư pháp quyền lực đó so với những gì bạn đã đốt cháy ở đó, thường là do nó có nhiên liệu rẻ hoặc bạn đã đổ đầy bước trước khi vượt qua một dòng. Bạn đã trả tiền thuế trên gallon bạn đã đốt cháy ở nơi khác, và khoản thanh toán thặng dư đó bù đắp những gì bạn nợ ở nơi khác.
Hình ròng là tổng, không phải là hóa đơn trên mỗi tiểu bang. Bởi vì tín dụng và nợ bù đắp, số tiền ròng có thể nhỏ ngay cả khi các dòng tư pháp quyền lực riêng lẻ lớn. Bạn trả hoặc nhận số tiền ròng đó thông qua tư pháp quyền lực cơ sở của bạn, sau đó nó phân phối phần của mỗi tư pháp quyền lực cho nó và thu thập mỗi tín dụng của bạn — chức năng xóa đó là toàn bộ điểm của IFTA. Một tín dụng ròng không phải là tiền mặt tự động: hầu hết các tư pháp quyền lực cơ sở thực hiện chuyển tiếp nó chống lại các quý tiếp theo (thường là tối đa tám quý) hoặc hoàn lại nó theo yêu cầu, và số dư nhỏ thường được giữ lại thay vì hoàn lại. Kiểm tra quy tắc của tư pháp quyền lực cơ sở riêng của bạn.
Kiểm tra sự hợp lý của MPG bình quân đội trước khi bạn tin tưởng bất cứ điều gì khác. MPG bình quân đội điều khiển mỗi hình gallon đáng thuế trên bản khai báo, vì vậy một lỗi ở đó làm biến dạng tất cả các tư pháp quyền lực cùng một lúc. Một xe kéo loại 8 được tải thực tế chạy khoảng 5–8 MPG; những chiếc xe tải thẳng và các phương tiện đủ điều kiện nhẹ hơn có thể chạy cao hơn. Một kết quả dưới khoảng 3 MPG hoặc trên khoảng 12 MPG hầu như luôn là một vấn đề dữ liệu, không phải là một kết quả hoạt động thực:
- MPG quá thấp — dặm bị thiếu (một tư pháp quyền lực bị bỏ lại khỏi bản khai báo, một chuyến không được ghi nhật ký) hoặc nhiên liệu được đếm hai lần, làm tăng gallon.
- MPG quá cao — hóa đơn nhiên liệu bị thiếu, một rút khối lượng lớn bể chứa không bao giờ được ghi nhật ký, hoặc nhiên liệu reefer/phụ trợ bị loại trừ trong khi dặm của nó vẫn còn.
- Không khớp đơn vị — trộn kilomet với dặm hoặc lít với gallon trên cùng một bản khai báo. Chuyển đổi mọi thứ thành một hệ thống đơn vị duy nhất trước tiên; 1 gallon Mỹ ≈ 3.785 L và 1 dặm ≈ 1.609 km.
Các dòng phụ phí luôn hiển thị số tiền do. Các tư pháp quyền lực sử dụng phụ phí — Indiana, Kentucky và Virginia trong số những cái khác — thu thập nó chỉ thông qua bản khai báo, không bao giờ tại cây xăng. Dòng phụ phí do đó tính phí gallon tiêu thụ không có tín dụng mua, và nó không bao giờ có thể đi âm. Nếu dòng phụ phí của bạn cho thấy một tín dụng, nó được tính toán sai. Lưu ý rằng máy tính này áp dụng một tỷ lệ cho mỗi dòng tư pháp quyền lực, vì vậy để mô phỏng một tiểu bang phụ phí bạn phải nhập nó dưới dạng hai dòng: tỷ lệ thường xuyên trên gallon đáng thuế ròng, và tỷ lệ phụ phí trên gallon tiêu thụ với gallon đã nộp thuế được nhập làm không.
Kết quả này là gì. Đó là một ước tính để kiểm tra số học bảng tính của chính bạn — xác nhận MPG của bạn là hợp lý, bắt một tư pháp quyền lực bạn quên, hoặc xem trước liệu quý sẽ hạ cánh dưới dạng thanh toán hay tín dụng. Nó không phải là một bản khai báo IFTA được nộp, nó không bao gồm lãi phạt hoặc, nó không áp dụng các miễn trừ dặm cụ thể của tư pháp quyền lực, và nó không phải là lời khuyên về thuế. Các tỷ lệ thay đổi mỗi quý; số tiền bạn thực sự nộp phải đến từ bản khai báo của tư pháp quyền lực cơ sở của bạn sử dụng bảng tỷ lệ IFTA chính thức, Inc. cho quý chính xác đó, từ hồ sơ chuyến của bạn và hóa đơn nhiên liệu. Đối với bất cứ điều gì có hậu quả, làm việc với tư pháp quyền lực cơ sở của bạn hoặc một chuyên gia thuế đủ tiêu chuẩn.
Câu hỏi thường gặp
Vì sao mức tiêu hao nhiên liệu lại tính trung bình cho tất cả các bang? IFTA yêu cầu dùng một chỉ số MPG chung cho cả đội xe trong quý, để lượng nhiên liệu tiêu thụ được phân bổ theo tỷ lệ số dặm đã chạy, thay vì ước chừng riêng cho từng bang.
Số dặm đi đường thu phí hoặc đường ngoài công lộ có được tính không? Một số khu vực miễn thuế cho vài loại dặm nhất định, trong khi lại áp phụ thu (surcharge) với loại khác. Bạn chỉ nên nhập số dặm chịu thuế, và với khu vực có phụ thu thì thêm thành một dòng riêng với số gallon bằng 0.
Nếu tôi không mua nhiên liệu ở một khu vực thì sao? Hãy nhập 0 gallon; khi đó toàn bộ số gallon chịu thuế đã đốt tại khu vực đó sẽ trở thành tiền thuế phải nộp theo thuế suất của khu vực ấy.