À quoi sert ce calculateur
Cet outil s'adresse aux transporteurs titulaires d'une licence IFTA (International Fuel Tax Agreement), l'accord nord-américain qui couvre les 48 États américains contigus et 10 provinces canadiennes. Les taux et les règles changent à chaque trimestre : saisissez donc la grille officielle du trimestre que vous déclarez. Les montants sont exprimés en dollars américains par gallon, l'unité utilisée sur la feuille de taux IFTA standard. Ce calculateur est une aide à l'estimation et ne remplace pas la déclaration déposée auprès de votre juridiction de base. À noter : il n'existe pas d'équivalent IFTA en France ni dans l'Union européenne — le carburant y est taxé à l'achat (TICPE), avec des dispositifs distincts comme le remboursement partiel sur le gazole professionnel.
Comment l'utiliser
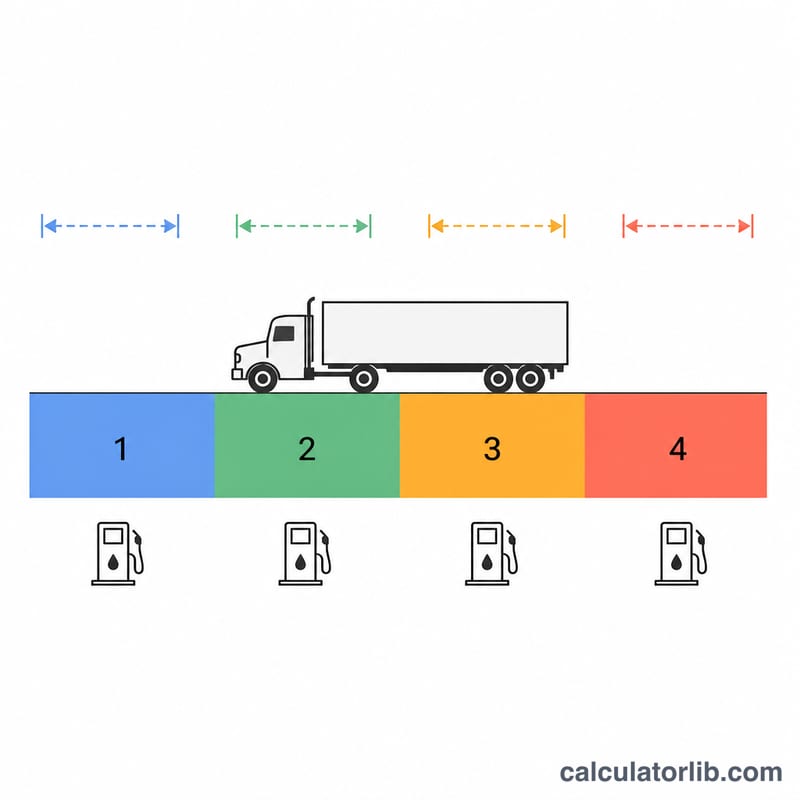
Pour chaque juridiction traversée, indiquez les miles parcourus sur son territoire, les gallons taxables réellement achetés sur place et le taux de taxe au gallon applicable. Laissez à zéro les lignes inutilisées. Le calculateur regroupe d'abord toutes les lignes pour obtenir la consommation moyenne de votre flotte, puis répartit cette consommation entre les juridictions.
La formule expliquée
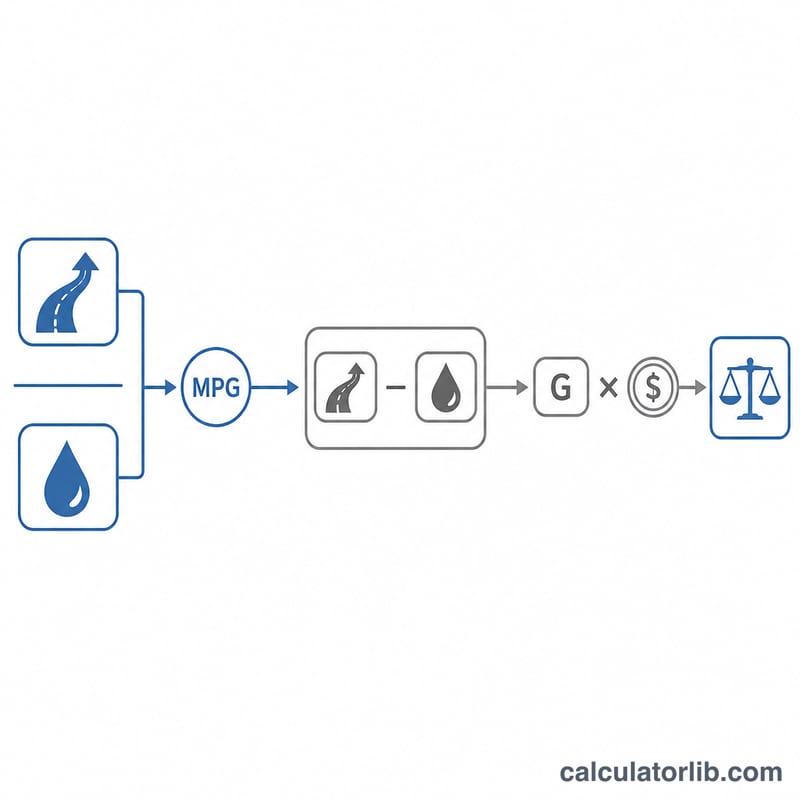
La consommation moyenne de la flotte se calcule sur l'ensemble des miles et des gallons : \(\text{MPG}\) = miles totaux ÷ gallons totaux. Les gallons taxables d'une juridiction valent alors \(\text{Miles}_j / \text{MPG}\), et la taxe correspond à l'écart entre ce que vous y avez consommé et ce que vous y avez acheté :
$$\text{Taxe}_j = \left( \frac{\text{Miles}_j}{\text{MPG}} - \text{Gallons}_j \right) \times \text{Taux}_j$$Un résultat positif correspond à une taxe à payer ; un résultat négatif correspond à un crédit, car vous avez déjà payé la taxe à la pompe sur du carburant consommé ailleurs.
Exemple chiffré
Un camion parcourt 3 000 miles dans l'État A où il achète 400 gallons à 0,30 le gallon, puis 2 000 miles dans l'État B où il achète 200 gallons à 0,25 le gallon.
$$\text{MPG} = \frac{5000}{600} = 8.333$$$$\text{Taxe}_A = \left( \frac{3000}{8.333} - 400 \right) \times 0.30 = (360 - 400) \times 0.30 = -\$12.00$$$$\text{Taxe}_B = \left( \frac{2000}{8.333} - 200 \right) \times 0.25 = (240 - 200) \times 0.25 = \$10.00$$La position nette du trimestre est donc un crédit de 2,00.
Termes clés d'IFTA définis
Les termes suivants proviennent de l'Accord international sur la taxe sur les carburants, qui s'applique uniquement aux États-Unis (48 États contigus) et aux 10 provinces canadiennes. L'Alaska, Hawaï, les territoires américains et les territoires canadiens ne sont pas membres de l'IFTA.
| Terme | Définition |
|---|---|
| IFTA | L'Accord international sur la taxe sur les carburants, un arrangement coopératif entre les États américains et les provinces canadiennes qui permet à un transporteur routier interétatique de présenter un rapport trimestriel sur l'utilisation des carburants auprès d'une seule juridiction au lieu de rapports séparés partout où il circule. |
| Juridiction de base | L'État membre ou la province où les véhicules admissibles sont immatriculés et où les dossiers opérationnels sont conservés ou peuvent être mis à disposition. Elle délivre la licence, reçoit le rapport trimestriel et le paiement, et règle les montants avec les autres juridictions. |
| Licence et vignettes de l'IFTA | Une licence unique délivrée par la juridiction de base, avec une paire de vignettes affichées de chaque côté de la cabine de chaque véhicule admissible. Les vignettes sont délivrées par année civile. |
| Véhicule automobile admissible | Généralement un véhicule utilisé pour le transport interétatique de personnes ou de biens avec deux essieux et un poids brut ou poids brut immatriculé supérieur à 26 000 lb (11 797 kg), ou trois essieux ou plus indépendamment du poids, ou une combinaison dépassant ce poids. Les véhicules récréatifs utilisés pour le plaisir personnel sont exclus. |
| Milles totaux | Chaque mille ou kilomètre parcouru par les véhicules admissibles de la flotte au cours du trimestre, dans toutes les juridictions, qu'ils soient chargés, vides, en retour à vide ou sans remorque, et qu'ils soient imposables ou non. |
| Milles imposables | La portion des milles totaux dans une juridiction donnée qui est assujettie à la taxe sur l'utilisation des carburants de cette juridiction — c'est-à-dire le total des milles dans la juridiction moins tout mille exonéré qu'elle reconnaît. |
| Milles non imposables ou exonérés | Milles qu'une juridiction particulière exclut de sa base de taxe sur l'utilisation des carburants, comme certains milles de route à péage, hors-route, de route forestière ou de permis de carburant. Les exonérations sont définies juridiction par juridiction et ne sont pas uniformes, de sorte que le même trajet peut être exonéré dans un État et imposable dans le suivant. |
| Gallons sur lesquels la taxe a été payée | Carburant placé dans le réservoir de ravitaillement d'un véhicule admissible sur lequel la taxe sur le carburant de cette juridiction a déjà été payée à la pompe, appuyée par un reçu ou un dossier de retrait en vrac indiquant la juridiction, la date et la quantité. |
| Gallons imposables (consommés) | Le carburant que la flotte est réputée avoir consommé dans une juridiction, calculé en divisant les milles imposables de cette juridiction par le MPG moyen de la flotte — et non le carburant acheté là-bas. |
| Gallons imposables nets | Gallons imposables consommés dans une juridiction moins les gallons sur lesquels la taxe a été payée achetés dans cette juridiction. Un chiffre positif est une consommation non imposée ; un chiffre négatif est un sur-achat. |
| MPG moyen de la flotte | Total des milles pour toute la flotte au cours du trimestre divisé par le total des gallons sur lesquels la taxe a été payée pour toute la flotte, généralement rapporté à deux décimales. Un seul chiffre au niveau de la flotte est appliqué à chaque juridiction ; le MPG par camion ou par État n'est pas utilisé. |
| Juridiction avec surtaxe | Une juridiction membre qui impose une surtaxe supplémentaire par gallon déclarée sur sa propre ligne du rapport. La surtaxe n'est pas perçue à la pompe, elle est donc facturée sur les gallons consommés sans crédit d'achat. L'Indiana, le Kentucky et la Virginie ont utilisé cette structure. |
| Périodes de déclaration trimestrielles | T1 = Janvier–Mars, T2 = Avril–Juin, T3 = Juillet–Septembre, T4 = Octobre–Décembre. Un rapport est requis pour chaque trimestre pendant lequel la licence est active, y compris les trimestres sans circulation (un rapport « zéro »). |
| Dates d'échéance de déclaration | La date d'échéance standard de l'IFTA est le dernier jour du mois suivant le trimestre : 30 avril pour T1, 31 juillet pour T2, 31 octobre pour T3 et 31 janvier pour T4. Lorsque la date tombe un jour de fin de semaine ou un jour férié légal, le prochain jour ouvrable s'applique. |
| Pénalité et intérêts | Selon les Articles d'accord de l'IFTA, une déclaration tardive ou sous-déclarée entraîne une pénalité de 50 $ ou 10 % de la taxe nette due, selon le montant le plus élevé, plus les intérêts courus par juridiction sur la taxe qui lui est due, calculés mensuellement à partir de la date d'échéance. Le taux d'intérêt est fixé annuellement selon l'Accord et publié par IFTA, Inc. |
| Taxe due ou crédit/remboursement | Si le total des gallons imposables nets dans toutes les juridictions produit un montant positif, ce solde est payé à la juridiction de base. Si le total est négatif, la déclaration affiche un crédit, que la juridiction de base reporte soit sur les trimestres futurs, soit rembourse selon ses propres règles. |
Interprétation de votre résultat
Un chiffre positif d'une juridiction signifie que vous êtes redevable de cette juridiction. Il indique que le carburant que votre flotte a consommé à l'intérieur de ses frontières — ses milles divisés par votre MPG moyen de flotte — était supérieur aux gallons sur lesquels la taxe a été payée que vous y avez achetés. Vous avez utilisé du carburant non imposé sur ses routes, donc la différence est imposée à son taux actuel.
Un chiffre négatif est un crédit. Vous avez acheté plus de carburant sur lequel la taxe a été payée dans cette juridiction que vous n'en avez consommé, généralement parce qu'elle a du carburant moins cher ou que vous avez fait le plein avant de franchir une limite. Vous avez déjà payé une taxe sur les gallons que vous avez consommés ailleurs, et ce paiement excédentaire compense ce que vous devez ailleurs.
Le chiffre net est la somme, pas une facture par État. Parce que les crédits et les débits se compensent, le montant net peut être faible même lorsque les lignes individuelles de juridiction sont importants. Vous payez ou recevez ce seul montant net par l'intermédiaire de votre juridiction de base, qui distribue ensuite la part de chaque juridiction à celle-ci et collecte chaque crédit en votre nom — cette fonction de compensation est l'intérêt fondamental de l'IFTA. Un crédit net n'est pas automatiquement de l'argent : la plupart des juridictions de base le reportent sur les trimestres suivants (communément jusqu'à huit trimestres) ou le remboursent sur demande, et les petits soldes sont souvent conservés plutôt que remboursés. Vérifiez la règle de votre propre juridiction de base.
Vérifiez l'exactitude du MPG moyen de la flotte avant de faire confiance à tout le reste. Le MPG moyen de la flotte détermine chaque chiffre de gallons imposables sur la déclaration, donc une erreur ici fausse toutes les juridictions à la fois. Un ensemble tracteur-semi-remorque de classe 8 chargé fonctionne généralement à environ 5–8 MPG ; les camions droits et les véhicules admissibles plus légers peuvent fonctionner plus haut. Un résultat inférieur à environ 3 MPG ou supérieur à environ 12 MPG est presque toujours un problème de données, et non un résultat d'exploitation réel :
- MPG trop bas — des milles manquent (une juridiction oubliée sur la déclaration, un trajet non enregistré) ou le carburant a été compté deux fois, gonflant les gallons.
- MPG trop haut — des reçus de carburant manquent, un retrait de réservoir en vrac n'a jamais été enregistré, ou le carburant auxiliaire a été exclu alors que ses milles sont restés.
- Incompatibilité d'unité — mélanger les kilomètres et les milles ou les litres et les gallons sur la même déclaration. Convertir d'abord tout dans un seul système d'unité ; 1 gallon américain ≈ 3,785 L et 1 mille ≈ 1,609 km.
Les lignes de surtaxe affichent toujours un montant dû. Les juridictions qui utilisent une surtaxe — l'Indiana, le Kentucky et la Virginie entre autres — la collectent uniquement par la déclaration, jamais à la pompe. La ligne de surtaxe charge donc les gallons consommés sans crédit d'achat, et elle ne peut jamais être négative. Si votre ligne de surtaxe affiche un crédit, elle a été calculée incorrectement. Notez que cette calculatrice applique un taux par ligne de juridiction, donc pour modéliser un État avec surtaxe, vous devez l'entrer sous deux lignes : le taux régulier sur les gallons imposables nets, et le taux de surtaxe sur les gallons consommés avec des gallons sur lesquels la taxe a été payée entrés comme zéro.
Ce que ce résultat est. C'est une estimation pour vérifier votre propre arithmétique de feuille de calcul — confirmer que votre MPG est plausible, attraper une juridiction que vous avez oubliée, ou prévisualiser si le trimestre aboutira à un paiement ou un crédit. Ce n'est pas une déclaration IFTA déposée, elle n'inclut pas les pénalités ou les intérêts, elle n'applique pas les exonérations de kilométrage spécifiques à la juridiction, et ce n'est pas des conseils fiscaux. Les taux changent chaque trimestre ; le montant que vous déposez réellement doit provenir du rapport de votre juridiction de base en utilisant le tableau des taux officiel IFTA, Inc. pour ce trimestre exact, à partir de vos dossiers de trajet et de vos reçus de carburant. Pour tout ce qui est important, travaillez avec votre juridiction de base ou un professionnel fiscal qualifié.
Questions fréquentes
Pourquoi la consommation est-elle moyennée sur tous les États ? L'IFTA impose un MPG de flotte unique pour le trimestre : la consommation est ainsi répartie au prorata des miles parcourus, et non estimée État par État.
Les miles sur autoroute à péage ou hors route comptent-ils ? Certaines juridictions exonèrent certains miles et appliquent une surtaxe à d'autres. Ne saisissez que les miles taxables et ajoutez les juridictions à surtaxe sur une ligne distincte, avec zéro gallon.
Et si je n'ai acheté aucun carburant dans une juridiction ? Saisissez 0 gallon : chaque gallon taxable consommé sur place devient une taxe à payer au taux de cette juridiction.