这个计算器能做什么
本工具面向已取得《国际燃油税协议》(International Fuel Tax Agreement,简称 IFTA)牌照的承运人。IFTA 覆盖美国本土 48 个相邻州和加拿大 10 个省,是北美跨州、跨省营运车队申报燃油税的统一制度;中国大陆并无对应机制(国内燃油税在成品油消费税中随价征收,无需按行驶辖区分摊申报),因此本工具仅适用于在美加从事运输业务的车队。各辖区的税率和规则每个季度都会调整,请务必按你所申报季度的官方税率表填写;金额单位为“美元/加仑”,与标准 IFTA 税率表一致。本计算器仅供测算参考,不能替代你向基地辖区(base jurisdiction)提交的正式申报表。
使用方法
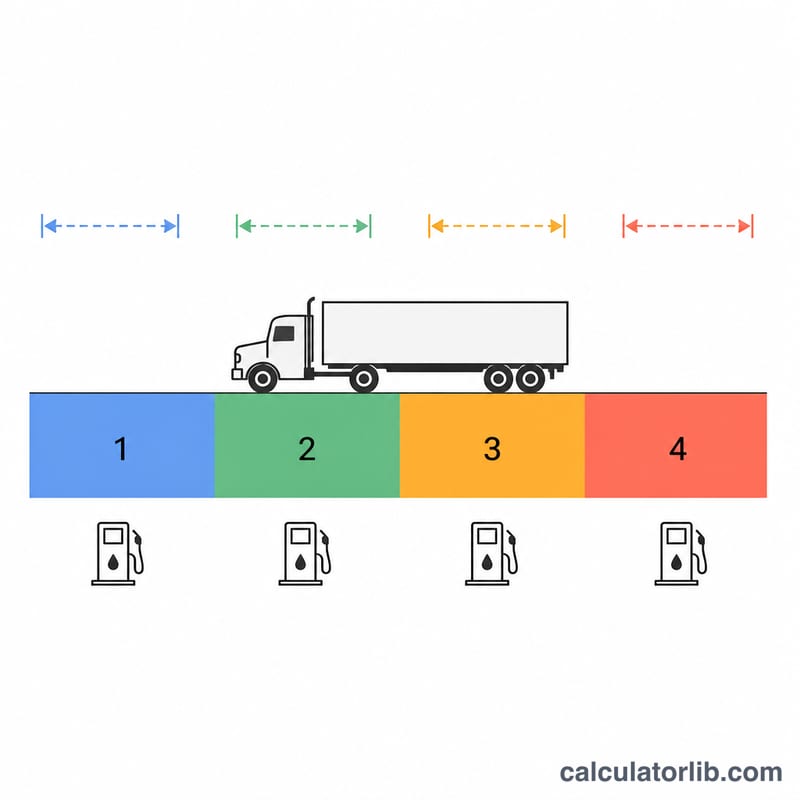
针对每一个你实际行驶过的辖区,分别填写该辖区内的行驶里程、在该辖区实际加注的应税加仑数,以及该辖区的每加仑税率。用不到的行保持为 0 即可。计算器会先把所有行的数据汇总,算出整个车队的平均油耗,再按里程把燃油消耗分摊回各个辖区。
公式详解
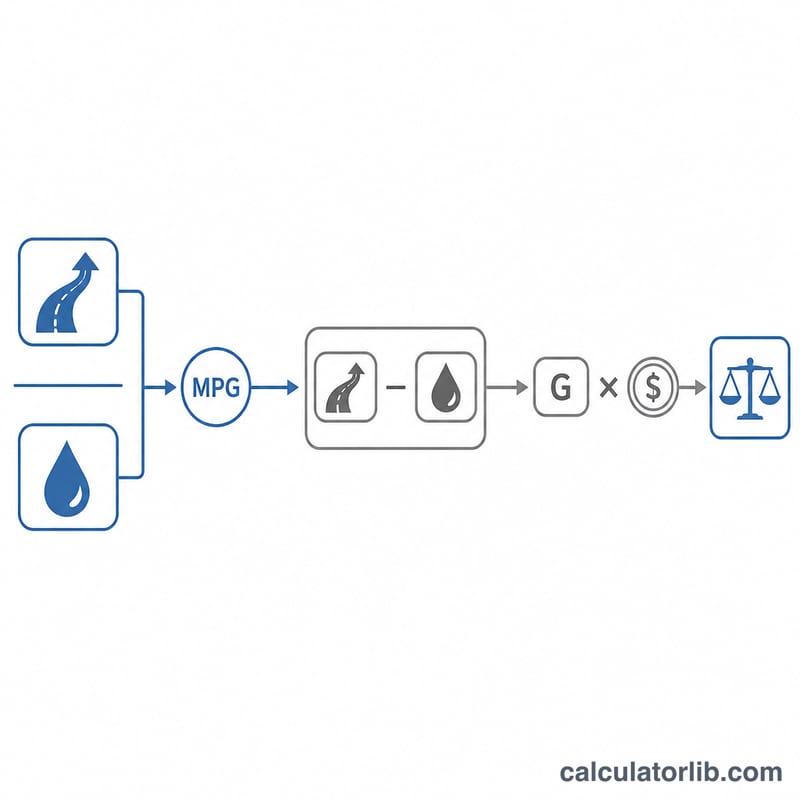
车队平均油耗要把全部里程和全部加仑数放在一起计算:\(\text{MPG}\) = 总里程 ÷ 总加仑数。某个辖区的应税加仑数即为 \(\text{Miles}_j / \text{MPG}\),而应缴税款就是“你在该辖区烧掉的油”与“你在该辖区买到的油”之间的差额:
$$\text{Tax}_j = \left( \frac{\text{Miles}_j}{\text{MPG}} - \text{Gallons}_j \right) \times \text{Rate}_j$$结果为正表示需要补缴税款;结果为负则是抵扣额——因为你在加油时已经预缴了税,而这部分油实际是在别的辖区烧掉的。
实例演算
一辆卡车在 A 州行驶 3,000 英里,在当地加油 400 加仑,税率为每加仑 0.30;在 B 州行驶 2,000 英里,加油 200 加仑,税率为每加仑 0.25。
$$\text{MPG} = \frac{5000}{600} = 8.333$$$$\text{Tax}_A = \left( \frac{3000}{8.333} - 400 \right) \times 0.30 = (360 - 400) \times 0.30 = -\$12.00$$$$\text{Tax}_B = \left( \frac{2000}{8.333} - 200 \right) \times 0.25 = (240 - 200) \times 0.25 = \$10.00$$两者相抵,本季度净额为 2.00 的抵扣(退税)。
关键IFTA术语定义
以下术语来自《国际燃料税协议》(International Fuel Tax Agreement),该协议仅适用于美国(48个相邻州)和10个加拿大省份。阿拉斯加、夏威夷、美国领土和加拿大领土不是IFTA成员。
| 术语 | 定义 |
|---|---|
| IFTA | 《国际燃料税协议》,是美国各州和加拿大各省之间的一种合作协议,允许州际汽车运输承运人向单一管辖权地提交一份季度燃料使用税申报,而不是在其行驶的各地分别提交申报。 |
| 基础管辖权地 | 合格车辆注册所在的成员州或省份,也是运营记录保存或可供查阅的地点。它颁发执照、接收季度申报和付款,并与其他管辖权地结算金额。 |
| IFTA执照和贴标 | 由基础管辖权地颁发的单一执照,每辆合格车辆的驾驶室两侧各显示一张贴标。贴标按日历年颁发。 |
| 合格汽车 | 通常是指用于州际运输人员或物资、拥有两个车轴且总重或注册总重超过26,000 lb (11,797 kg)的车辆,或三个或以上车轴(不论重量)的车辆,或组合重量超过该重量的车辆。用于个人娱乐的娱乐车辆被排除在外。 |
| 总行驶英里数 | 车队合格车辆在本季度内在所有管辖权地行驶的每一英里或公里,无论是满载、空车、转运还是单动力车,也不论是否应税。 |
| 应税行驶英里数 | 给定管辖权地内应受其燃料使用税约束的总行驶英里数部分——即该管辖权地的总行驶英里数减去其认可的任何免税英里数。 |
| 非应税或免税行驶英里数 | 特定管辖权地从其燃料使用税基数中排除的英里数,例如某些收费公路、非公路、林道或燃料行程许可证英里数。豁免情况因管辖权地而异,并且不统一,所以同一行程在一个州可能是免税的,在下一个州可能是应税的。 |
| 已税加仑数 | 加入合格车辆供油罐中的燃料,其中该管辖权地的燃料税已在加油站支付,由显示管辖权地、日期和数量的收据或散装提取记录支持。 |
| 应税加仑数(消耗) | 车队在管辖权地内被认为消耗的燃料,计算方式为该管辖权地的应税行驶英里数除以车队平均油耗(MPG)——而不是在该地购买的燃料。 |
| 净应税加仑数 | 管辖权地内消耗的应税加仑数减去在该管辖权地购买的已税加仑数。正数表示未税消耗;负数表示过度购买。 |
| 车队平均油耗 | 本季度整个车队的总行驶英里数除以整个车队的总已税加仑数,通常报告到两位小数。一个全车队数字适用于每个管辖权地;不使用单辆卡车或按州的油耗。 |
| 附加费管辖权地 | 对每加仑征收额外附加费的成员管辖权地,在申报表的单独行上报告。附加费在加油站不收取,因此按消耗的加仑数收费,不提供购买信用。印第安纳州、肯塔基州和弗吉尼亚州使用过这种结构。 |
| 季度申报期限 | Q1 = 1月–3月,Q2 = 4月–6月,Q3 = 7月–9月,Q4 = 10月–12月。许可证有效的每个季度都需要提交申报,包括没有行驶的季度(一份"零"申报)。 |
| 申报截止日期 | 标准IFTA到期日期是该季度后月份的最后一天:Q1为4月30日,Q2为7月31日,Q3为10月31日,Q4为1月31日。当日期落在周末或法定假日时,则适用下一个工作日。 |
| 罚款和利息 | 根据IFTA协议条款,逾期申报或缴税不足的申报需支付$50或应税金的10%中较大者的罚款,加上按管辖权地累积的利息,从到期日起按月计算。利息率每年根据协议设定,由IFTA公司发布。 |
| 应税金与信用/退款 | 如果各管辖权地的总净应税加仑数产生正数,该余额支付给基础管辖权地。如果总数为负数,申报单显示信用,基础管辖权地要么将其结转到未来季度,要么根据其自身规则退款。 |
解释您的结果
正数的管辖权地数字意味着您欠该管辖权地。这表示您的车队在其边界内消耗的燃料——其行驶英里数除以您的车队油耗——大于您在该地购买的已税加仑数。您在其道路上使用了未税燃料,因此差额按其当前税率征税。
负数是信用。您在该管辖权地购买的已税燃料多于您在该地消耗的燃料,通常是因为它的燃料便宜或您在越境前加满了油。您已经为您在其他地方消耗的加仑数支付了税,该超额支付抵消了您在其他地方欠的款项。
净数字是总和,而不是按州账单。由于信用和借项相互抵消,即使单个管辖权地行很大,净金额也可能很小。您通过您的基础管辖权地支付或收取该净金额,然后基础管辖权地将每个管辖权地的份额分配给它并代表您收取每笔信用——这种结算功能是IFTA的全部要点。净信用不会自动转为现金:大多数基础管辖权地将其结转到下一个季度(通常最多八个季度)或应要求退款,小额余额通常被持有而不是退款。检查您自己的基础管辖权地的规则。
在信任其他任何东西之前,先检查车队油耗的合理性。车队油耗驱动申报单上的每个应税加仑数字,因此那里的错误会同时扭曲所有管辖权地。满载的8级牵引车拖车实际上运行约5–8 MPG;直卡车和较轻的合格车辆可能运行得更高。低于约3 MPG或高于约12 MPG的结果几乎总是数据问题,而不是真正的运营结果:
- 油耗过低——缺少英里数(管辖权地从申报单中遗漏、行程未记录)或燃料被重复计算,夸大了加仑数。
- 油耗过高——缺少燃料收据、散装油箱提取从未记录,或冷藏/辅助燃料被排除而其里程仍然保留。
- 单位不匹配——在同一申报中混合公里和英里或升和加仑。首先将所有内容转换为一个单位系统;1美制加仑≈3.785 L,1英里≈1.609 km。
附加费行始终显示应支付的金额。使用附加费的管辖权地——包括印第安纳州、肯塔基州和弗吉尼亚州——仅通过申报单征收,从不在加油站征收。因此,附加费行按消耗的加仑数收费,不提供购买信用,永远不会显示负数。如果您的附加费行显示信用,说明计算错误。请注意,此计算器对每个管辖权地行应用一个税率,所以要模拟附加费州,您必须以两行形式输入:应税加仑数的常规税率,以及应税加仑数的附加费率(已税加仑数输入为零)。
这个结果是什么。这是一个用于检查您自己的工作表算术的估计值——确认您的油耗是合理的、抓住您遗漏的管辖权地,或预览该季度是否会产生付款或信用。这不是已提交的IFTA申报单,不包括罚款或利息,不适用管辖权地特定的行驶里程豁免,也不是税务建议。税率每个季度变化;您实际提交的金额必须来自您的基础管辖权地的申报单,使用该特定季度IFTA公司的官方税率表,以及您的行程记录和燃料收据。对于任何重要事项,请与您的基础管辖权地或合格的税务专业人士合作。
常见问题
为什么油耗要按所有州平均计算?IFTA 规定每个季度只能使用一个统一的车队平均 MPG,这样燃油消耗才能严格按里程比例分摊到各辖区,而不是各州各自估算。
收费公路或非公路里程算不算?部分辖区会豁免某些里程,另一些辖区则会额外征收附加税(surcharge)。请只填写应税里程;对于有附加税的辖区,请单独新增一行,加仑数填 0。
如果在某个辖区完全没有加油怎么办?加仑数填 0 即可。这样在该辖区烧掉的每一加仑应税燃油,都会按当地税率全额计为应缴税款。