Qué hace esta calculadora
Esta herramienta está pensada para transportistas con licencia del International Fuel Tax Agreement (IFTA), el acuerdo que cubre los 48 estados contiguos de EE. UU. y 10 provincias de Canadá. Es un régimen específico de Norteamérica: México no forma parte del IFTA, así que un transportista mexicano (o de cualquier otro país) que cruce a EE. UU. o Canadá necesita licencia IFTA o permisos de viaje, y en su mercado local se aplican reglas de impuestos al diésel completamente distintas. Las tarifas y las normas cambian cada trimestre, por lo que debes introducir la tabla oficial del trimestre que vayas a declarar; los importes se expresan en dólares estadounidenses por galón, la unidad que usa la hoja de tarifas estándar del IFTA. Esta calculadora es una ayuda para estimar, no un sustituto de la declaración que presentas ante tu jurisdicción base.
Cómo usarla
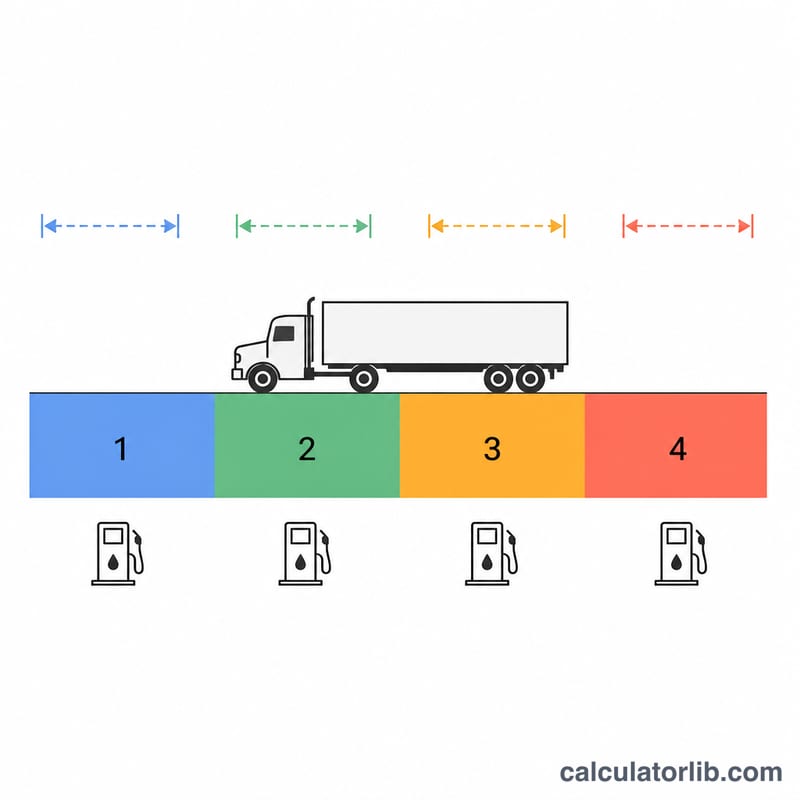
Por cada jurisdicción en la que hayas circulado, introduce las millas recorridas allí, los galones gravables que realmente cargaste en esa jurisdicción y su tarifa de impuesto por galón. Deja en cero las filas que no utilices. La calculadora primero junta todas las filas para obtener el rendimiento medio de combustible de la flota y, a partir de ahí, reparte el consumo entre cada jurisdicción.
La fórmula, paso a paso
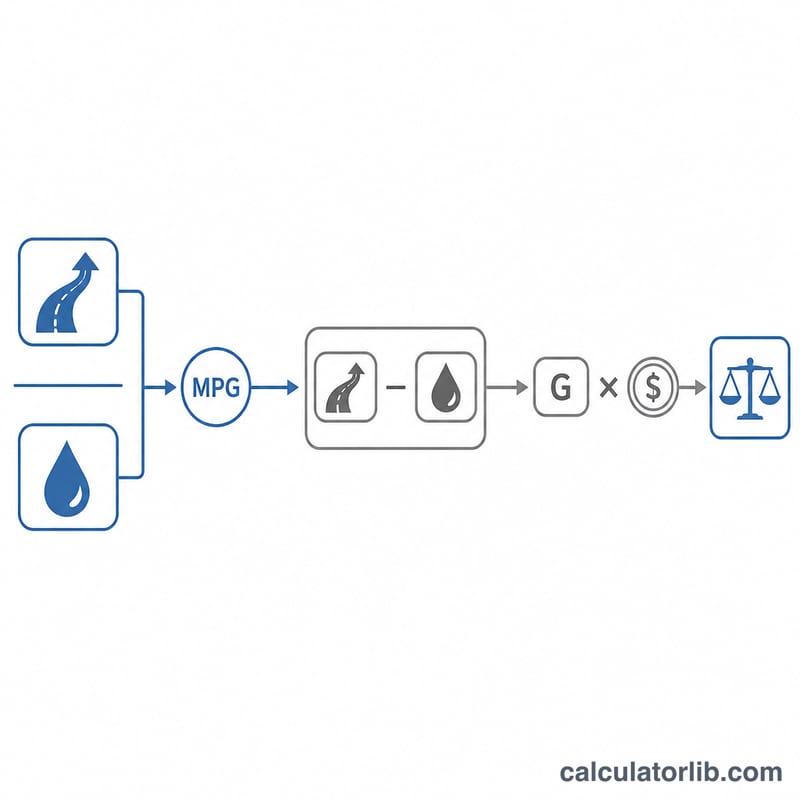
El rendimiento medio de la flota se calcula con todas las millas y todos los galones en conjunto: \(\text{MPG}\) = millas totales ÷ galones totales. Los galones gravables de una jurisdicción son entonces \(\text{Millas}_j / \text{MPG}\), y el impuesto es la diferencia entre lo que consumiste allí y lo que compraste allí:
$$\text{Impuesto}_j = \left( \frac{\text{Millas}_j}{\text{MPG}} - \text{Galones}_j \right) \times \text{Tarifa}_j$$Un resultado positivo es impuesto a pagar; uno negativo es un crédito a tu favor, porque ya pagaste el impuesto en el surtidor por combustible que acabaste consumiendo en otra jurisdicción.
Ejemplo resuelto
Un camión recorre 3.000 millas en el Estado A y compra allí 400 galones a 0,30 por galón; luego recorre 2.000 millas en el Estado B comprando 200 galones a 0,25 por galón.
$$\text{MPG} = \frac{5000}{600} = 8.333$$$$\text{Impuesto}_A = \left( \frac{3000}{8.333} - 400 \right) \times 0.30 = (360 - 400) \times 0.30 = -\$12.00$$$$\text{Impuesto}_B = \left( \frac{2000}{8.333} - 200 \right) \times 0.25 = (240 - 200) \times 0.25 = \$10.00$$El saldo neto del trimestre es un crédito de 2,00 dólares.
Términos Clave de la IFTA Definidos
Los siguientes términos provienen del Acuerdo Internacional de Impuestos sobre Combustible, que se aplica únicamente en los Estados Unidos (48 estados contiguos) y 10 provincias canadienses. Alaska, Hawái, los territorios estadounidenses y los territorios canadienses no son miembros de la IFTA.
| Término | Definición |
|---|---|
| IFTA | El Acuerdo Internacional de Impuestos sobre Combustible, un arreglo cooperativo entre estados estadounidenses y provincias canadienses que permite a un transportista de motor interestatal presentar una declaración de impuestos sobre el uso de combustible trimestral con una sola jurisdicción en lugar de declaraciones separadas en todos los lugares donde viaja. |
| Jurisdicción base | El estado o provincia miembro donde están registrados los vehículos calificados y donde se mantienen o pueden hacer disponibles los registros operacionales. Emite la licencia, recibe la declaración trimestral y el pago, y liquida los montos con las otras jurisdicciones. |
| Licencia y adhesivos IFTA | Una licencia única emitida por la jurisdicción base, con un par de adhesivos mostrados en cada lado de la cabina de cada vehículo calificado. Los adhesivos se emiten por año calendario. |
| Vehículo motor calificado | Generalmente un vehículo utilizado para el transporte interestatal de personas o bienes con dos ejes y un peso bruto o peso bruto registrado superior a 26,000 lb (11,797 kg), o tres o más ejes independientemente del peso, o una combinación que exceda ese peso. Los vehículos recreativos utilizados para placer personal están excluidos. |
| Millas totales | Cada milla o kilómetro recorrido por los vehículos calificados de la flota en el trimestre, en todas las jurisdicciones, ya sea cargado, vacío, en viaje vacío o en convoy, y ya sea sujeto a impuestos o no. |
| Millas sujetas a impuestos | La porción de millas totales en una jurisdicción dada que está sujeta al impuesto sobre el uso de combustible de esa jurisdicción, es decir, millas totales en la jurisdicción menos cualquier milla exenta que reconozca. |
| Millas no sujetas a impuestos o exentas | Millas que una jurisdicción particular excluye de su base de impuestos sobre el uso de combustible, como ciertos peajes, millas fuera de la carretera, millas de carreteras forestales o millas de permisos de viaje de combustible. Las exenciones se definen jurisdicción por jurisdicción y no son uniformes, por lo que el mismo viaje puede estar exento en un estado y sujeto a impuestos en el siguiente. |
| Galones con impuesto pagado | Combustible colocado en el tanque de suministro de un vehículo calificado en el cual el impuesto sobre el combustible de esa jurisdicción ya fue pagado en la bomba, respaldado por un recibo o registro de retiro a granel que muestre la jurisdicción, fecha y cantidad. |
| Galones sujetos a impuestos (consumidos) | El combustible que se considera que la flota ha quemado en una jurisdicción, calculado como las millas sujetas a impuestos de esa jurisdicción dividido por el MPG promedio de la flota, no el combustible comprado allí. |
| Galones netos sujetos a impuestos | Galones sujetos a impuestos consumidos en una jurisdicción menos galones con impuesto pagado comprados en esa jurisdicción. Una cifra positiva es consumo sin gravar; una cifra negativa es sobrecompra. |
| MPG promedio de la flota | Millas totales de toda la flota en el trimestre dividido por galones totales con impuesto pagado para toda la flota, generalmente reportado a dos decimales. Se aplica una cifra de flota única a cada jurisdicción; MPG por camión o por estado no se utiliza. |
| Jurisdicción con sobrecargo | Una jurisdicción miembro que aplica un sobrecargo adicional por galón reportado en su propia línea de la declaración. El sobrecargo no se cobra en la bomba, por lo que se cobra sobre galones consumidos sin crédito de compra. Indiana, Kentucky y Virginia han utilizado esta estructura. |
| Períodos de reporte trimestral | T1 = Enero–Marzo, T2 = Abril–Junio, T3 = Julio–Septiembre, T4 = Octubre–Diciembre. Se requiere una declaración para cada trimestre en que la licencia esté activa, incluyendo trimestres sin viaje (una declaración en "cero"). |
| Fechas de vencimiento de presentación | La fecha de vencimiento estándar de IFTA es el último día del mes siguiente al trimestre: 30 de abril para T1, 31 de julio para T2, 31 de octubre para T3 y 31 de enero para T4. Cuando la fecha cae en fin de semana o festivo legal, se aplica el siguiente día hábil. |
| Penalización e interés | Conforme a los Artículos de Acuerdo de la IFTA, una declaración presentada tarde o con pago insuficiente conlleva una penalización de $50 o 10% del impuesto neto debido, lo que sea mayor, más interés acumulado por jurisdicción sobre el impuesto adeudado a ella, calculado mensualmente desde la fecha de vencimiento. La tasa de interés se establece anualmente conforme al Acuerdo y es publicada por IFTA, Inc. |
| Impuesto debido vs. crédito/reembolso | Si los galones netos totales sujetos a impuestos en todas las jurisdicciones producen una cantidad positiva, ese saldo se paga a la jurisdicción base. Si el total es negativo, la declaración muestra un crédito, que la jurisdicción base lleva adelante contra trimestres futuros o reembolsa conforme a sus propias reglas. |
Interpretando Su Resultado
Una cifra positiva de jurisdicción significa que debe esa jurisdicción. Indica que el combustible que su flota quemó dentro de sus fronteras (sus millas dividido por su MPG de flota) fue mayor que los galones con impuesto pagado que compró allí. Utilizó combustible sin gravar en sus carreteras, por lo que la diferencia se grava a su tasa actual.
Una cifra negativa es un crédito. Compró más combustible con impuesto pagado en esa jurisdicción que lo que quemó allí, típicamente porque tiene combustible barato o repostó antes de cruzar una línea. Ya pagó impuesto sobre galones que quemó en otro lugar, y ese pago excesivo compensa lo que debe en otro lugar.
La cifra neta es la suma, no una factura por estado. Porque los créditos y débitos se compensan, la cantidad neta puede ser pequeña incluso cuando las líneas de jurisdicción individual son grandes. Paga o recibe ese único monto neto a través de su jurisdicción base, que luego distribuye la participación de cada jurisdicción a ella y cobra cada crédito en su nombre (esa función de compensación es el punto completo de la IFTA). Un crédito neto no es automáticamente efectivo: la mayoría de las jurisdicciones base lo llevan adelante contra los trimestres siguientes (comúnmente hasta ocho trimestres) o lo reembolsan a solicitud, y los saldos pequeños a menudo se retienen en lugar de reembolsarse. Verifique la regla de su propia jurisdicción base.
Verifique la sanidad del MPG de la flota antes de confiar en cualquier otra cosa. Fleet MPG impulsa cada cifra de galones sujetos a impuestos en la declaración, por lo que un error allí distorsiona todas las jurisdicciones a la vez. Un tractor-remolque Clase 8 cargado realista funciona aproximadamente 5–8 MPG; camiones rectos y vehículos calificados más ligeros pueden ejecutarse más alto. Un resultado por debajo de aproximadamente 3 MPG o superior a aproximadamente 12 MPG es casi siempre un problema de datos, no un resultado operacional real:
- MPG demasiado bajo — faltan millas (una jurisdicción dejada fuera de la declaración, un viaje no registrado) o el combustible fue contado dos veces, inflando galones.
- MPG demasiado alto — faltan recibos de combustible, un retiro de tanque a granel nunca fue registrado, o el combustible de reefer/auxiliar fue excluido mientras sus millas permanecían adentro.
- Desajuste de unidad — mezclar kilómetros con millas o litros con galones en la misma declaración. Convierta todo a un sistema de unidad primero; 1 galón estadounidense ≈ 3,785 L y 1 milla ≈ 1,609 km.
Las líneas de sobrecargo siempre muestran una cantidad adeudada. Las jurisdicciones que utilizan un sobrecargo (Indiana, Kentucky y Virginia entre ellas) lo cobran solo a través de la declaración, nunca en la bomba. La línea de sobrecargo por lo tanto cobra galones consumidos sin crédito de compra, y nunca puede salir negativa. Si su línea de sobrecargo muestra un crédito, fue calculada incorrectamente. Tenga en cuenta que esta calculadora aplica una tasa por línea de jurisdicción, por lo que para modelar un estado de sobrecargo debe ingresarlo como dos líneas: la tasa regular sobre galones netos sujetos a impuestos, y la tasa de sobrecargo sobre galones sujetos a impuestos con galones con impuesto pagado ingresados como cero.
Qué es este resultado. Es una estimación para verificar su propia aritmética de hoja de cálculo (confirmando que su MPG es plausible, detectando una jurisdicción que olvidó, o previniendo si el trimestre resultará en un pago o un crédito). No es una declaración IFTA presentada, no incluye penalización o interés, no aplica exenciones de millas específicas de jurisdicción, y no es asesoramiento fiscal. Las tasas cambian cada trimestre; el monto que realmente presente debe provenir de la declaración de su jurisdicción base usando la tabla de tasas oficial de IFTA, Inc. para ese trimestre exacto, de sus registros de viajes y recibos de combustible. Para cualquier cosa importante, trabaje con su jurisdicción base o un profesional fiscal calificado.
Preguntas frecuentes
¿Por qué se promedia el rendimiento entre todos los estados? El IFTA exige un único MPG de flota para todo el trimestre, de modo que el consumo se reparta de forma proporcional a las millas y no se estime a ojo estado por estado.
¿Cuentan las millas de peaje o fuera de carretera? Algunas jurisdicciones eximen ciertas millas y aplican recargos (surcharge) a otras. Introduce únicamente millas gravables y añade las jurisdicciones con recargo como una fila aparte con cero galones.
¿Y si no compré combustible en una jurisdicción? Pon 0 galones: cada galón gravable consumido allí se convierte en impuesto a pagar a la tarifa de esa jurisdicción.