이 계산기의 용도
이 도구는 국제연료세협정(IFTA, International Fuel Tax Agreement) 면허를 보유한 운송사업자를 위한 것으로, 미국 본토 48개 주와 캐나다 10개 주(프로빈스)가 적용 대상입니다. 세율과 규정은 분기마다 바뀌므로, 실제로 신고하려는 분기의 공식 세율표를 그대로 입력하세요. 금액은 IFTA 표준 세율표에서 쓰이는 단위인 갤런당 미국 달러 기준으로 표시됩니다. 한국에는 이에 대응하는 제도가 없으며(국내는 유류세가 구매 시점에 일괄 부과됩니다), 이 계산기는 북미 지역을 운행하는 사업자를 위한 것입니다. 또한 어디까지나 예상액을 가늠하기 위한 보조 도구이며, 본거지 관할구역(base jurisdiction)에 제출하는 정식 신고서를 대신하지는 않습니다.
사용 방법
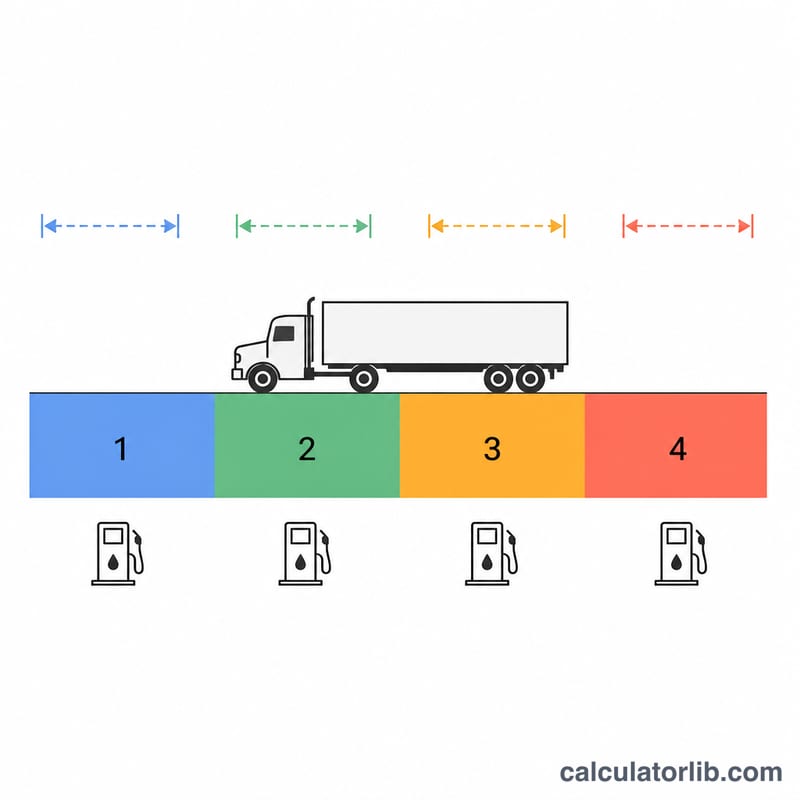
운행한 관할구역마다 ① 해당 구역에서 주행한 마일, ② 해당 구역에서 실제로 주유한 과세 갤런, ③ 해당 구역의 갤런당 세율을 입력합니다. 사용하지 않는 행은 0으로 두면 됩니다. 계산기는 먼저 모든 행을 합산해 차량 전체의 평균 연비를 구한 뒤, 그 연비를 기준으로 연료 소비량을 각 구역에 배분합니다.
계산식 풀이
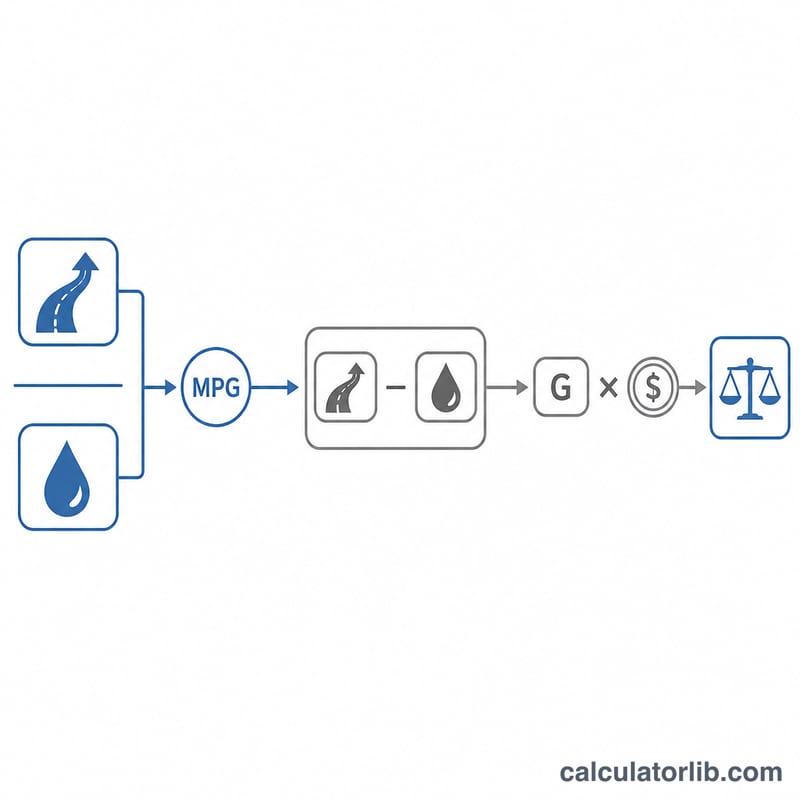
평균 연비는 전체 마일과 전체 갤런을 한꺼번에 놓고 계산합니다. 즉 \(\text{MPG}\) = 총 주행 마일 ÷ 총 구매 갤런입니다. 각 구역의 과세 갤런은 \(\text{Miles}_j / \text{MPG}\)가 되고, 세액은 그 구역에서 태운 연료와 구매한 연료의 차액에 세율을 곱한 값입니다.
$$\text{Tax}_j = \left( \frac{\text{Miles}_j}{\text{MPG}} - \text{Gallons}_j \right) \times \text{Rate}_j$$값이 양수이면 추가로 납부할 세금이고, 음수이면 환급(크레딧)입니다. 음수가 나오는 이유는 그 구역에서 주유할 때 이미 세금을 선납했지만 실제 연료는 다른 구역에서 태웠기 때문입니다.
계산 예시
어떤 트럭이 A주에서 3,000마일을 주행하며 갤런당 0.30달러 세율로 400갤런을 주유했고, B주에서 2,000마일을 주행하며 갤런당 0.25달러 세율로 200갤런을 주유했다고 가정해 봅시다.
$$\text{MPG} = \frac{5000}{600} = 8.333$$$$\text{Tax}_A = \left( \frac{3000}{8.333} - 400 \right) \times 0.30 = (360 - 400) \times 0.30 = -\$12.00$$$$\text{Tax}_B = \left( \frac{2000}{8.333} - 200 \right) \times 0.25 = (240 - 200) \times 0.25 = \$10.00$$두 값을 합치면 해당 분기의 최종 결과는 2.00달러의 환급입니다.
IFTA의 주요 용어 정의
다음 용어는 미국(48개 주)과 캐나다 10개 주에만 적용되는 국제 연료세 협정(International Fuel Tax Agreement)에서 나옵니다. 알래스카, 하와이, 미국 영토 및 캐나다 영토는 IFTA 회원이 아닙니다.
| 용어 | 정의 |
|---|---|
| IFTA | 국제 연료세 협정(International Fuel Tax Agreement)으로, 미국 주와 캐나다 주 간의 협력 체계로서, 주간 자동차 운송인이 이동하는 모든 장소에 각각 신고서를 제출하는 대신 단일 관할권에 분기별 연료세 신고서를 하나만 제출할 수 있게 해줍니다. |
| 기본 관할권 | 적격 차량이 등록되고 운영 기록이 보관되거나 이용 가능한 회원 주 또는 주입니다. 라이선스를 발급하고, 분기별 신고서와 납부금을 수령하며, 다른 관할권과 금액을 결산합니다. |
| IFTA 라이선스 및 데칼 | 기본 관할권이 발급하는 단일 라이선스이며, 모든 적격 차량의 캡 양쪽에 데칼 한 쌍이 부착됩니다. 데칼은 연간(calendar year) 기준으로 발급됩니다. |
| 적격 자동차 | 일반적으로 2개 차축과 총 또는 등록된 총 중량이 26,000 lb(11,797 kg) 초과이거나, 3개 이상의 차축(중량 무관)이거나, 그 무게를 초과하는 조합의 주간 인적 또는 물품 운송에 사용되는 차량입니다. 개인 오락용으로 사용되는 레크리에이션 차량은 제외됩니다. |
| 총 마일 | 분기 중 함대의 적격 차량이 모든 관할권에서 주행한 모든 마일 또는 킬로미터이며, 적재, 공차, 회송(deadhead) 또는 보브테일(bobtail) 여부 및 과세 여부와 관계없습니다. |
| 과세 마일 | 특정 관할권의 연료세 과세 대상이 되는 총 마일의 부분입니다. 즉, 관할권의 총 마일에서 인정된 비과세 마일을 뺀 금액입니다. |
| 비과세 또는 면제 마일 | 특정 관할권이 연료세 세액공제 대상에서 제외하는 마일입니다. 예를 들어 특정 유료도로, 비포장도로, 임도(forest-road) 또는 연료 여행 허가 마일 등입니다. 면제 규정은 관할권마다 정의되며 균일하지 않으므로, 같은 여행이 한 주에서는 면제이고 다음 주에서는 과세될 수 있습니다. |
| 세금 납부 갤런 | 적격 차량의 연료탱크에 공급된 연료 중 해당 관할권의 연료세가 펌프에서 이미 납부되었으며, 관할권, 날짜 및 수량을 나타내는 영수증 또는 대량 인출 기록으로 지원되는 연료입니다. |
| 과세 갤런(소비) | 함대가 관할권에서 소비한 것으로 간주되는 연료입니다. 해당 관할권의 과세 마일을 함대 평균 MPG로 나눈 것으로 계산되며, 해당 지역에서 구입한 연료가 아닙니다. |
| 순 과세 갤런 | 관할권에서 소비한 과세 갤런에서 해당 관할권에서 구입한 세금 납부 갤런을 뺀 금액입니다. 양수는 미과세 소비를 나타내고, 음수는 초과 구매를 나타냅니다. |
| 함대 평균 MPG | 분기 중 전체 함대의 총 마일을 전체 함대의 총 세금 납부 갤런으로 나눈 값입니다. 보통 소수점 이하 두 자리로 보고됩니다. 하나의 함대 전체 수치가 모든 관할권에 적용되며, 트럭당 또는 주당 MPG는 사용되지 않습니다. |
| 할증료 관할권 | 신고서의 자체 라인에 보고되는 추가 갤런당 할증료를 부과하는 회원 관할권입니다. 할증료는 펌프에서 수집되지 않으므로 구매 크레딧 없이 소비한 갤런에 부과됩니다. 인디애나, 켄터키, 버지니아 주가 이 구조를 사용했습니다. |
| 분기별 보고 기간 | Q1 = 1월~3월, Q2 = 4월~6월, Q3 = 7월~9월, Q4 = 10월~12월입니다. 라이선스가 활성화된 모든 분기에 신고서가 필요하며, 여행이 없는 분기도 포함됩니다("영점" 신고서). |
| 신고 기한 | 표준 IFTA 기한은 분기 다음 달의 마지막 날입니다: Q1은 4월 30일, Q2는 7월 31일, Q3는 10월 31일, Q4는 1월 31일입니다. 기한이 주말이나 법정 휴일에 해당하면 다음 영업일이 적용됩니다. |
| 벌금 및 이자 | IFTA 협정 조항에 따르면 지연 제출 또는 미납부 신고서는 $50 또는 미납 순세액의 10% 중 큰 금액의 벌금에, 더하여 납기일로부터 월별로 계산되는 각 관할권의 세금에 대해 발생한 이자를 납부해야 합니다. 이자율은 협정에 따라 매년 설정되며 IFTA, Inc.에서 공시합니다. |
| 세금 납부 대 크레딧/환급 | 전체 관할권에 걸친 총 순 과세 갤런이 양수인 경우, 그 잔액은 기본 관할권에 지급됩니다. 총계가 음수인 경우 신고서는 크레딧을 표시하며, 기본 관할권이 향후 분기에 이월하거나 자체 규칙에 따라 환급합니다. |
결과 해석
양수의 관할권 수치는 해당 관할권에 세금을 납부해야 함을 의미합니다. 이는 함대가 그 경계 내에서 소비한 연료(총 마일을 함대 MPG로 나눈 값)가 해당 지역에서 구입한 세금 납부 갤런보다 많았음을 의미합니다. 해당 도로에서 미과세 연료를 사용했으므로, 그 차이는 현재 세율로 과세됩니다.
음수는 크레딧입니다. 해당 관할권에서 구입한 세금 납부 연료가 그곳에서 소비한 연료보다 많습니다. 보통 연료가 저렴하거나 경계를 넘기 전에 주유했기 때문입니다. 다른 곳에서 소비한 갤런에 대해 이미 세금을 납부했으며, 이 초과 납부가 다른 곳에서 납부해야 할 금액을 상쇄합니다.
순 수치는 합계이지 주당 청구서가 아닙니다. 크레딧과 차입금이 상쇄되므로, 개별 관할권 라인이 크더라도 순 금액은 작을 수 있습니다. 해당 순 금액을 기본 관할권을 통해 지급하거나 수령하며, 기본 관할권이 각 관할권의 몫을 배분하고 귀사를 대신하여 각 크레딧을 수집합니다. 이 결산 기능이 IFTA의 핵심입니다. 순 크레딧은 자동으로 현금이 아닙니다. 대부분의 기본 관할권은 다음 분기에 이월하거나(보통 최대 8개 분기) 요청 시 환급하며, 소액 잔액은 환급하지 않고 보유하는 경우가 많습니다. 자신의 기본 관할권의 규칙을 확인하세요.
다른 것을 신뢰하기 전에 함대 MPG를 건전성 검사하세요. 함대 MPG는 신고서의 모든 과세 갤런 수치를 결정하므로, 오류가 있으면 모든 관할권에 왜곡이 발생합니다. 적재된 Class 8 트랙터-트레일러는 현실적으로 대략 5–8 MPG로 운행됩니다. 일반 트럭과 가벼운 적격 차량은 더 높을 수 있습니다. 약 3 MPG 미만 또는 약 12 MPG 초과의 결과는 거의 항상 데이터 문제이지 실제 운영 결과가 아닙니다:
- MPG 너무 낮음 — 마일이 누락되었거나(신고서에서 관할권을 빠뜨렸거나, 여행을 기록하지 않았거나) 연료가 중복 계산되어 갤런을 부풀렸습니다.
- MPG 너무 높음 — 연료 영수증이 누락되었거나, 대량 탱크 인출이 기록되지 않았거나, 냉동 차량/보조 연료는 제외되었으나 마일은 포함되었습니다.
- 단위 불일치 — 같은 신고서에서 킬로미터와 마일 또는 리터와 갤런을 혼합했습니다. 먼저 모든 것을 하나의 단위 체계로 변환하세요. 1 미국 갤런 ≈ 3.785 L, 1 마일 ≈ 1.609 km입니다.
할증료 라인은 항상 납부 금액을 표시합니다. 할증료를 사용하는 관할권(인디애나, 켄터키, 버지니아 주 포함)은 신고서를 통해서만 수집하며 펌프에서는 절대 수집하지 않습니다. 따라서 할증료 라인은 구매 크레딧 없이 소비한 갤런에 부과되며, 음수가 될 수 없습니다. 할증료 라인이 크레딧을 표시하면 계산이 잘못된 것입니다. 이 계산기는 관할권 라인당 하나의 세율을 적용하므로, 할증료 주를 모델링하려면 두 라인으로 입력해야 합니다: 순 과세 갤런의 정상 세율과 세금 납부 갤런이 0으로 입력된 과세 갤런의 할증료 세율입니다.
이 결과가 의미하는 것입니다. 이것은 자신의 워크시트 산술을 확인하기 위한 추정값입니다. 즉, MPG의 타당성을 확인하고, 빠뜨린 관할권을 찾거나, 해당 분기가 납부 또는 크레딧으로 결정될지를 미리 보기 위한 것입니다. 이는 제출된 IFTA 신고서가 아니며, 벌금 또는 이자를 포함하지 않으며, 관할권별 마일 면제를 적용하지 않으며, 세금 조언이 아닙니다. 세율은 매분기 변경됩니다. 실제로 제출하는 금액은 여행 기록과 연료 영수증에서 정확한 분기의 공식 IFTA, Inc. 세율표를 사용하는 기본 관할권의 신고서에서 나와야 합니다. 중요한 사항은 기본 관할권이나 자격이 있는 세무 전문가와 협력하세요.
자주 묻는 질문
왜 연비를 주별로 따로 계산하지 않고 전체 평균으로 내나요? IFTA는 분기당 하나의 차량 전체 평균 연비(fleet MPG)를 사용하도록 요구합니다. 이렇게 해야 연료 소비량을 주별 추측이 아니라 주행 마일에 비례해 객관적으로 배분할 수 있기 때문입니다.
유료도로 주행이나 비포장·사유지 주행도 포함되나요? 일부 관할구역은 특정 마일을 면세로 처리하고, 또 어떤 구역은 별도의 추가세(surcharge)를 부과합니다. 과세 대상 마일만 입력하시고, 추가세가 있는 구역은 갤런을 0으로 둔 별도의 행으로 추가하면 됩니다.
어떤 구역에서 연료를 전혀 사지 않았다면요? 갤런에 0을 입력하세요. 그 구역에서 태운 과세 갤런 전부가 해당 구역 세율로 납부해야 할 세금이 됩니다.