Что такое MAGI?
Этот калькулятор относится к федеральной налоговой системе США. Модифицированный скорректированный доход (Modified Adjusted Gross Income, MAGI) — это ваш скорректированный валовой доход (AGI), к которому обратно прибавляются отдельные вычеты и исключённые виды дохода. Налоговая служба США (IRS) использует MAGI, чтобы определить право на множество льгот: взносы в Roth IRA, возможность вычета взносов в традиционную IRA, налоговый кредит на медицинскую страховку (Premium Tax Credit) и образовательные кредиты. Учтите, что точный набор надбавок немного различается в зависимости от программы; этот инструмент использует наиболее распространённые позиции и даёт общую оценку, а не налоговую консультацию.
Как пользоваться калькулятором
Начните со своего AGI из формы 1040. Затем введите необлагаемые проценты, исключённый зарубежный трудовой доход, а также вычеты по IRA, по процентам за студенческий кредит и по оплате обучения. Калькулятор прибавит эти суммы обратно к вашему AGI и рассчитает MAGI.
Как работает формула
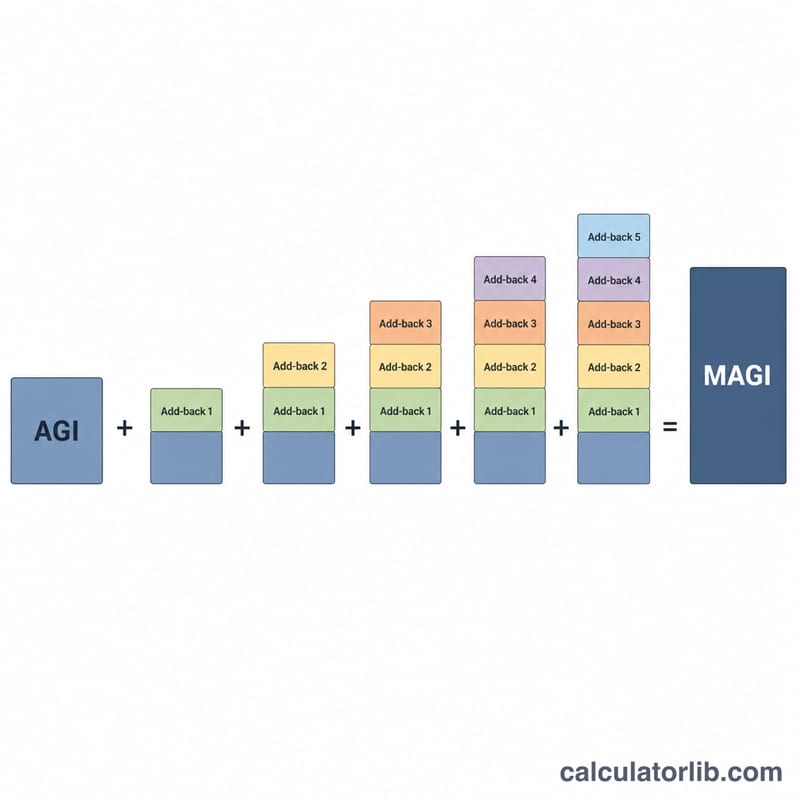
$$\text{MAGI} = \text{AGI} + \text{Tax-exempt int.} + \text{Foreign income} + \text{IRA ded.} + \text{Student loan int.} + \text{Tuition \& fees}$$ У большинства плательщиков многие надбавки равны нулю — именно поэтому MAGI часто совпадает с AGI.
Пример расчёта
Допустим, ваш AGI составляет $80 000, при этом у вас есть $2 000 необлагаемых процентов, вычет по IRA на $3 000 и $1 000 процентов по студенческому кредиту. Сумма надбавок = $6 000, значит $$\text{MAGI} = \$80\,000 + \$6\,000 = \$86\,000$$
Частые вопросы
MAGI и AGI — это одно и то же? Часто да: если у вас нет необлагаемых процентов, исключения зарубежного дохода или перечисленных вычетов, ваш MAGI равен AGI.
Все ли программы используют один и тот же MAGI? Нет. IRS определяет MAGI по-разному для разных целей — проверяйте конкретные правила для вашей ситуации.
Где найти мой AGI? Он указан в форме 1040, строка 11.
Пороги MAGI для распространённых программ
В таблице приведены лимиты MAGI, опубликованные IRS (США), за налоговый год 2024. IRS корректирует эти лимиты с учётом инфляции в большинстве лет, поэтому актуальные значения проверяйте в публикации IRS 590-A (IRA), публикации 970 (образовательные налоговые кредиты) и в ежегодном уведомлении IRS о корректировке на стоимость жизни.
| Программа (налоговый год 2024) | Статус подачи декларации | Диапазон отмены льготы (MAGI) |
|---|---|---|
| Взнос в Roth IRA | Холост/не замужем или глава домохозяйства | $146,000 – $161,000 |
| Взнос в Roth IRA | Совместная подача супругов (или квалифицированный переживший супруг) | $230,000 – $240,000 |
| Взнос в Roth IRA | Раздельная подача супругов (проживали вместе в течение года) | $0 – $10,000 |
| Вычет по традиционному IRA, при участии в корпоративном пенсионном плане | Холост/не замужем или глава домохозяйства | $77,000 – $87,000 |
| Вычет по традиционному IRA, при участии в корпоративном пенсионном плане | Совместная подача супругов (вносящий взнос супруг участвует в плане) | $123,000 – $143,000 |
| Вычет по традиционному IRA, не участвует, но участвует супруг | Совместная подача супругов | $230,000 – $240,000 |
| Вычет по традиционному IRA, при участии в корпоративном пенсионном плане | Раздельная подача супругов (проживали вместе в течение года) | $0 – $10,000 |
| Кредит на обучение в течение жизни (Lifetime Learning Credit) | Холост/не замужем, глава домохозяйства или квалифицированный переживший супруг | $80,000 – $90,000 |
| Кредит на обучение в течение жизни (Lifetime Learning Credit) | Совместная подача супругов | $160,000 – $180,000 |
| Кредит на обучение в течение жизни (Lifetime Learning Credit) | Раздельная подача супругов | Не имеет права |
Ниже нижней границы диапазона полная льгота, как правило, доступна. Внутри диапазона льгота уменьшается. На верхней границе или выше неё она, как правило, недоступна. Действуют и другие правила, например требования к заработанному доходу и допустимые расходы.
Интерпретация вашего результата MAGI
Универсального определения MAGI не существует. Каждая налоговая льгота устанавливает собственные корректировки к AGI и собственный диапазон отмены. Вы сравниваете свой MAGI с диапазоном для конкретной программы и вашего статуса подачи декларации. Возможны три результата:
- Ниже диапазона: полная льгота, как правило, доступна при соблюдении прочих правил соответствия.
- Внутри диапазона: льгота частично уменьшается по формуле из соответствующего рабочего листа IRS.
- На уровне или выше диапазона: льгота, как правило, недоступна.
Этот калькулятор прибавляет введённые вами суммы: проценты по необлагаемым налогом облигациям, исключённый иностранный доход, а также вычеты по процентам по IRA, процентам по студенческим кредитам и по плате за обучение. Результат является оценочным, поскольку определения различаются в зависимости от программы. Например, налоговый кредит по премиям ACA использует MAGI домохозяйства, который включает необлагаемые пособия по социальному обеспечению и MAGI определённых иждивенцев, которые обязаны подавать декларацию. MAGI для Roth IRA, напротив, исключает доход от конвертации Roth и не включает те же корректировки, что и другие программы.
Обратите также внимание, что вычет по плате за обучение и сборам перестал действовать после налогового года 2020. Считайте это поле нулевым для последующих лет, если закон не изменился.
Прежде чем полагаться на какую-либо цифру, сверьте её с рабочим листом в инструкциях к соответствующей форме IRS или в публикации, например в публикации 590-A, публикации 970 или инструкциях к Форме 8962. Эта страница содержит только общую информацию.
Ключевые термины: AGI, MAGI и корректировки
- Скорректированный валовой доход (AGI)
- Общий налогооблагаемый доход за год за вычетом определённых корректировок «над чертой», таких как вычет по IRA или вычет по процентам по студенческим кредитам. Указывается в Форме 1040.
- Модифицированный скорректированный валовой доход (MAGI)
- AGI с добавлением определённых вычетов и необлагаемых доходов. Корректировки зависят от программы, для которой проводится проверка.
- Необлагаемые налогом проценты
- Проценты, не подлежащие федеральному подоходному налогу, чаще всего по муниципальным облигациям. Они указываются в Форме 1040, но не входят в AGI. Многие определения MAGI добавляют их обратно.
- Исключение иностранного заработанного дохода (Форма 2555)
- Исключение, которое позволяет квалифицированным налогоплательщикам США, живущим за границей, не включать ограниченную сумму иностранного заработанного дохода в налогооблагаемый доход. Многие определения MAGI добавляют исключённую сумму обратно.
- Вычет по IRA
- Вычет за взносы в традиционный IRA. Он может быть ограничен, если вы или ваш супруг участвуете в корпоративном пенсионном плане, а ваш MAGI находится в диапазоне отмены.
- Вычет по процентам по студенческим кредитам
- Вычет за проценты, уплаченные по квалифицированным студенческим кредитам, с ежегодным лимитом и собственной отменой по MAGI. Многие определения MAGI добавляют его обратно.
- Вычет по плате за обучение и сборам
- Бывший вычет за расходы на высшее образование. Он перестал действовать после налогового года 2020 и недоступен для последующих лет, если Конгресс его не восстановит.
- Диапазон отмены льготы
- Интервал MAGI между уровнем, при котором налоговая льгота начинает уменьшаться, и уровнем, при котором она полностью отменяется. Внутри этого диапазона льгота уменьшается постепенно.