MAGIとは?
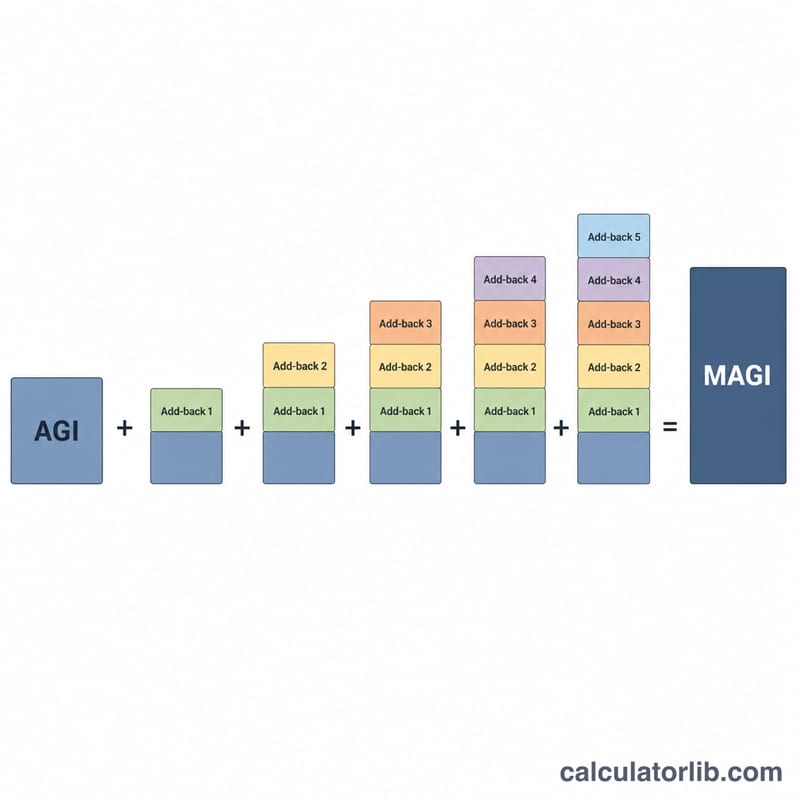
この計算ツールは米国の連邦税制を前提としています。MAGI(修正調整総所得:Modified Adjusted Gross Income)とは、調整総所得(AGI)に、特定の控除や課税対象から除外していた所得を足し戻した金額です。米国の内国歳入庁(IRS)は、ロスIRAへの拠出可否、トラディショナルIRA拠出の所得控除可否、保険料税額控除(Premium Tax Credit)、教育費関連の税額控除など、さまざまな制度の適格性判定にMAGIを用います。なお、足し戻す項目は制度ごとに少しずつ異なります。本ツールは最も一般的な項目を使った概算であり、税務上のアドバイスではありません。日本の所得税には同じ概念はないため、米国で申告を行う方向けの目安としてご利用ください。
使い方
まず、Form 1040(米国の確定申告書)に記載されたAGIを入力します。次に、非課税利子、除外した外国稼得所得、そしてIRA控除・学資ローン利子控除・授業料控除として申告した金額を入力してください。本ツールはこれらをAGIに足し戻し、MAGIを概算します。
計算式の解説
$$\text{MAGI} = \text{AGI} + \text{非課税利子} + \text{除外した外国所得} + \text{IRA控除} + \text{学資ローン利子控除} + \text{授業料控除}$$ 一般的な申告者の場合、足し戻し項目の多くはゼロになるため、MAGIがAGIと一致することがよくあります。
計算例
たとえば、AGIが80,000ドル、非課税利子が2,000ドル、IRA控除が3,000ドル、学資ローン利子が1,000ドルだとします。足し戻しの合計は6,000ドルなので、$$\text{MAGI} = 80{,}000\,\text{ドル} + 6{,}000\,\text{ドル} = \mathbf{86{,}000\,ドル}$$となります。
主要プログラムのMAGI基準額
この表は、2024課税年度について米国内国歳入庁(IRS、米国)が公表しているMAGI(修正調整総所得)の上限値を示しています。IRSは多くの年にインフレに応じてこれらの基準額を調整するため、最新の数値は、IRA(個人退職金口座)に関する連邦税務公報590-A、教育関連の税額控除に関する公報970、およびIRSの年次生計費調整通知で確認してください。
| プログラム(2024課税年度) | 申告区分 | 段階的縮小範囲(MAGI) |
|---|---|---|
| Roth IRA拠出 | 単身者または世帯主 | $146,000 – $161,000 |
| Roth IRA拠出 | 夫婦合算申告(または適格な遺された配偶者) | $230,000 – $240,000 |
| Roth IRA拠出 | 夫婦別個申告(年中に配偶者と同居していた場合) | $0 – $10,000 |
| 伝統的IRAの所得控除(職場の年金制度の対象) | 単身者または世帯主 | $77,000 – $87,000 |
| 伝統的IRAの所得控除(職場の年金制度の対象) | 夫婦合算申告(拠出する配偶者が対象) | $123,000 – $143,000 |
| 伝統的IRAの所得控除(対象外だが配偶者が対象) | 夫婦合算申告 | $230,000 – $240,000 |
| 伝統的IRAの所得控除(職場の年金制度の対象) | 夫婦別個申告(年中に配偶者と同居していた場合) | $0 – $10,000 |
| 生涯学習税額控除 | 単身者、世帯主、または適格な遺された配偶者 | $80,000 – $90,000 |
| 生涯学習税額控除 | 夫婦合算申告 | $160,000 – $180,000 |
| 生涯学習税額控除 | 夫婦別個申告 | 対象外 |
基準額の下限未満では、通常、全額の給付を受けられます。範囲内では給付額が減額されます。上限以上では、通常、給付は受けられません。勤労所得の要件や対象経費などの他のルールも適用されます。
MAGI結果の解釈
MAGIには単一の普遍的な定義はありません。各税制優遇措置は、AGIに対する独自の加算項目と独自の段階的縮小範囲を定めています。MAGIは、対象となるプログラムと申告区分に対応する範囲と比較します。結果は次の3つのいずれかになります。
- 範囲未満:他の適格要件を満たせば、通常、全額の給付を受けられます。
- 範囲内:関連するIRSの計算書の算式を用いて、給付額が一部減額されます。
- 範囲以上:通常、給付は受けられません。
この計算ツールは、入力された次の項目を加算します。非課税利子、除外される海外所得、そしてIRA、学生ローン利子、授業料および諸経費の所得控除です。プログラムによって定義が異なるため、結果は概算です。例えば、ACA保険料税額控除は世帯MAGIを用いるため、非課税の社会保障給付を加算し、申告書の提出が必要な特定の扶養家族のMAGIも含めます。一方、Roth IRAのMAGIはRoth転換による所得を除外し、他のプログラムとは同じ項目を加算しません。
また、授業料および諸経費の所得控除は2020課税年度をもって失効しています。法律が変更されていない限り、それ以降の年ではこの項目をゼロとして扱ってください。
数値に依拠する前に、関連するIRSの様式の説明書または公報(590-A、970、Form 8962の説明書など)の計算書で確認してください。本ページは一般的な情報のみを提供するものです。
主要用語:AGI、MAGI、加算項目
- 調整総所得(AGI)
- その年の課税対象所得の合計から、IRAの所得控除や学生ローン利子の所得控除などの特定の「アバ・ザ・ライン」調整額を差し引いたものです。Form 1040に記載されます。
- 修正調整総所得(MAGI)
- AGIに、特定の控除額と除外された所得を加算したものです。加算項目は、判定対象のプログラムによって異なります。
- 非課税利子
- 連邦所得税の課税対象とならない利子で、主に地方債から生じます。Form 1040には記載されますが、AGIには含まれません。多くのMAGIの定義では、これを加算します。
- 海外勤労所得の除外(Form 2555)
- 海外に居住する適格な米国納税者が、限度額まで海外勤労所得を課税所得から除外できる制度です。多くのMAGIの定義では、除外された金額を加算します。
- IRAの所得控除
- 伝統的IRAへの拠出に対する控除です。本人または配偶者が職場の退職金制度の対象である場合、MAGIが段階的縮小範囲内にあると、控除が制限されることがあります。
- 学生ローン利子の所得控除
- 適格な学生ローンに対して支払った利子への控除で、年間上限と独自のMAGI段階的縮小があります。多くのMAGIの定義では、これを加算します。
- 授業料および諸経費の所得控除
- 適格な高等教育費に対する以前の控除です。2020課税年度をもって失効しており、議会が復活させない限り、それ以降の年には利用できません。
- 段階的縮小範囲
- 税制優遇措置が縮小し始める水準と、完全になくなる水準の間のMAGIの範囲です。この範囲内では、給付額が段階的に減額されます。
よくある質問
MAGIはAGIと同じですか? 多くの場合は同じです。非課税利子や外国所得の除外、上記の控除がいずれもなければ、MAGIはAGIと一致します。
どの制度でも同じMAGIを使いますか? いいえ。IRSは目的に応じてMAGIの定義を変えています。ご自身の状況に当てはまる個別のルールを必ず確認してください。
AGIはどこで確認できますか? Form 1040の11行目に記載されています。