ما هو الـ MAGI؟
تختص هذه الحاسبة بـالنظام الضريبي الفيدرالي في الولايات المتحدة. الدخل الإجمالي المعدّل المعدّل (MAGI) هو دخلك الإجمالي المعدّل (AGI) بعد أن تُضاف إليه بعض الخصومات والدخل المستثنى من جديد. تعتمد مصلحة الضرائب الأمريكية (IRS) على الـ MAGI لتحديد الأهلية للعديد من المزايا، ومنها المساهمات في حساب Roth IRA، وقابلية خصم المساهمات في حساب IRA التقليدي، والإعفاء الضريبي على أقساط التأمين الصحي (Premium Tax Credit)، والإعفاءات التعليمية. لاحظ أن الإضافات الدقيقة تختلف قليلاً من برنامج لآخر؛ تستخدم هذه الأداة البنود الأكثر شيوعًا وتقدّم تقديرًا عامًا فقط، وليست استشارة ضريبية.
طريقة الاستخدام
ابدأ بدخلك AGI كما يظهر في نموذج 1040 الخاص بك. ثم أدخل أي فوائد معفاة من الضريبة، والدخل الأجنبي المكتسب الذي استثنيته، وخصومات IRA وفوائد قروض الطلاب والرسوم الدراسية التي طالبت بها. تضيف الحاسبة هذه البنود إلى دخلك AGI لتقدّر لك الـ MAGI.
شرح المعادلة
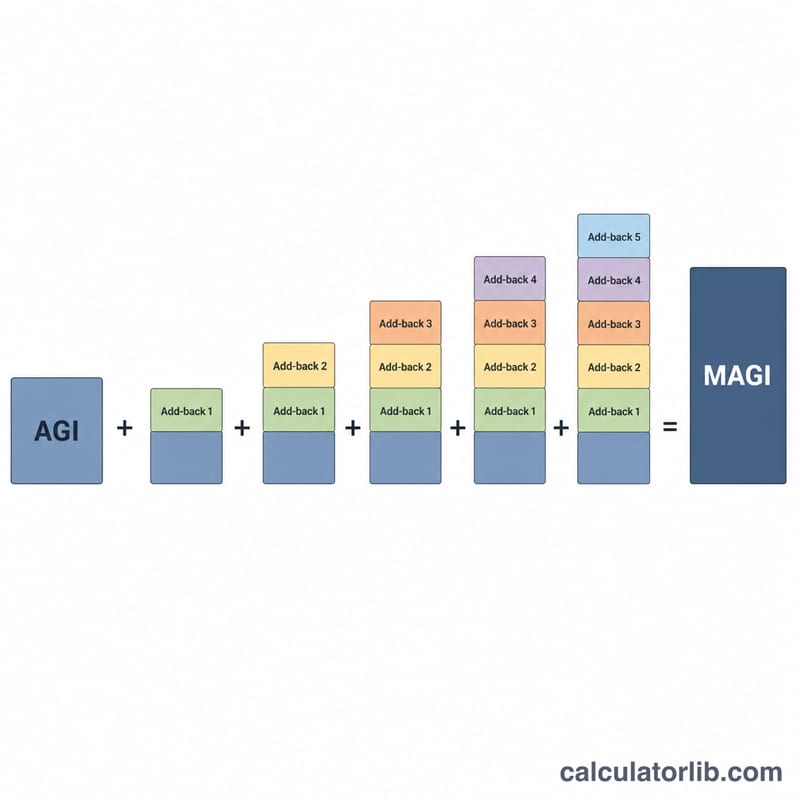
$$\text{MAGI} = \text{AGI} + \text{الفوائد المعفاة من الضريبة} + \text{الدخل الأجنبي المستثنى} + \text{خصم IRA} + \text{خصم فوائد قروض الطلاب} + \text{خصم الرسوم الدراسية}$$ كثير من هذه الإضافات يساوي صفرًا لدى المُكلّف العادي، ولهذا غالبًا ما يتساوى الـ MAGI مع الـ AGI.
مثال تطبيقي
لنفترض أن دخلك AGI هو 80,000 دولار، مع 2,000 دولار فوائد معفاة من الضريبة، وخصم IRA بقيمة 3,000 دولار، و1,000 دولار من فوائد قروض الطلاب. إجمالي الإضافات = 6,000 دولار، إذًا \(\text{MAGI} = 80{,}000 + 6{,}000 = 86{,}000\) دولار 86,000 دولار.
حدود MAGI للبرامج الشائعة
يعرض الجدول حدود MAGI التي تنشرها مصلحة الضرائب الأمريكية (IRS) في الولايات المتحدة للسنة الضريبية 2024. تعدّل المصلحة هذه الحدود لمواجهة التضخم في معظم السنوات، لذا تحقّق من الأرقام الحالية في المنشور 590-A من IRS (حسابات IRA)، والمنشور 970 (أرصدة التعليم)، وإشعار IRS السنوي لتعديل تكلفة المعيشة.
| البرنامج (السنة الضريبية 2024) | حالة التقديم | نطاق التدرّج التنازلي (MAGI) |
|---|---|---|
| مساهمة Roth IRA | عازب أو رب أسرة | $146,000 – $161,000 |
| مساهمة Roth IRA | متزوج يقدّم إقرارًا مشتركًا (أو أرمل مؤهل) | $230,000 – $240,000 |
| مساهمة Roth IRA | متزوج يقدّم إقرارًا منفصلًا (عاش مع الزوج أو الزوجة خلال السنة) | $0 – $10,000 |
| خصم IRA التقليدي، مشمول بخطة عمل | عازب أو رب أسرة | $77,000 – $87,000 |
| خصم IRA التقليدي، مشمول بخطة عمل | متزوج يقدّم إقرارًا مشتركًا (الزوج المساهم مشمول) | $123,000 – $143,000 |
| خصم IRA التقليدي، غير مشمول لكن الزوج أو الزوجة مشمول | متزوج يقدّم إقرارًا مشتركًا | $230,000 – $240,000 |
| خصم IRA التقليدي، مشمول بخطة عمل | متزوج يقدّم إقرارًا منفصلًا (عاش مع الزوج أو الزوجة خلال السنة) | $0 – $10,000 |
| ائتمان التعلم مدى الحياة | عازب، أو رب أسرة، أو أرمل مؤهل | $80,000 – $90,000 |
| ائتمان التعلم مدى الحياة | متزوج يقدّم إقرارًا مشتركًا | $160,000 – $180,000 |
| ائتمان التعلم مدى الحياة | متزوج يقدّم إقرارًا منفصلًا | غير مؤهل |
أدنى النطاق: عادةً تكون المزية الكاملة متاحة. داخل النطاق تُخفَّض المزية. عند الحد الأعلى للنطاق أو فوقه تكون المزية غير متاحة عادةً. تنطبق أيضًا قواعد أخرى، مثل متطلبات الدخل المكتسب والنفقات المؤهلة.
تفسير نتيجة MAGI الخاصة بك
لا يوجد تعريف عالمي واحد لـ MAGI. تحدّد كل مزية ضريبية الإضافات الخاصة بها إلى AGI ونطاق التدرّج التنازلي الخاص بها. تقارن MAGI الخاص بك بالنطاق المخصص للبرنامج المحدد وحالة التقديم لديك. هناك ثلاث نتائج محتملة:
- أقل من النطاق: المزية الكاملة متاحة عادةً، رهنًا بقواعد الأهلية الأخرى.
- داخل النطاق: تُخفَّض المزية جزئيًا، باستخدام الصيغة الواردة في ورقة عمل IRS ذات الصلة.
- عند النطاق أو فوقه: المزية غير متاحة عادةً.
تضيف هذه الحاسبة البنود التي تدخلها: الفائدة المعفاة من الضرائب، والدخل الأجنبي المستثنى، وخصومات فائدة IRA وفائدة قروض الطلاب والرسوم والتعليم. النتيجة تقدير، لأن التعريفات تختلف حسب البرنامج. على سبيل المثال، يستخدم ائتمان الضريبة على أقساط تأمين ACA MAGI للأسرة، الذي يضيف مزايا الضمان الاجتماعي غير الخاضعة للضريبة ويشمل MAGI لبعض المعالين الملزمين بتقديم إقرار. أما MAGI لـ Roth IRA فيستثني الدخل الناتج عن تحويل Roth ولا يضيف البنود نفسها التي تضيفها البرامج الأخرى.
لاحظ أيضًا أن خصم الرسوم والتعليم انتهى بعد السنة الضريبية 2020. اعتبر هذا الحقل صفرًا في السنوات اللاحقة ما لم يتغير القانون.
قبل الاعتماد على أي رقم، تحقّق منه مقابل ورقة العمل الواردة في تعليمات النموذج الضريبي ذي الصلة أو المنشور المعني، مثل المنشور 590-A، أو المنشور 970، أو تعليمات النموذج 8962. تقدّم هذه الصفحة معلومات عامة فقط.
المصطلحات الأساسية: AGI وMAGI والإضافات
- الدخل الإجمالي المعدّل (AGI)
- إجمالي الدخل الخاضع للضريبة للسنة مطروحًا منه بعض التعديلات «فوق الخط»، مثل خصم IRA أو خصم فائدة قروض الطلاب. يظهر في النموذج 1040.
- الدخل الإجمالي المعدّل المعدّل (MAGI)
- AGI مع إضافة بعض الخصومات والدخل المستثنى. تعتمد الإضافات على البرنامج الذي يجري اختباره.
- فائدة معفاة من الضرائب
- فائدة لا تخضع لضريبة الدخل الفيدرالية، وأشهرها من السندات البلدية. تُدرج في النموذج 1040 لكنها لا تُحتسب ضمن AGI. كثير من تعريفات MAGI تضيفها مجددًا.
- استثناء الدخل الأجنبي المكتسب (النموذج 2555)
- استثناء يتيح لدافعي الضرائب الأمريكيين المؤهلين المقيمين في الخارج استبعاد مبلغ محدود من الدخل الأجنبي المكتسب من الدخل الخاضع للضريبة. تضيف كثير من تعريفات MAGI المبلغ المستثنى مجددًا.
- خصم IRA
- خصم مقابل المساهمات في IRA تقليدي. قد يكون محدودًا إذا كنت أنت أو زوجك مشمولين بخطة تقاعد من جهة العمل وكان MAGI لديك ضمن نطاق التدرّج التنازلي.
- خصم فائدة قروض الطلاب
- خصم عن الفائدة المدفوعة على قروض طلاب مؤهلة، ويخضع لسقف سنوي وتدرّج تنازلي خاص به وفق MAGI. تضيفه كثير من تعريفات MAGI مجددًا.
- خصم الرسوم والتعليم
- خصم سابق عن نفقات التعليم العالي المؤهلة. انتهى بعد السنة الضريبية 2020 ولا يتوفر في السنوات اللاحقة ما لم يعد الكونغرس تفعيله.
- نطاق التدرّج التنازلي
- المدى بين مستوى MAGI الذي تبدأ عنده المزية الضريبية بالتقلص ومستوى MAGI الذي تُلغى عنده. داخل هذا النطاق تُخفَّض المزية تدريجيًا.
الأسئلة الشائعة
هل الـ MAGI هو نفسه الـ AGI؟ غالبًا نعم — فإن لم تكن لديك فوائد معفاة من الضريبة أو استثناءات للدخل الأجنبي أو الخصومات المذكورة، فسيتساوى الـ MAGI مع الـ AGI لديك.
هل تستخدم كل البرامج التعريف نفسه للـ MAGI؟ لا. تعرّف مصلحة الضرائب الأمريكية الـ MAGI بشكل مختلف بحسب الغرض؛ راجع القواعد الخاصة بحالتك تحديدًا.
أين أجد دخلي AGI؟ يظهر في نموذج 1040، السطر رقم 11.