什么是 MAGI?
本计算器适用于美国联邦税收制度。修正调整后总收入(MAGI,Modified Adjusted Gross Income)是指在调整后总收入(AGI)的基础上,把某些扣除项和被豁免的收入重新加回后得到的金额。美国国税局(IRS)会用 MAGI 来判断你是否符合多项税收优惠的资格,例如能否进行 Roth IRA 供款、传统 IRA 供款是否可抵扣、是否享有保费税收抵免(Premium Tax Credit)以及各类教育抵免。需要注意的是,不同优惠项目所要求加回的具体项目略有差异;本工具采用最常见的加回项,仅提供一个大致估算,不构成税务建议。如果你不在美国报税,请以本国相应的税务规则为准——多数国家并没有完全对应的"MAGI"概念。
如何使用
先从你的 1040 表(Form 1040)中找到 AGI 并填入。接着填写免税利息、你已豁免的海外劳动所得,以及你申报过的 IRA 扣除、学生贷款利息扣除和学费扣除。计算器会把这些项目加回到 AGI 上,从而估算出你的 MAGI。
计算公式说明
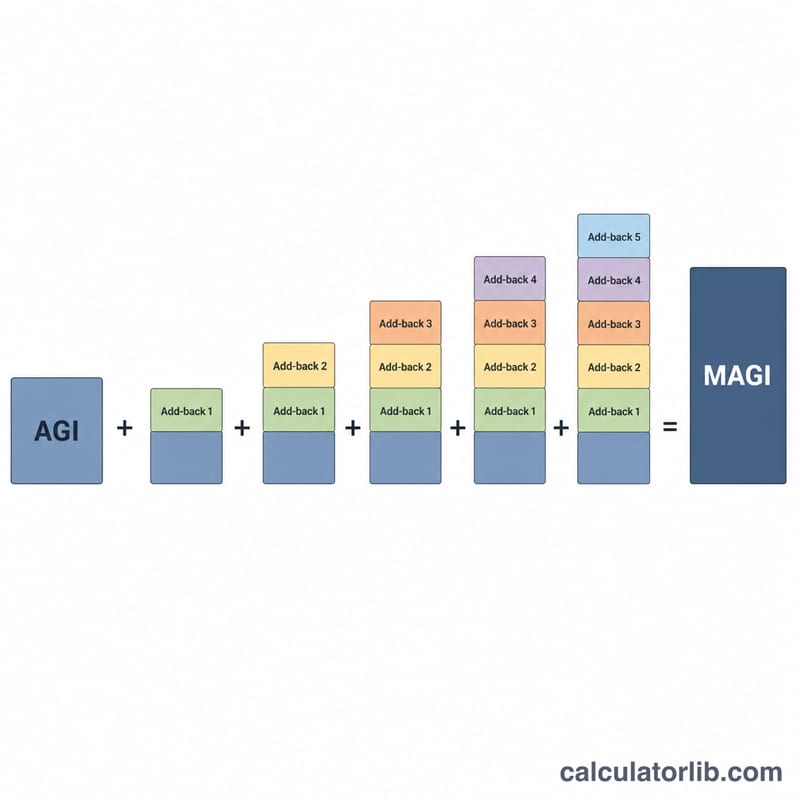
$$\text{MAGI} = \text{AGI} + \text{免税利息} + \text{被豁免的海外收入} + \text{IRA 扣除} + \text{学生贷款利息扣除} + \text{学费扣除}$$对大多数普通报税人来说,许多加回项都是零,所以 MAGI 往往就等于 AGI。
实例演示
假设你的 AGI 为 \(\$80{,}000\),其中有 \(\$2{,}000\) 的免税利息、\(\$3{,}000\) 的 IRA 扣除以及 \(\$1{,}000\) 的学生贷款利息。则加回项合计 = \(\$6{,}000\),因此 $$\text{MAGI} = \$80{,}000 + \$6{,}000 = \mathbf{\$86{,}000}$$
常见项目的MAGI门槛
下表列出美国国税局(IRS,美国)公布的2024纳税年度MAGI限额。美国国税局大多数年份会根据通胀调整这些限额,因此请查看《590-A号出版物》(个人退休账户,IRA)、《970号出版物》(教育抵免)以及美国国税局的年度生活成本调整公告中的最新数字。
| 项目(2024纳税年度) | 申报身份 | 递减区间(MAGI) |
|---|---|---|
| Roth IRA缴费 | 单身或户主 | $146,000 – $161,000 |
| Roth IRA缴费 | 夫妻联合申报(或符合条件的遗孀/鳏夫) | $230,000 – $240,000 |
| Roth IRA缴费 | 夫妻分别申报(年内与配偶同住) | $0 – $10,000 |
| 传统IRA扣除,已被工作场所退休计划覆盖 | 单身或户主 | $77,000 – $87,000 |
| 传统IRA扣除,已被工作场所退休计划覆盖 | 夫妻联合申报(缴费配偶已被覆盖) | $123,000 – $143,000 |
| 传统IRA扣除,未被覆盖但配偶已被覆盖 | 夫妻联合申报 | $230,000 – $240,000 |
| 传统IRA扣除,已被工作场所退休计划覆盖 | 夫妻分别申报(年内与配偶同住) | $0 – $10,000 |
| 终身学习抵免 | 单身、户主或符合条件的遗孀/鳏夫 | $80,000 – $90,000 |
| 终身学习抵免 | 夫妻联合申报 | $160,000 – $180,000 |
| 终身学习抵免 | 夫妻分别申报 | 不符合条件 |
低于区间下限时,通常可享受全额优惠。处于区间之内时,优惠会相应减少。达到或高于区间上限时,通常无法享受优惠。其他规则(如劳动收入要求和合格支出)同样适用。
解读您的MAGI结果
MAGI没有统一的通用定义。每项税收优惠都有各自对AGI的加回项目以及各自的递减区间。您需要将MAGI与特定项目及您的申报身份对应的区间进行比较。结果有三种可能:
- 低于区间:通常可享受全额优惠,但仍需符合其他资格规则。
- 处于区间之内:优惠会部分减少,减少幅度按相关美国国税局工作表中的公式计算。
- 达到或高于区间:通常无法享受优惠。
本计算器会加回您输入的项目:免税利息、排除在外的境外收入,以及IRA、学生贷款利息和学费及费用扣除。由于各项目的定义不同,结果仅为估算值。例如,《平价医疗法案》保费税收抵免使用家庭MAGI,该数值会加上未纳税的社会保障福利,并包括须申报纳税的某些受抚养人的MAGI。另一方面,Roth IRA的MAGI不包括Roth转换所得,且加回的项目与其他项目并不完全相同。
另请注意,学费及费用扣除已于2020纳税年度后失效。除非法律有所变更,否则对于之后的年度,请将该项目视为零。
在依赖任何数字之前,请对照相关美国国税局表格说明或出版物中的工作表进行核对,例如《590-A号出版物》、《970号出版物》或8962表说明。本页面仅提供一般信息。
关键术语:AGI、MAGI与加回项目
- 调整后总收入(AGI)
- 当年应税总收入减去某些“线上”调整项(如IRA扣除或学生贷款利息扣除)后的金额。该金额会列示于1040表。
- 修正后调整总收入(MAGI)
- 在AGI基础上加回某些扣除项和免税收入后的金额。加回项目取决于所测试的税收优惠项目。
- 免税利息
- 不需缴纳联邦所得税的利息,最常见的来源是市政债券。它会在1040表中申报,但不计入AGI。许多MAGI定义会将其加回。
- 境外赚取收入免税额(2555表)
- 允许符合条件、居住在境外的美国纳税人将有限金额的境外劳动所得排除在应税收入之外的免税规定。许多MAGI定义会将排除的金额加回。
- IRA扣除
- 对传统IRA缴费的扣除。如果您或配偶被工作场所退休计划覆盖,且您的MAGI处于递减区间内,该扣除可能受到限制。
- 学生贷款利息扣除
- 对已支付的合格学生贷款利息的扣除,受年度上限及其自身MAGI递减区间的限制。许多MAGI定义会将其加回。
- 学费及费用扣除
- 此前曾有的合格高等教育支出扣除。该扣除已于2020纳税年度后失效,除非国会重新恢复,否则之后的年度不可享受。
- 递减区间
- 税收优惠开始减少的MAGI水平与被完全取消的MAGI水平之间的范围。在该区间内,优惠会逐步减少。
常见问题
MAGI 和 AGI 是一回事吗?很多时候是的——如果你没有免税利息、没有海外收入豁免,也没有上述任何扣除项,那么你的 MAGI 就等于 AGI。
所有优惠项目用的 MAGI 都一样吗?并不一样。IRS 针对不同用途对 MAGI 有不同的定义,请根据你的具体情况查阅相应规则。
我的 AGI 在哪里查?它显示在 1040 表第 11 行。