Qu'est-ce que le MAGI ?
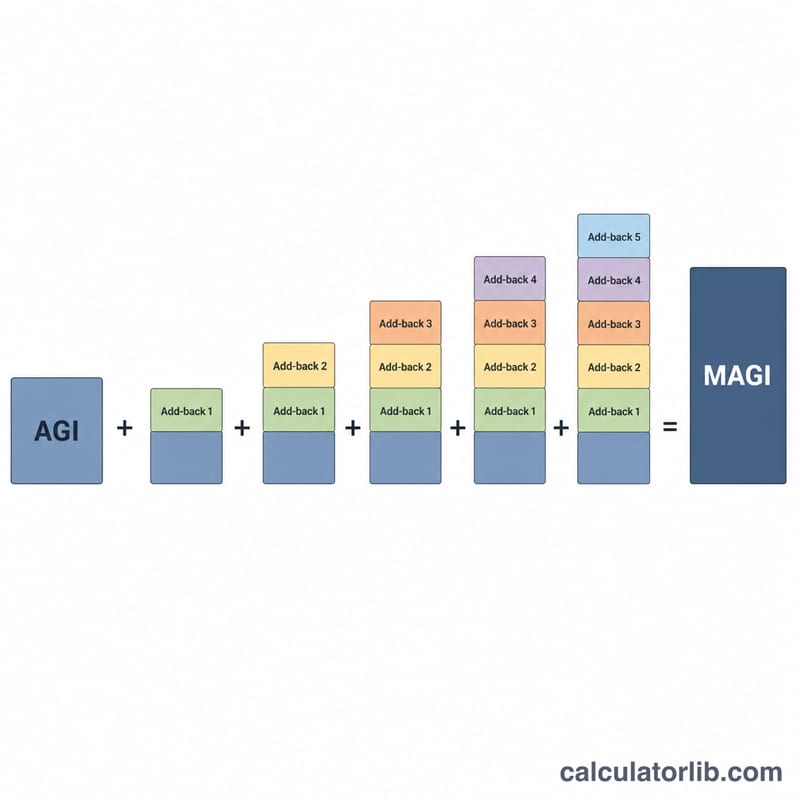
Ce calculateur concerne le système fiscal fédéral des États-Unis. Le Modified Adjusted Gross Income (MAGI), ou revenu brut ajusté modifié, correspond à votre Adjusted Gross Income (AGI) auquel on réintègre certaines déductions et certains revenus exclus. L'administration fiscale américaine (IRS) s'appuie sur le MAGI pour déterminer l'accès à de nombreux dispositifs : cotisations à un Roth IRA, déductibilité des cotisations à un IRA classique, crédit d'impôt sur les primes d'assurance santé (Premium Tax Credit) ou encore crédits liés à l'éducation. À noter : les éléments à réintégrer varient légèrement d'un dispositif à l'autre. Cet outil retient les postes les plus courants et fournit une estimation générale, qui ne constitue pas un conseil fiscal. Si vous êtes résident français, gardez à l'esprit qu'il s'agit d'une notion propre au fisc américain, sans équivalent direct dans la fiscalité française.
Comment l'utiliser
Partez de votre AGI, indiqué sur votre formulaire 1040. Saisissez ensuite, le cas échéant, vos intérêts exonérés d'impôt, les revenus du travail à l'étranger que vous avez exclus, ainsi que les déductions au titre de l'IRA, des intérêts d'un prêt étudiant et des frais de scolarité. Le calculateur réintègre ces montants à votre AGI pour estimer votre MAGI.
La formule expliquée
$$\text{MAGI} = \text{AGI} + \text{Tax-exempt int.} + \text{Foreign income} + \text{IRA ded.} + \text{Student loan int.} + \text{Tuition \& fees}$$ Pour un contribuable type, la plupart de ces postes sont nuls : c'est pourquoi le MAGI est souvent égal à l'AGI.
Exemple chiffré
Supposons un AGI de 80 000 $, avec 2 000 $ d'intérêts exonérés d'impôt, une déduction IRA de 3 000 $ et 1 000 $ d'intérêts de prêt étudiant. Le total des réintégrations s'élève à 6 000 $, soit un MAGI de $$80\,000\ \$ + 6\,000\ \$ = \mathbf{86\,000\ \$}$$
Seuils de MAGI pour les programmes courants
Le tableau indique les seuils de MAGI publiés par l'IRS (États-Unis) pour l'année fiscale 2024. L'IRS ajuste ces seuils en fonction de l'inflation la plupart des années ; vérifiez donc les montants en vigueur dans la publication 590-A de l'IRS (IRA), la publication 970 (crédits d'études) et l'avis annuel d'ajustement au coût de la vie de l'IRS.
| Programme (année fiscale 2024) | Statut déclaratif | Plage de réduction (MAGI) |
|---|---|---|
| Cotisation à un Roth IRA | Célibataire ou chef de famille monoparentale | 146 000 $ – 161 000 $ |
| Cotisation à un Roth IRA | Marié soumis à une imposition commune (ou conjoint survivant admissible) | 230 000 $ – 240 000 $ |
| Cotisation à un Roth IRA | Marié soumis à une imposition séparée (vivant avec le conjoint pendant l'année) | 0 $ – 10 000 $ |
| Déduction au titre d'un IRA traditionnel, couvert par un régime d'entreprise | Célibataire ou chef de famille monoparentale | 77 000 $ – 87 000 $ |
| Déduction au titre d'un IRA traditionnel, couvert par un régime d'entreprise | Marié soumis à une imposition commune (le conjoint cotisant est couvert) | 123 000 $ – 143 000 $ |
| Déduction au titre d'un IRA traditionnel, non couvert mais le conjoint est couvert | Marié soumis à une imposition commune | 230 000 $ – 240 000 $ |
| Déduction au titre d'un IRA traditionnel, couvert par un régime d'entreprise | Marié soumis à une imposition séparée (vivant avec le conjoint pendant l'année) | 0 $ – 10 000 $ |
| Crédit d'impôt pour l'éducation tout au long de la vie (Lifetime Learning Credit) | Célibataire, chef de famille monoparentale ou conjoint survivant admissible | 80 000 $ – 90 000 $ |
| Crédit d'impôt pour l'éducation tout au long de la vie (Lifetime Learning Credit) | Marié soumis à une imposition commune | 160 000 $ – 180 000 $ |
| Crédit d'impôt pour l'éducation tout au long de la vie (Lifetime Learning Credit) | Marié soumis à une imposition séparée | Non admissible |
En dessous du bas de la plage, l'avantage complet est généralement disponible. À l'intérieur de la plage, l'avantage est réduit. À partir du haut de la plage ou au-delà, il est généralement indisponible. D'autres règles, comme les exigences de revenu gagné et les dépenses admissibles, s'appliquent également.
Interpréter votre résultat de MAGI
Le MAGI n'a pas de définition universelle unique. Chaque avantage fiscal fixe ses propres réintégrations au RAG (revenu brut ajusté) et sa propre plage de réduction. Vous comparez votre MAGI à la plage du programme spécifique et à votre statut déclaratif. Il existe trois résultats possibles :
- En dessous de la plage : l'avantage complet est généralement disponible, sous réserve des autres règles d'admissibilité.
- À l'intérieur de la plage : l'avantage est partiellement réduit, selon la formule figurant dans la feuille de calcul pertinente de l'IRS.
- Au niveau ou au-dessus de la plage : l'avantage est généralement indisponible.
Ce calculateur réintègre les éléments que vous saisissez : intérêts exonérés d'impôt, revenus étrangers exclus, ainsi que les déductions pour IRA, intérêts sur prêts étudiants et frais de scolarité. Le résultat est une estimation, car les définitions varient selon le programme. Par exemple, le crédit d'impôt pour primes de l'ACA (Premium Tax Credit) utilise le MAGI du foyer, qui ajoute les prestations de sécurité sociale non imposables et inclut le MAGI de certaines personnes à charge tenues de déposer une déclaration. Le MAGI du Roth IRA, en revanche, exclut les revenus issus d'une conversion Roth et ne réintègre pas les mêmes éléments que les autres programmes.
Notez également que la déduction pour frais de scolarité et frais annexes a expiré après l'année fiscale 2020. Considérez ce champ comme nul pour les années suivantes, sauf si la loi a changé.
Avant de vous fier à un chiffre, vérifiez-le dans la feuille de calcul des instructions du formulaire ou de la publication de l'IRS concernée, comme la publication 590-A, la publication 970 ou les instructions du formulaire 8962. Cette page ne fournit que des informations générales.
Termes clés : RAG, MAGI et réintégrations
- Revenu brut ajusté (Adjusted Gross Income, AGI)
- Revenu imposable total de l'année, diminué de certains ajustements « au-dessus de la ligne », tels que la déduction IRA ou la déduction des intérêts sur prêts étudiants. Il figure sur le formulaire 1040.
- Revenu brut ajusté modifié (Modified Adjusted Gross Income, MAGI)
- RAG auquel sont réintégrées certaines déductions et certains revenus exclus. Les réintégrations dépendent du programme testé.
- Intérêts exonérés d'impôt
- Intérêts non soumis à l'impôt fédéral sur le revenu, provenant le plus souvent d'obligations municipales. Ils figurent sur le formulaire 1040 mais ne sont pas inclus dans le RAG. De nombreuses définitions du MAGI les réintègrent.
- Exclusion des revenus d'emploi à l'étranger (formulaire 2555)
- Exclusion permettant aux contribuables américains admissibles vivant à l'étranger de retirer une somme limitée de revenus d'emploi étrangers du revenu imposable. De nombreuses définitions du MAGI réintègrent le montant exclu.
- Déduction IRA
- Déduction pour les cotisations à un IRA traditionnel. Elle peut être limitée si vous ou votre conjoint êtes couverts par un régime de retraite d'entreprise et si votre MAGI se situe dans la plage de réduction.
- Déduction des intérêts sur prêts étudiants
- Déduction pour les intérêts payés sur des prêts étudiants admissibles, soumise à un plafond annuel et à sa propre réduction en fonction du MAGI. De nombreuses définitions du MAGI la réintègrent.
- Déduction des frais de scolarité et frais annexes
- Ancienne déduction pour les dépenses d'enseignement supérieur admissibles. Elle a expiré après l'année fiscale 2020 et n'est plus disponible pour les années suivantes, sauf si le Congrès la rétablit.
- Plage de réduction
- Intervalle de MAGI compris entre le niveau à partir duquel un avantage fiscal commence à diminuer et le niveau auquel il est supprimé. Dans cette plage, l'avantage est réduit progressivement.
Questions fréquentes
Le MAGI est-il identique à l'AGI ? Bien souvent, oui. Si vous n'avez ni intérêts exonérés, ni exclusion de revenus étrangers, ni aucune des déductions citées, votre MAGI est égal à votre AGI.
Tous les dispositifs utilisent-ils le même MAGI ? Non. L'IRS définit le MAGI différemment selon les cas ; vérifiez les règles propres à votre situation.
Où trouver mon AGI ? Il figure sur votre formulaire 1040, ligne 11.