什么是连续性校正?
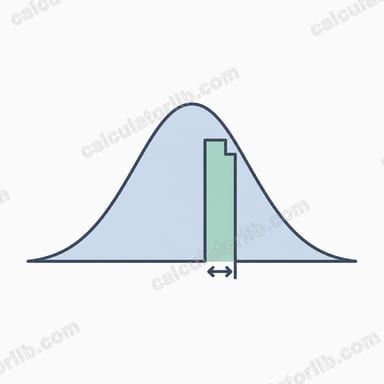
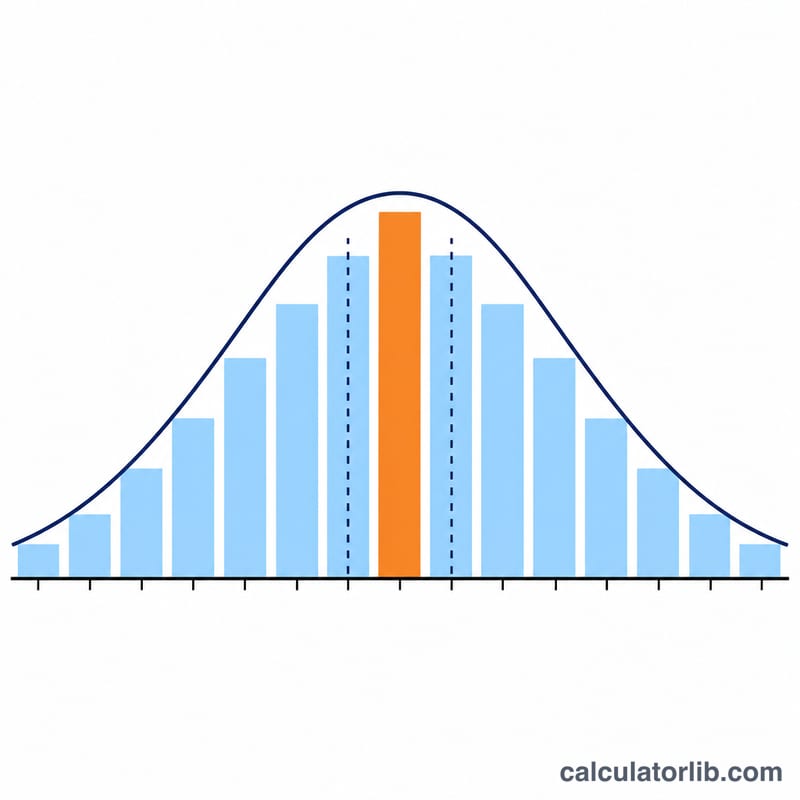
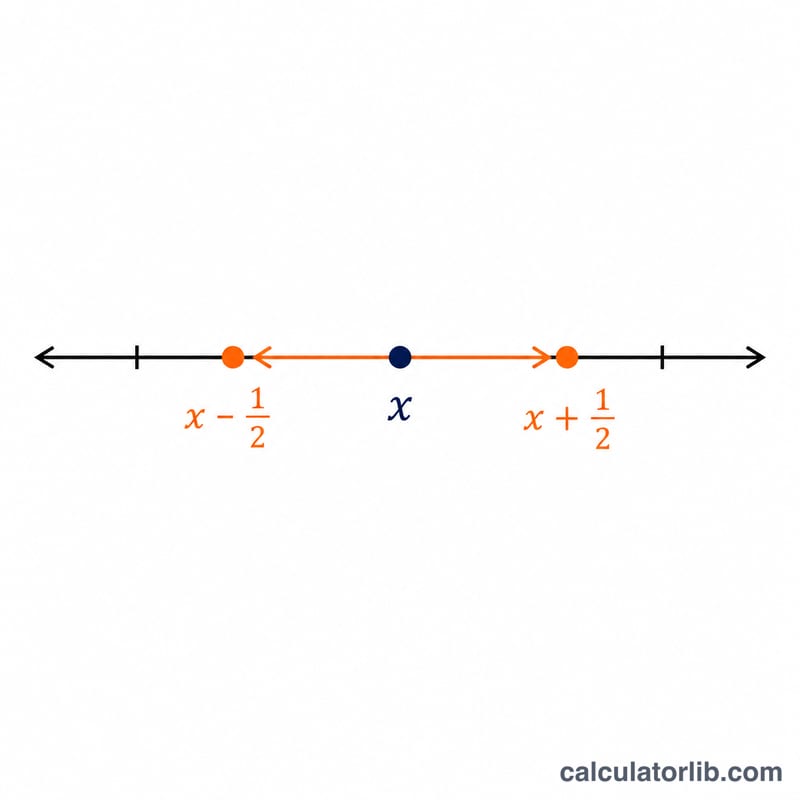
用连续型的正态分布去近似离散型的二项分布时,原本集中在整数点上的概率质量会被“摊平”到一条光滑曲线上。连续性校正的做法是:在计算 \(z\) 值之前,把边界值整体平移 \(\pm 0.5\),以此弥补这种偏差。这样一来,正态近似的精度会明显提升——尤其是在样本量较小或中等的情况下,效果格外突出。
如何使用本计算器
依次填入试验次数 n、单次成功概率 p,以及你关心的取值 x。接着选择你想近似的概率类型:\(P(X \le x)\) 会给 \(x\) 加上 0.5,\(P(X \ge x)\) 会减去 0.5,而 \(P(X = x)\) 则同时返回两侧边界的 \(z\) 值。计算器会输出校正后的 \(z\) 值,并一并给出均值(\(np\))与标准差 \(\sqrt{np(1-p)}\)。
公式详解
二项分布的均值为 \(\mu = np\),标准差为 \(\sigma = \sqrt{np(1-p)}\)。经过连续性校正后的 \(z\) 值为
$$z = \frac{(\text{x} \pm 0.5) - np}{\sqrt{np(1-p)}}$$算出 \(z\) 后,查标准正态分布表(或借助正态分布的累积分布函数 CDF)即可得到近似概率。
实例演算
假设 \(n = 100\)、\(p = 0.5\),要求 \(P(X \le 60)\)。此时均值 \(np = 50\),标准差 \(\sigma = \sqrt{100 \cdot 0.5 \cdot 0.5} = \sqrt{25} = 5\)。代入校正公式:
$$z = \frac{60 + 0.5 - 50}{5} = \frac{10.5}{5} = 2.1$$于是 \(P(X \le 60) \approx \Phi(2.1) \approx 0.9821\)。
常见问题
什么时候加 0.5、什么时候减 0.5?当不等式从下方“包含”该取值时(即 \(P(X \le x)\)),加上 0.5;当从上方“包含”该取值时(即 \(P(X \ge x)\)),减去 0.5。
正态近似在什么条件下才靠谱?一条常用的经验法则是:同时满足 \(np \ge 5\) 且 \(n(1-p) \ge 5\)。
为什么非要做这个校正?如果不做校正,正态近似在处理离散数据时会系统性地低估或高估尾部概率;而这 \(\pm 0.5\) 的平移,恰好能消除其中绝大部分偏差。