ما هو معدل تسرّب الإيرادات؟
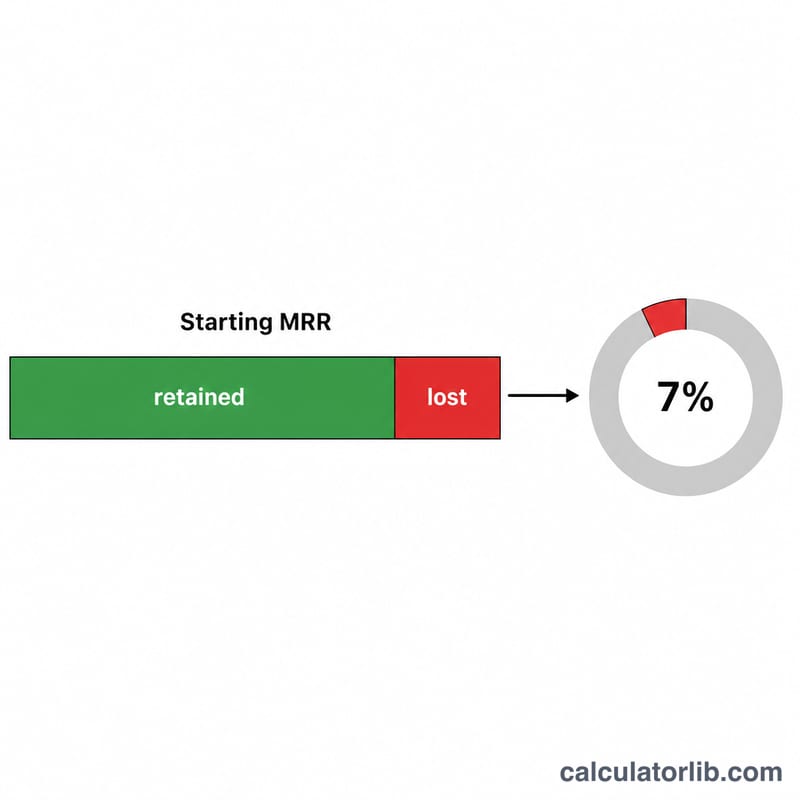
يقيس معدل تسرّب الإيرادات (Revenue Churn) النسبة المئوية للإيرادات المتكررة التي يخسرها نشاطك خلال فترة محددة بسبب إلغاء الاشتراكات أو خفض الباقات. وعلى عكس تسرّب العملاء (الذي يحسب عدد الحسابات فقط)، فإن تسرّب الإيرادات يزن كل خسارة بقيمتها المالية، لذا فإن فقدان عميل كبير واحد يؤلم أكثر من فقدان عميل صغير. إنه من أهم مؤشرات الصحة المالية لأي نشاط قائم على الاشتراكات أو نموذج SaaS.
كيفية استخدام الحاسبة
أدخل الـ MRR في بداية الفترة (إيراداتك الشهرية المتكررة في بداية الشهر أو الربع أو السنة)، ثم الـ MRR المفقود خلال الفترة (الإيرادات المتكررة المفقودة بسبب الإلغاءات وخفض الباقات — مع استبعاد الإيرادات الجديدة وإيرادات التوسّع). تعرض لك الحاسبة معدل التسرّب الإجمالي للإيرادات، ومعدل الاحتفاظ، والمبالغ المحتفظ بها والمفقودة.
شرح المعادلة
المعادلة الأساسية هي: $$\text{Revenue Churn Rate} = \frac{\text{MRR Lost (\$)}}{\text{MRR at Start (\$)}} \times 100\%$$. ولأن المقام هو الـ MRR في بداية الفترة فقط، فإن هذا الرقم يمثل تسرّباً إجمالياً للإيرادات — أي أنه لا يخصم منه عمليات الترقية أو التوسّع. أما معدل الاحتفاظ فهو ببساطة 100٪ ناقص معدل التسرّب.
مثال تطبيقي
لنفترض أنك بدأت الشهر بـ 50,000 دولار من الـ MRR، وخسرت 2,500 دولار بسبب الإلغاءات. يكون التسرّب = $$(2{,}500 \div 50{,}000) \times 100 = \mathbf{5\%}$$ وبذلك يكون معدل الاحتفاظ الإجمالي بإيراداتك 95٪، واحتفظت بـ 47,500 دولار، وفقدت 2,500 دولار. وعلى مدار سنة كاملة، فإن نسبة تسرّب شهرية ثابتة بمقدار 5٪ تتراكم بشكل كبير، لذا فإن حتى التخفيضات الصغيرة لها أثر كبير.
معدل التسرب الشهري مقابل السنوي: كيف تتراكم المعدلات
يُطبَّق معدل تسرب الإيرادات الشهري على الإيرادات المتكررة الشهرية (MRR) المتبقية في كل شهر، وليس على الإيرادات الشهرية المتكررة الأصلية في البداية. إذا كان معدل التسرب الشهري \(m\)، فإن نسبة الإيرادات المتكررة الشهرية الأصلية المحتفَظ بها بعد 12 شهراً هي \((1-m)^{12}\)، بافتراض معدل ثابت وعدم وجود توسّع أو مبيعات جديدة. وعليه، فإن التسرب السنوي المحسوب هو:
$$\text{Annual churn} = 1 - (1 - m)^{12}$$
| معدل التسرب الشهري (m) | التسرب السنوي المحسوب: 1-(1-m)^12 | الإيرادات المتكررة الشهرية الأصلية المحتفَظ بها بعد 12 شهراً | التقدير المبسّط (m × 12) |
|---|---|---|---|
| 0.5% | ≈ 5.8% | ≈ 94.2% | 6.0% |
| 1% | ≈ 11.4% | ≈ 88.6% | 12.0% |
| 2% | ≈ 21.5% | ≈ 78.5% | 24.0% |
| 3% | ≈ 30.6% | ≈ 69.4% | 36.0% |
| 5% | ≈ 46.0% | ≈ 54.0% | 60.0% |
| 7% | ≈ 58.1% | ≈ 41.9% | 84.0% |
لماذا يبالغ الضرب في 12 في تقدير الخسارة: يُحتسب تسرب كل شهر من قاعدة تتقلص باستمرار. عند معدل تسرب شهري 5%، يخسر الشهر الثاني 5% من النسبة 95% التي بقيت، وليس 5% من الأصل. الضرب المباشر يتجاهل ذلك ويحسب خسائر على إيرادات متكررة شهرية زالت بالفعل. ويزداد الخطأ كلما ارتفع المعدل. عند معدل تسرب شهري 7%، يتجاوز الرقم المبسّط البالغ 84% بكثير النسبة المتراكمة البالغة 58.1%.
تحقق عملي لمعدل 2%: \((1-0.02)^{12} = 0.98^{12} \approx 0.7847\)، أي يُحتفظ بنحو 78.5%، وتُفقد \(1 - 0.7847 \approx 21.5\%\).
معايير تسرب الإيرادات النموذجية
النطاقات الواردة أدناه هي قواعد عملية عامة مستمدة من مصادر منشورة لقياس أداء برمجيات الخدمة السحابية (SaaS). وهي ليست معايير رسمية. تختلف الأرقام الفعلية باختلاف نموذج العمل والتسعير ومدة العقد (شهري مقابل سنوي) ونضج المنتج وكيفية تعريف كل مصدر للتسرب، لذا استخدمها كسياق تقريبي وليس كأهداف.
| شريحة العملاء | معدل تسرب الإيرادات الشهري الإجمالي النموذجي | المكافئ السنوي التقريبي |
|---|---|---|
| الشركات الصغيرة والمتوسطة (الصغيرة، الخدمة الذاتية، الخطط الشهرية) | ≈ 3%–7% | ≈ 31%–58% |
| الشركات متوسطة الحجم | ≈ 1%–2% | ≈ 11%–22% |
| المؤسسات الكبيرة (عقود سنوية أو متعددة السنوات) | أقل من ≈ 1% | ≈ 5%–10% (نحو 0.4%–0.9% شهرياً) |
- الإجمالي مقابل الصافي: تقيس الحاسبة تسرب الإيرادات الإجمالي (الإيرادات المتكررة الشهرية المفقودة مقسومة على الإيرادات المتكررة الشهرية الأصلية). ويطرح تسرب الإيرادات الصافي أيضاً التوسع من الترقيات وعمليات البيع الإضافي، وقد يكون صفراً أو سالباً عندما يتجاوز التوسع الخسائر.
- لمدة العقد أهمية: غالباً ما تخفض العقود السنوية معدل التسرب الشهري في التقارير، لأن الإلغاءات لا تظهر إلا عند التجديد.
- استخدم الفترة نفسها: قارن الأرقام الشهرية بالمعايير الشهرية، والسنوية بالسنوية. واحتسب التحويل باستخدام \(1-(1-m)^{12}\) بدلاً من الضرب في 12.
- تابع اتجاهك الخاص: تكون نسبة التسرب لديك عبر الزمن، وحسب الفئة الزمنية (cohort) والخطة، أكثر إفادة عادةً من أي معيار خارجي.
الأسئلة الشائعة
هل نسبة تسرّب شهرية 5٪ جيدة؟ بالنسبة لشركات SaaS، فإن معدل التسرّب الشهري الصحي يكون عادةً أقل من 1٪؛ أما 5٪ شهرياً فهي نسبة مرتفعة. علماً أن المعايير السنوية تختلف عن الشهرية.
هل أُدرج إيرادات التوسّع؟ لا — هذا تسرّب إجمالي للإيرادات. وللحصول على التسرّب الصافي، اطرح إيرادات التوسّع (Expansion MRR) من الـ MRR المفقود قبل القسمة (وقد يصبح الناتج بالسالب للأنشطة القوية).
أي فترة ينبغي أن أستخدم؟ أي فترة متّسقة تفي بالغرض (الشهرية هي الأكثر شيوعاً)، شريطة أن يغطي الـ MRR في البداية والـ MRR المفقود الفترة نفسها.