Was ist der effektive Jahreszins?
Der effektive Jahreszins (englisch: Effective Annual Rate, EAR), auch Jahresäquivalentzins oder Effektivzins genannt, ist der tatsächliche Zinssatz, der bei einer Geldanlage oder einem Kredit erzielt bzw. gezahlt wird, wenn der Effekt der Verzinsung auf Zinsen (Zinseszins) berücksichtigt wird. Ein Nominalzins von 12% klingt einfach, doch bei monatlicher Zinsgutschrift zahlen oder erhalten Sie über ein Jahr tatsächlich mehr als 12%. Der EAR bildet diesen Unterschied ab, sodass Sie Produkte auf einer vergleichbaren Grundlage gegenüberstellen können.
So verwenden Sie diesen Rechner
Geben Sie den nominalen Jahreszins in Prozent sowie die Anzahl der Zinsperioden pro Jahr ein (12 für monatlich, 4 für vierteljährlich, 365 für täglich, 1 für jährlich). Der Rechner liefert den effektiven Jahreszins, nennt Ihren Nominalzins noch einmal und zeigt die zusätzlichen Prozentpunkte, die allein durch den Zinseszins entstehen.
Die Formel erklärt
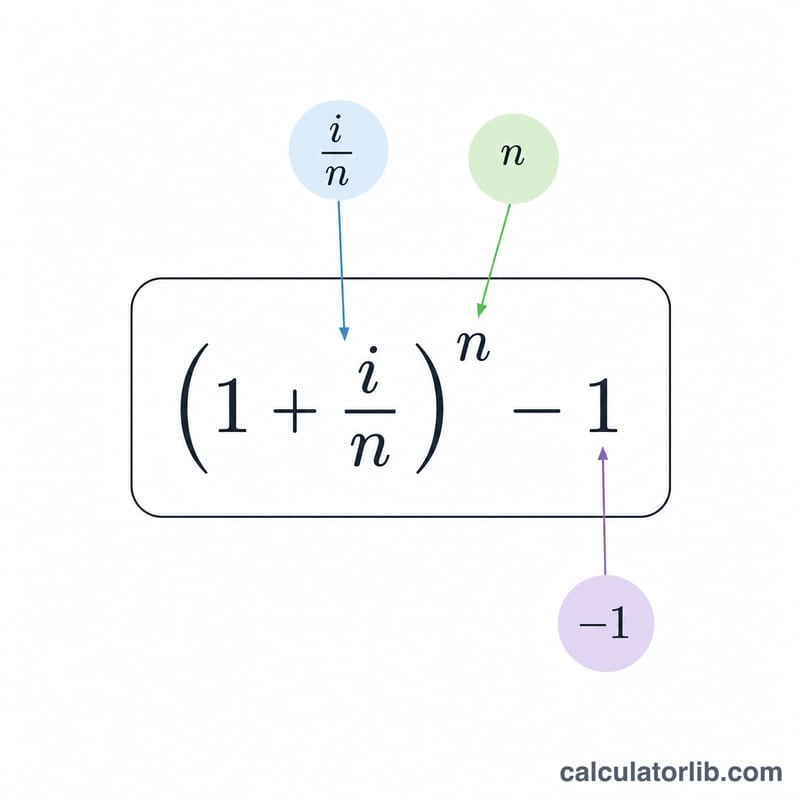
Der EAR ergibt sich aus $$\text{EAR} = \left(1 + \frac{i}{n}\right)^{n} - 1$$ wobei \(i\) der nominale Jahreszins als Dezimalzahl und \(n\) die Anzahl der Zinsperioden pro Jahr ist. In jeder Periode fällt der Zins \(i/n\) an; wird der Zins über diese \(n\) Perioden im Laufe des Jahres verzinst, ergibt sich der effektive Wert. Wächst \(n\), nähert sich der EAR dem Grenzwert der stetigen Verzinsung \(e^{i} - 1\).
Rechenbeispiel
Angenommen, eine Kreditkarte berechnet einen nominalen Jahreszins von 12% bei monatlicher Verzinsung. Hier gilt \(i = 0{,}12\) und \(n = 12\). Somit ist $$\text{EAR} = \left(1 + \frac{0{,}12}{12}\right)^{12} - 1 = (1{,}01)^{12} - 1 \approx 0{,}126825,$$ also etwa 12,68 %. Die zusätzlichen 0,68 Prozentpunkte sind die versteckten Kosten der monatlichen Verzinsung.
FAQ
Ist der EAR dasselbe wie der APR? Nicht ganz. Der APR ist in der Regel ein Nominalzins, der Zinseszinseffekte möglicherweise nicht enthält, während der EAR sie stets berücksichtigt. Daher ist der EAR das bessere Vergleichsinstrument.
Was gilt bei täglicher Verzinsung? Verwenden Sie \(n = 365\) (oder 360 bei einigen banküblichen Konventionen). Die tägliche Verzinsung liefert einen etwas höheren EAR als die monatliche.
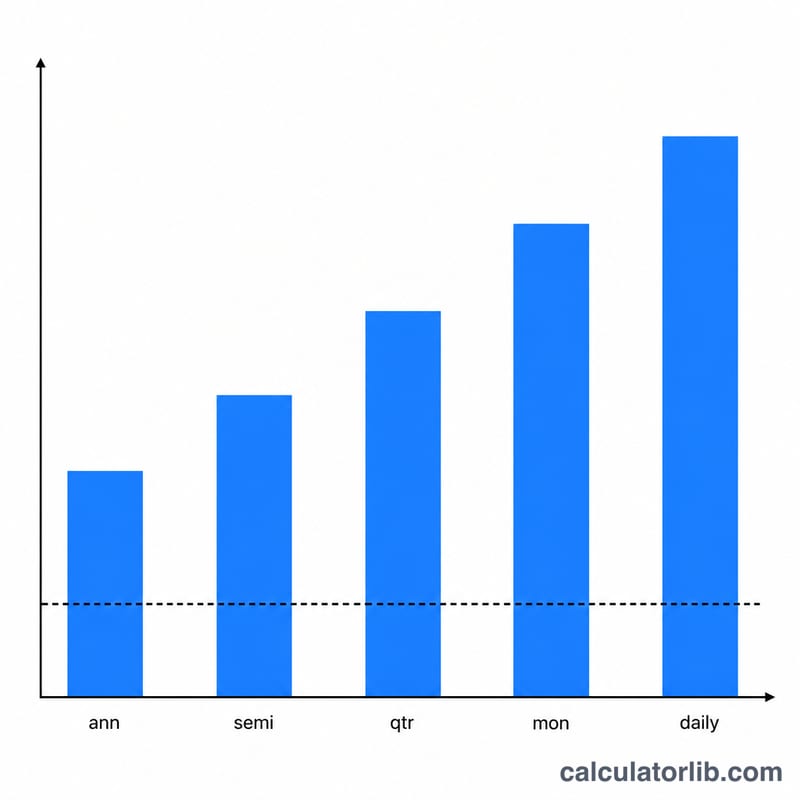
Bedeutet eine höhere Verzinsungshäufigkeit immer einen höheren EAR? Ja – bei gleichem Nominalzins führt eine häufigere Verzinsung zu einem höheren effektiven Zins, bis hin zur Obergrenze der stetigen Verzinsung.