
Was ist das Kelly-Kriterium?
Das Kelly-Kriterium ist eine Formel für das Geldmanagement, die den optimalen Anteil Ihres Kapitals berechnet, den Sie bei einer Wette oder Investition mit bekanntem Vorteil einsetzen sollten. Sie wurde 1956 von John L. Kelly Jr. entwickelt und maximiert die langfristige Wachstumsrate Ihres Kapitals, während das Ruinrisiko vermieden wird, das durch zu hohe Einsätze entsteht. Sie wird häufig von professionellen Spielern, Sportwettern und Investoren verwendet.
So verwenden Sie diesen Rechner
Geben Sie drei Werte ein: Ihre Gewinnwahrscheinlichkeit in Prozent, die Nettoquote (b), die Sie im Gewinnfall erhalten, und Ihr aktuelles Kapital. Die Nettoquote wird als Bruchwert angegeben – wenn eine gewonnene Wette 2 Einheiten Gewinn pro 1 eingesetzter Einheit auszahlt, geben Sie 2 ein. Der Rechner liefert den Kelly-Anteil, den entsprechenden Einsatz in Ihrer Währung sowie die vorsichtigeren Werte für Halb-Kelly.
Die Formel erklärt
Die Kelly-Formel lautet $$f^{*} = \frac{bp - q}{b}$$ Dabei ist b die Netto-Quote, p die Gewinnwahrscheinlichkeit und \(q = 1 - p\) die Verlustwahrscheinlichkeit. Ein positives Ergebnis bedeutet, dass die Wette einen positiven Erwartungswert hat und Sie diesen Anteil Ihres Kapitals riskieren sollten. Ein Ergebnis von null oder ein negatives Ergebnis bedeutet, dass Sie keinen Vorteil haben und nicht wetten sollten.
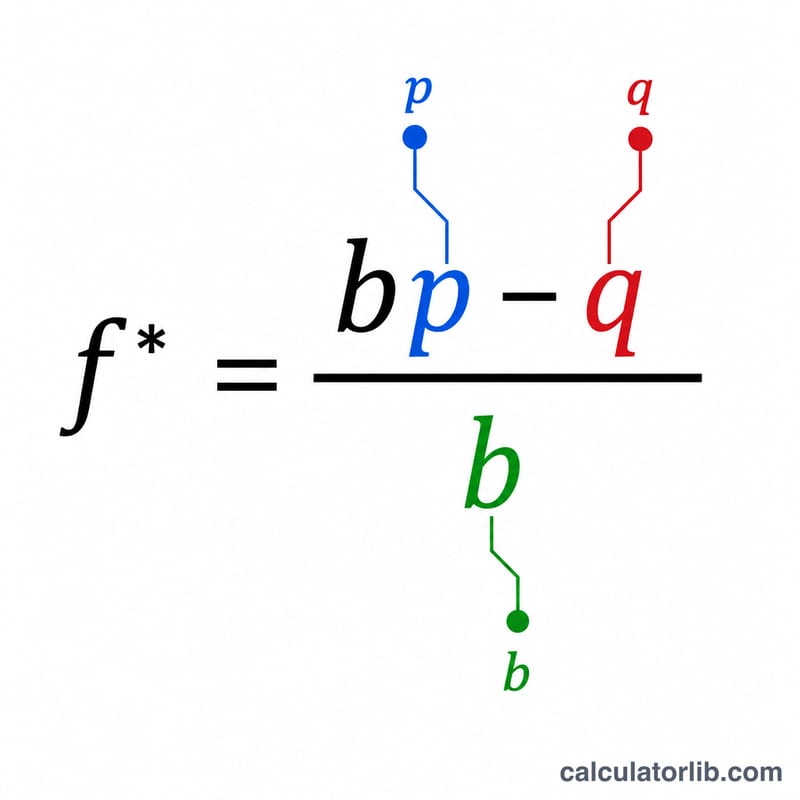
Rechenbeispiel
Angenommen, Sie haben eine Gewinnchance von 60 % (\(p = 0{,}6\), \(q = 0{,}4\)) bei einer Wette mit einer Auszahlung von 1 zu 1 (\(b = 1\)). Dann ergibt sich $$f^{*} = \frac{1 \times 0{,}6 - 0{,}4}{1} = 0{,}2$$ bzw. 20 % Ihres Kapitals. Bei einem Kapital von 1.000 $ beträgt der Einsatz bei vollem Kelly 200 $, und eine vorsichtigere Halb-Kelly-Wette beträgt 100 $.
FAQ
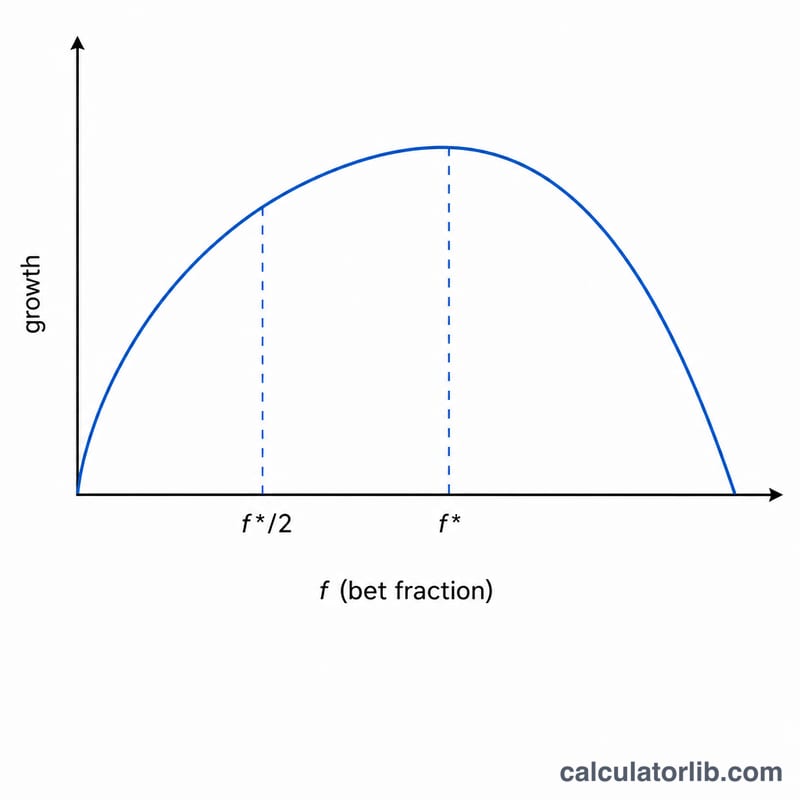
Was ist Halb-Kelly? Wenn Sie nur die Hälfte des Kelly-Anteils einsetzen, verzichten Sie auf etwas Wachstum, erhalten dafür aber eine deutlich geringere Schwankung, was viele Anwender bevorzugen.
Was gilt, wenn das Ergebnis negativ ist? Ein negativer Anteil bedeutet, dass die Wette keinen Vorteil bietet – die Kelly-Empfehlung lautet dann, nichts zu setzen.
Garantiert Kelly einen Gewinn? Nein. Das Kriterium maximiert das langfristige Wachstum nur dann, wenn Ihre Schätzungen von Wahrscheinlichkeit und Quote zutreffen; überhöhte Schätzungen führen zu zu hohen Einsätzen und zu Verlusten.





