
O que é o Critério de Kelly?
O Critério de Kelly é uma fórmula de gestão de capital que calcula a fração ideal da sua banca a apostar em uma aposta ou investimento com uma vantagem conhecida. Desenvolvido por John L. Kelly Jr. em 1956, ele maximiza a taxa de crescimento do seu capital no longo prazo, evitando o risco de ruína causado por apostar demais. É amplamente usado por apostadores profissionais, apostadores esportivos e investidores.
Como usar esta calculadora
Informe três valores: sua probabilidade de vitória em porcentagem, as odds líquidas (b) que você recebe em caso de vitória e sua banca atual. As odds líquidas são expressas de forma fracionária: se uma aposta vencedora paga 2 unidades de lucro para cada 1 unidade apostada, informe 2. A calculadora retorna a fração de Kelly, o valor correspondente da aposta na sua moeda e os valores mais conservadores de meio Kelly.
A fórmula explicada
A fórmula de Kelly é $$f^{*} = \frac{bp - q}{b}$$ onde b são as odds decimais líquidas, p é a probabilidade de ganhar e \(q = 1 - p\) é a probabilidade de perder. Um resultado positivo significa que a aposta tem valor esperado positivo e que você deve arriscar essa fração da sua banca. Um resultado zero ou negativo significa que você não tem vantagem e não deve apostar.
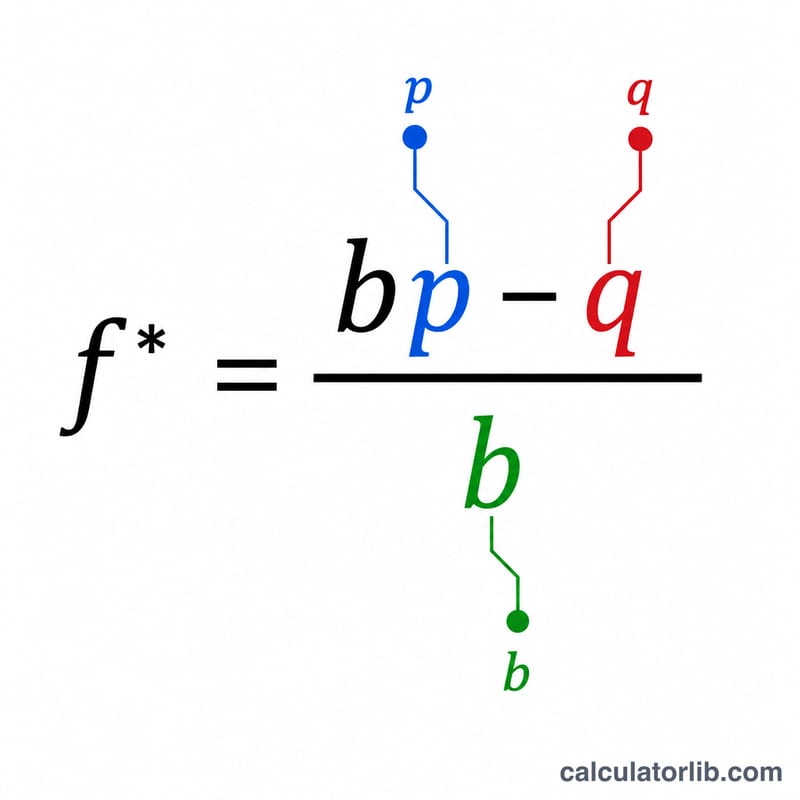
Exemplo prático
Suponha que você tenha 60% de chance de ganhar (\(p = 0{,}6\), \(q = 0{,}4\)) em uma aposta que paga 1 para 1 (\(b = 1\)). Então $$f^{*} = \frac{1 \times 0{,}6 - 0{,}4}{1} = 0{,}2$$ ou 20% da sua banca. Com uma banca de $1.000, a aposta de Kelly completo é $200, e uma aposta mais cautelosa de meio Kelly é $100.
Perguntas frequentes
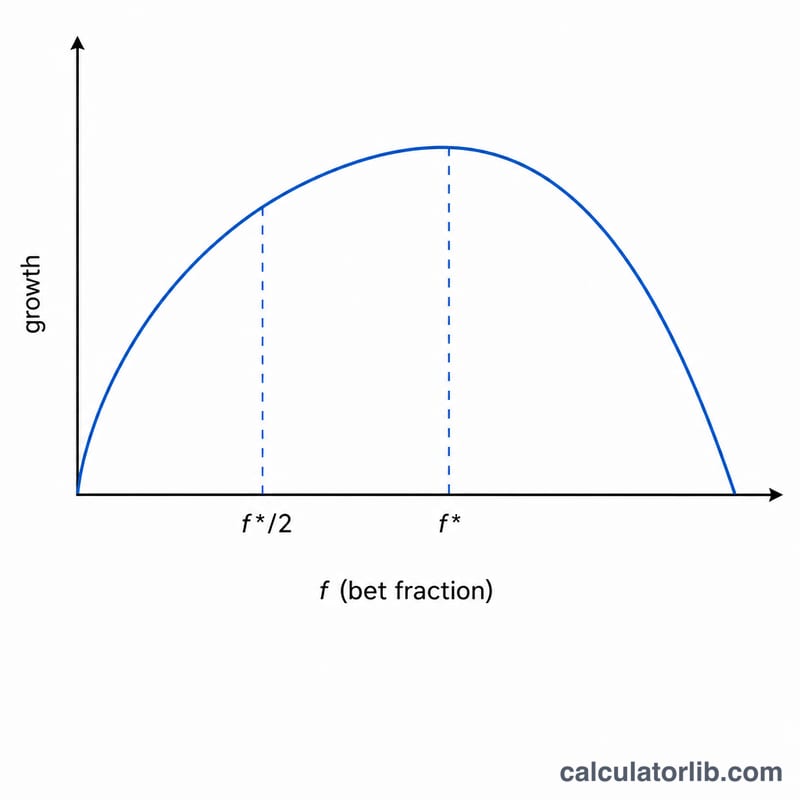
O que é meio Kelly? Apostar metade da fração de Kelly sacrifica um pouco de crescimento em troca de uma volatilidade bem menor, o que muitos profissionais preferem.
E se o resultado for negativo? Uma fração negativa significa que a aposta não tem vantagem: a resposta de Kelly é não apostar nada.
O Kelly garante lucro? Não. Ele maximiza o crescimento no longo prazo somente quando suas estimativas de probabilidade e de odds são precisas; estimativas infladas levam a apostas excessivas e a perdas.





