Was dieser Rechner leistet
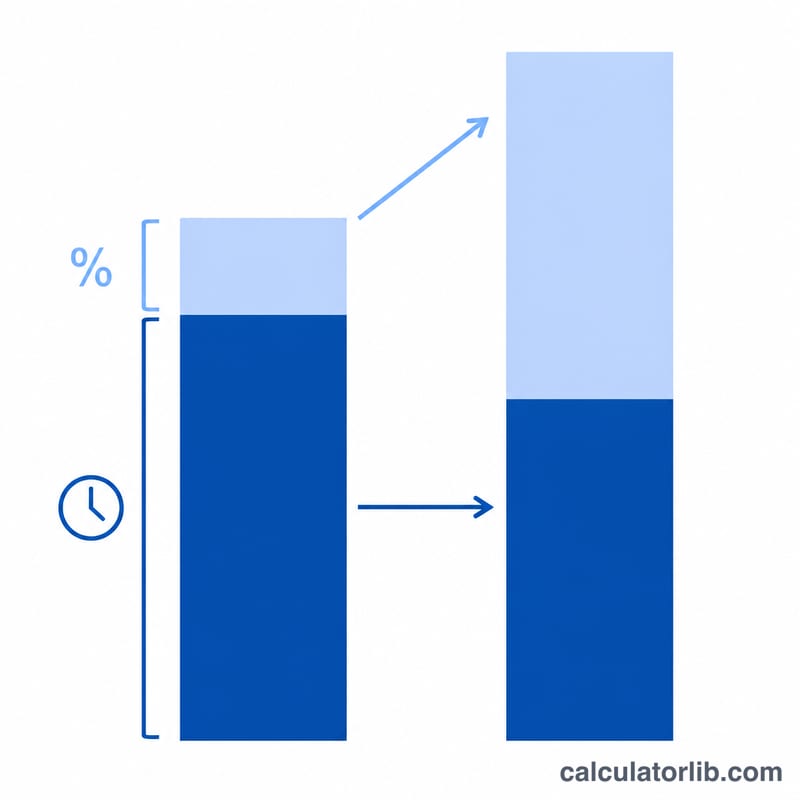
Der Kreditlaufzeit-Vergleichsrechner stellt zwei Tilgungszeiträume nebeneinander – zum Beispiel ein Hypothekendarlehen mit 15 Jahren gegenüber einem mit 30 Jahren oder einen Autokredit mit 3 Jahren gegenüber 5 Jahren – bei gleicher Darlehenssumme und gleichem Zinssatz. Er zeigt für jede Laufzeit die monatliche Rate, die gesamten Zinsen und den insgesamt gezahlten Betrag an und hebt anschließend hervor, wie viel Zinsen Sie durch die kürzere Laufzeit sparen. Der Rechner funktioniert für jedes Annuitätendarlehen mit festem Zinssatz und ist unabhängig von der Währung.
So verwenden Sie den Rechner
Geben Sie die Darlehenssumme (den Betrag, den Sie leihen), den jährlichen Zinssatz in Prozent und zwei Laufzeiten in Jahren ein. Klicken Sie auf die Schaltfläche zum Berechnen, um beide Szenarien zu sehen. Eine kürzere Laufzeit bedeutet in der Regel eine höhere monatliche Rate, aber deutlich weniger Zinsen über die gesamte Laufzeit; eine längere Laufzeit senkt die monatliche Rate, erhöht jedoch die Gesamtkosten.
Die Formel erklärt
Für jede Laufzeit wird die übliche Annuitätenformel verwendet: $$\text{PMT} = \frac{P \cdot i}{1 - (1 + i)^{-n}}$$ Dabei ist P die Darlehenssumme, i der monatliche Zinssatz (Jahreszins \(\div 12\)) und n die Anzahl der monatlichen Raten (Jahre \(\times 12\)). Die Gesamtzinsen betragen dann \(\text{PMT} \times n - P\). Der Unterschied zwischen den beiden Gesamtzinsbeträgen ist Ihre Ersparnis.
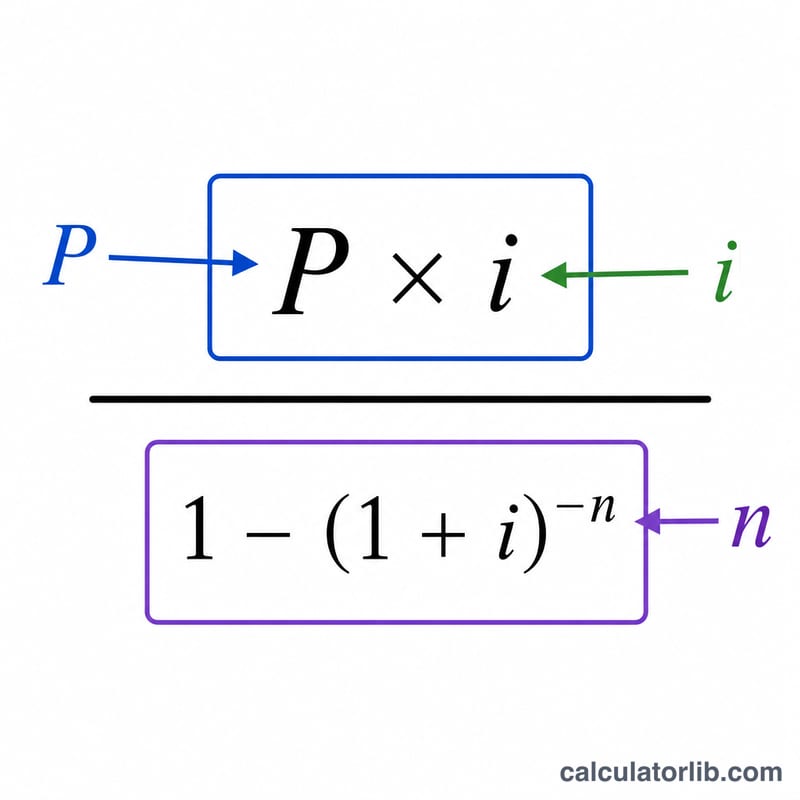
Rechenbeispiel
Sie leihen sich $200.000 bei 6 % Jahreszins. Der Monatszins beträgt \(i = 0{,}005\). Bei einer Laufzeit von 15 Jahren (\(n = 180\)) ergibt sich \(\text{PMT} \approx \$1\,687{,}71\) und Gesamtzinsen von \(\approx \$103\,788\). Bei einer Laufzeit von 30 Jahren (\(n = 360\)) ergibt sich \(\text{PMT} \approx \$1\,199{,}10\) und Gesamtzinsen von \(\approx \$231\,676\). Mit der 15-Jahres-Laufzeit sparen Sie etwa $127.888 an Zinsen, die monatliche Rate ist allerdings um etwa $489 höher.
FAQ
Warum ist eine kürzere Laufzeit insgesamt günstiger? Sie zahlen für weniger Monate Zinsen und tilgen die Darlehenssumme schneller, sodass insgesamt weniger Zinsen anfallen.
Sind Steuern oder Versicherungen enthalten? Nein. Der Rechner berücksichtigt nur Tilgung und Zinsen, daher können reale Hypothekenraten höher ausfallen.
Was passiert bei einem Zinssatz von 0 %? Der Rechner verteilt die Darlehenssumme gleichmäßig auf die Monate, sodass bei keiner der beiden Laufzeiten Zinsen anfallen.