Qué hace este generador
Esta herramienta produce una lista de números pseudoaleatorios que siguen una distribución log-normal. Una variable aleatoria X es log-normal cuando su logaritmo natural, \(\ln(X)\), sigue una distribución normal. El generador empieza creando variables normales estándar con la clásica transformación de Box-Muller, las escala hacia la normal objetivo \(N(\mu, \sigma^2)\) y, finalmente, aplica la exponencial para obtener valores log-normales estrictamente positivos.
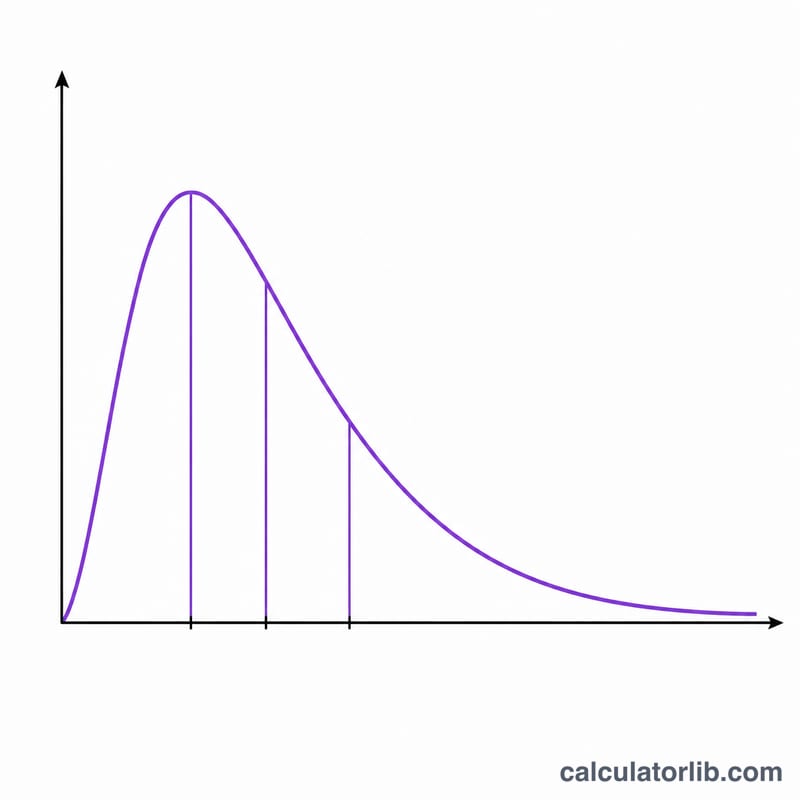
Importante: qué significan mu y sigma
Los parámetros \(\mu\) y \(\sigma\) describen la distribución normal subyacente de \(\ln(X)\); no son la media ni la desviación estándar de la propia X. La media real de X es \(\exp(\mu + \sigma^2/2)\), la mediana es \(\exp(\mu)\) y la varianza es \((\exp(\sigma^2) - 1)\cdot\exp(2\mu + \sigma^2)\). Estos valores de referencia aparecen junto a tu muestra para que puedas comprobar de un vistazo que el resultado tiene sentido.
$$\begin{aligned} \text{Mean} &= \exp\!\left(\mu + \tfrac{1}{2}\sigma^{2}\right) \\ \text{Median} &= \exp\!\left(\mu\right) \\ \text{Var} &= \left(e^{\sigma^{2}} - 1\right) e^{\,2\mu + \sigma^{2}} \end{aligned}$$Cómo usarlo
Introduce \(\mu\) (cualquier número real), \(\sigma\) (cero o positivo) y cuántos números quieres obtener (de 1 a 1000). Elige cuántas cifras significativas mostrar. Cada ejecución extrae nuevos números aleatorios uniformes, así que los valores cambian cada vez. Como el método de Box-Muller genera dos variables normales por cada par de uniformes, si pides una cantidad impar simplemente se descarta una variable sobrante.
La fórmula, paso a paso
Para uniformes \(U_1, U_2\) en \((0,1]\):
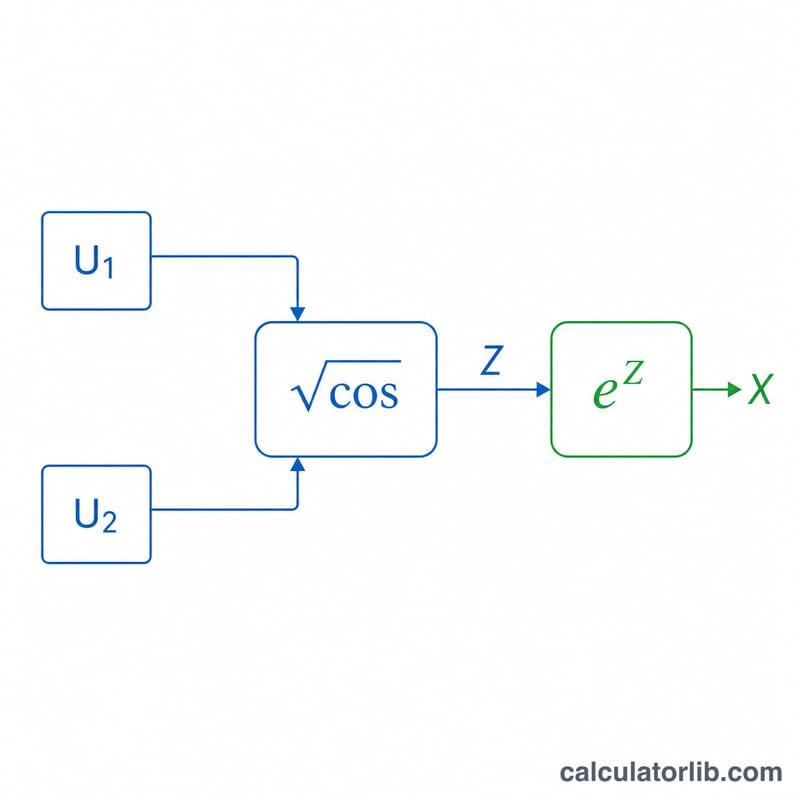
$$X = \exp\!\left(\mu + \sigma\, Z\right), \quad Z = \sqrt{-2\ln U_1}\,\cos(2\pi U_2)$$\(Z = \sqrt{-2\cdot\ln U_1}\cdot\cos(2\pi\cdot U_2)\) da \(Z \sim N(0,1)\). Después, \(Y = \mu + \sigma\cdot Z\) es \(N(\mu, \sigma^2)\), y \(X = \exp(Y)\) es log-normal. Para evitar \(\ln(0)\), acotamos \(U_1\) con un epsilon mínimo.
Ejemplo resuelto
Con \(\mu = 1\), \(\sigma = 2\), tomamos \(U_1 = 0.5\), \(U_2 = 0.25\). Entonces \(R = \sqrt{-2\cdot\ln 0.5} = 1.17741\). \(Z_1 = R\cdot\cos(\pi/2) = 0\) y \(Z_2 = R\cdot\sin(\pi/2) = 1.17741\). Así, \(X_1 = \exp(1) = 2.71828\) y \(X_2 = \exp(1 + 2\cdot 1.17741) = \exp(3.35482) \approx 28.64\). La media teórica \(\exp(3) = 20.0855\) y la mediana \(\exp(1) = 2.71828\) son coherentes.
Cómo cambian μ y σ la distribución
Los parámetros \(\mu\) y \(\sigma\) son la media y la desviación estándar de \(\ln X\), no de \(X\) en sí. Los valores teóricos que informa la calculadora siguen estas fórmulas:
- Mediana: \(e^{\mu}\)
- Media: \(e^{\mu+\sigma^2/2}\)
- Varianza: \((e^{\sigma^2}-1)\,e^{2\mu+\sigma^2}\)
| \(\mu\) | \(\sigma\) | Mediana \(e^{\mu}\) | Media | Varianza | Media/mediana \(e^{\sigma^2/2}\) |
|---|---|---|---|---|---|
| 0 | 0.25 | 1.0000 | 1.0317 | 0.0687 | 1.0317 |
| 0 | 0.5 | 1.0000 | 1.1331 | 0.3647 | 1.1331 |
| 0 | 1 | 1.0000 | 1.6487 | 4.6708 | 1.6487 |
| 1 | 0.5 | 2.7183 | 3.0802 | 2.6948 | 1.1331 |
| 1 | 2 | 2.7183 | 20.0855 | 21,623.04 | 7.3891 |
Comprobación con valores para (1, 2): la media es \(e^{1+4/2}=e^{3}\approx 20.0855\). La varianza es \((e^{4}-1)\,e^{2+4}=e^{10}-e^{6}\approx 22026.47-403.43=21623.04\).
Nota sobre el cociente: la media dividida entre la mediana es siempre \(e^{\sigma^2/2}\), por lo que depende solo de \(\sigma\). Cambiar \(\mu\) reescala toda la distribución (la mediana se multiplica por \(e^{\Delta\mu}\)) sin cambiar su forma. Al aumentar \(\sigma\), la cola derecha se vuelve más pesada y la media se aleja mucho por encima de la mediana.
Términos clave
- Distribución log-normal
- La distribución de una variable positiva \(X\) cuyo logaritmo natural \(\ln X\) sigue una distribución normal.
- Mu (\(\mu\))
- La media de \(\ln X\). Fija la escala: la mediana de \(X\) es \(e^{\mu}\).
- Sigma (\(\sigma\))
- La desviación estándar de \(\ln X\). Debe ser positiva y controla la dispersión y la asimetría.
- Z normal estándar
- Una variable normal con media 0 y varianza 1. Aquí \(X=e^{\mu+\sigma Z}\).
- Variable uniforme U
- Un número aleatorio distribuido uniformemente entre 0 y 1. La transformación de Box-Muller usa dos de ellas, \(U_1\) y \(U_2\), y \(U_1\) debe ser mayor que 0.
- Transformación de Box-Muller
- Un método que convierte dos variables uniformes independientes en variables normales estándar; por ejemplo, \(Z=\sqrt{-2\ln U_1}\cos(2\pi U_2)\).
- Número pseudoaleatorio
- Un número producido por un algoritmo determinista que se comporta estadísticamente como uno aleatorio, pero no es verdaderamente aleatorio.
- Media, mediana, moda
- El promedio, el valor central y el valor más frecuente (el pico de la densidad). Para la log-normal: media \(e^{\mu+\sigma^2/2}\), mediana \(e^{\mu}\), moda \(e^{\mu-\sigma^2}\). Moda < mediana < media.
- Varianza
- El promedio de las desviaciones al cuadrado respecto a la media. Para la log-normal es \((e^{\sigma^2}-1)e^{2\mu+\sigma^2}\).
- Asimetría positiva
- Una asimetría con una cola larga hacia los valores grandes, que empuja la media por encima de la mediana.
Preguntas frecuentes
¿Por qué obtengo valores distintos en cada ejecución? Es un generador estocástico que usa Math.random(); sin una semilla fija, cada ejecución da resultados diferentes.
¿Qué pasa si sigma = 0? La distribución es degenerada y todos los valores son iguales a \(\exp(\mu)\).
¿Puede salir un valor negativo? No: el soporte de la log-normal es \((0, \infty)\), de modo que todos los resultados son estrictamente positivos.