À quoi sert ce générateur
Cet outil produit une liste de nombres pseudo-aléatoires qui suivent une loi log-normale. Une variable aléatoire X est dite log-normale lorsque son logarithme népérien, \(\ln(X)\), suit une loi normale. Le générateur commence par créer des variables normales centrées réduites à l'aide de la célèbre transformation de Box-Muller, les met à l'échelle pour obtenir la loi normale cible \(N(\mu, \sigma^2)\), puis applique l'exponentielle pour obtenir des valeurs log-normales strictement positives.
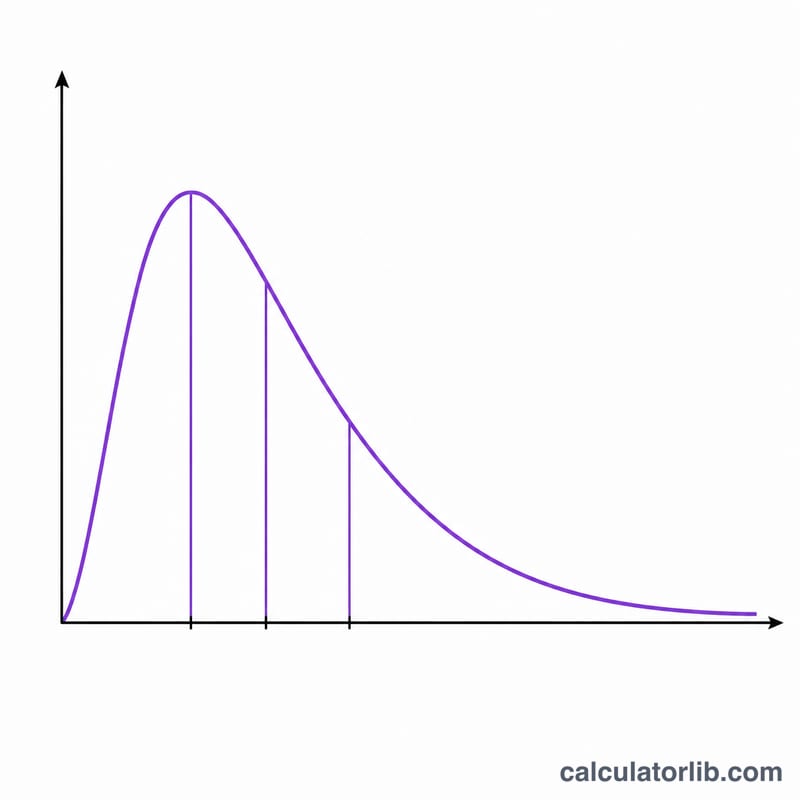
À retenir : ce que représentent mu et sigma
Les paramètres \(\mu\) et \(\sigma\) décrivent la loi normale sous-jacente de \(\ln(X)\) — ce ne sont pas la moyenne et l'écart-type de X lui-même. La véritable moyenne de X vaut \(\exp(\mu + \sigma^2/2)\), la médiane vaut \(\exp(\mu)\) et la variance vaut \((\exp(\sigma^2) - 1)\cdot\exp(2\mu + \sigma^2)\). Ces valeurs de référence s'affichent à côté de votre échantillon afin de vous permettre de vérifier la cohérence des résultats.
$$\begin{aligned} \text{Mean} &= \exp\!\left(\mu + \tfrac{1}{2}\sigma^{2}\right) \\ \text{Median} &= \exp\!\left(\mu\right) \\ \text{Var} &= \left(e^{\sigma^{2}} - 1\right) e^{\,2\mu + \sigma^{2}} \end{aligned}$$Mode d'emploi
Saisissez \(\mu\) (un réel quelconque), \(\sigma\) (nul ou positif) et le nombre de valeurs souhaité (de 1 à 1000). Choisissez le nombre de chiffres significatifs à afficher. Chaque exécution tire de nouveaux nombres aléatoires uniformes : les valeurs changent donc à chaque fois. Comme la méthode de Box-Muller fournit deux variables normales par couple de nombres uniformes, un nombre impair de valeurs entraîne simplement l'abandon d'une variable excédentaire.
La formule expliquée
Pour des variables uniformes \(U_1, U_2\) dans \((0,1]\) :
$$Z = \sqrt{-2\ln U_1}\,\cos(2\pi U_2)$$donne \(Z \sim N(0,1)\). Ensuite \(Y = \mu + \sigma\cdot Z\) suit \(N(\mu, \sigma^2)\), et \(X = \exp(Y)\) est log-normale. On évite \(\ln(0)\) en bornant \(U_1\) par un epsilon infime.
$$X = \exp\!\left(\mu + \sigma\, Z\right), \quad Z = \sqrt{-2\ln U_1}\,\cos(2\pi U_2)$$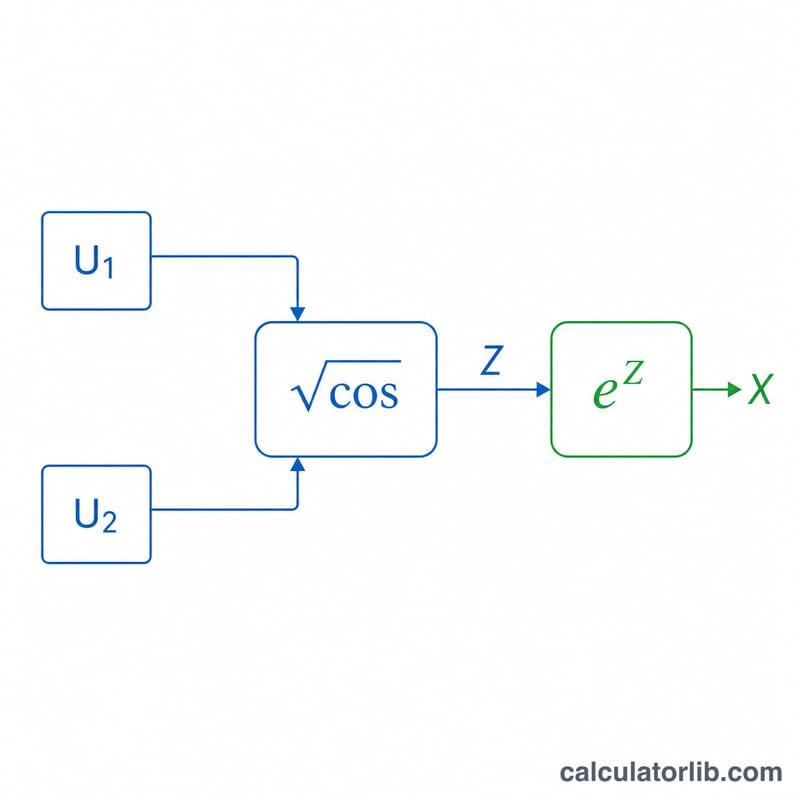
Exemple détaillé
Avec \(\mu = 1\), \(\sigma = 2\), prenons \(U_1 = 0{,}5\) et \(U_2 = 0{,}25\). On obtient \(R = \sqrt{-2\cdot\ln 0{,}5} = 1{,}17741\). Alors \(Z_1 = R\cdot\cos(\pi/2) = 0\) et \(Z_2 = R\cdot\sin(\pi/2) = 1{,}17741\). D'où \(X_1 = \exp(1) = 2{,}71828\) et \(X_2 = \exp(1 + 2\cdot 1{,}17741) = \exp(3{,}35482) \approx 28{,}64\). La moyenne théorique \(\exp(3) = 20{,}0855\) et la médiane \(\exp(1) = 2{,}71828\) sont cohérentes avec ces résultats.
Comment μ et σ modifient la distribution
Les paramètres \(\mu\) et \(\sigma\) sont la moyenne et l'écart type de \(\ln X\), et non de \(X\) lui-même. Les valeurs théoriques que la calculatrice affiche suivent ces formules :
- Médiane : \(e^{\mu}\)
- Moyenne : \(e^{\mu+\sigma^2/2}\)
- Variance : \((e^{\sigma^2}-1)\,e^{2\mu+\sigma^2}\)
| \(\mu\) | \(\sigma\) | Médiane \(e^{\mu}\) | Moyenne | Variance | Moyenne/médiane \(e^{\sigma^2/2}\) |
|---|---|---|---|---|---|
| 0 | 0.25 | 1.0000 | 1.0317 | 0.0687 | 1.0317 |
| 0 | 0.5 | 1.0000 | 1.1331 | 0.3647 | 1.1331 |
| 0 | 1 | 1.0000 | 1.6487 | 4.6708 | 1.6487 |
| 1 | 0.5 | 2.7183 | 3.0802 | 2.6948 | 1.1331 |
| 1 | 2 | 2.7183 | 20.0855 | 21,623.04 | 7.3891 |
Vérification détaillée pour (1, 2) : la moyenne vaut \(e^{1+4/2}=e^{3}\approx 20.0855\). La variance vaut \((e^{4}-1)\,e^{2+4}=e^{10}-e^{6}\approx 22026.47-403.43=21623.04\).
Remarque sur le rapport : le rapport moyenne/médiane vaut toujours \(e^{\sigma^2/2}\), il ne dépend donc que de \(\sigma\). Modifier \(\mu\) remet à l'échelle toute la distribution (la médiane est multipliée par \(e^{\Delta\mu}\)) sans changer sa forme. Augmenter \(\sigma\) alourdit la queue de droite, et la moyenne s'éloigne fortement au-dessus de la médiane.
Termes clés
- Loi log-normale
- La loi d'une variable positive \(X\) dont le logarithme népérien \(\ln X\) suit une loi normale.
- Mu (\(\mu\))
- La moyenne de \(\ln X\). Il fixe l'échelle : la médiane de \(X\) est \(e^{\mu}\).
- Sigma (\(\sigma\))
- L'écart type de \(\ln X\). Il doit être positif et contrôle la dispersion et l'asymétrie.
- Normale centrée réduite Z
- Une variable normale de moyenne 0 et de variance 1. Ici \(X=e^{\mu+\sigma Z}\).
- Variable uniforme U
- Un nombre aléatoire réparti uniformément entre 0 et 1. La méthode de Box-Muller en utilise deux, \(U_1\) et \(U_2\), et \(U_1\) doit être strictement supérieur à 0.
- Transformation de Box-Muller
- Une méthode qui transforme deux variables uniformes indépendantes en variables normales centrées réduites, par exemple \(Z=\sqrt{-2\ln U_1}\cos(2\pi U_2)\).
- Nombre pseudo-aléatoire
- Un nombre produit par un algorithme déterministe qui se comporte statistiquement comme un nombre aléatoire, mais qui n'est pas véritablement aléatoire.
- Moyenne, médiane, mode
- La moyenne, la valeur centrale et la valeur la plus fréquente (le sommet de la densité). Pour la log-normale : moyenne \(e^{\mu+\sigma^2/2}\), médiane \(e^{\mu}\), mode \(e^{\mu-\sigma^2}\). Mode < médiane < moyenne.
- Variance
- La moyenne des carrés des écarts à la moyenne. Pour la log-normale, elle vaut \((e^{\sigma^2}-1)e^{2\mu+\sigma^2}\).
- Asymétrie à droite
- Une asymétrie avec une longue queue vers les grandes valeurs, qui tire la moyenne au-dessus de la médiane.
FAQ
Pourquoi mes valeurs changent-elles à chaque exécution ? Il s'agit d'un générateur stochastique qui utilise Math.random() ; sans graine (seed) fixe, chaque exécution produit un résultat différent.
Que se passe-t-il si sigma = 0 ? La loi devient dégénérée et toutes les valeurs sont égales à \(\exp(\mu)\).
Une valeur peut-elle être négative ? Non — le support d'une loi log-normale est \((0, \infty)\), donc toutes les valeurs produites sont strictement positives.