このツールでできること
本ツールは、対数正規分布に従う擬似乱数の一覧を生成します。確率変数Xの自然対数 \(\ln(X)\) が正規分布に従うとき、Xは対数正規分布に従うといいます。本ツールではまず、古典的なBox-Muller法によって標準正規乱数を生成し、目的の正規分布 \(N(\mu, \sigma^2)\) にスケーリングしたうえで指数変換を行い、必ず正の値となる対数正規乱数を得ます。
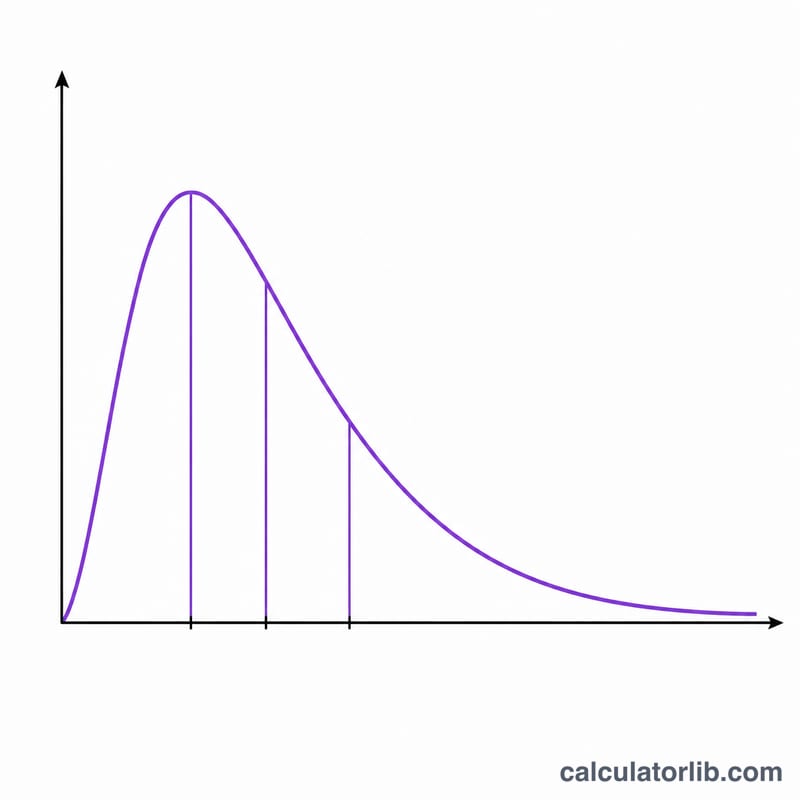
重要:μとσが表す意味
パラメータの \(\mu\) と \(\sigma\) は、もとになる正規分布(つまり \(\ln(X)\) の分布)の平均と標準偏差です。X そのものの平均・標準偏差ではありませんので、ご注意ください。実際の X の平均は \(\exp(\mu + \sigma^2/2)\)、中央値は \(\exp(\mu)\)、分散は \((\exp(\sigma^2) - 1)\cdot\exp(2\mu + \sigma^2)\) となります。これらの理論値は生成結果とあわせて表示されるので、出力が妥当かどうかの確認に役立ちます。
使い方
\(\mu\)(任意の実数)、\(\sigma\)(0以上)、生成したい個数(1~1000)を入力します。表示する有効桁数も指定してください。実行のたびに新しい一様乱数が引かれるため、得られる値は毎回変わります。Box-Muller法では一様乱数の組から正規乱数が2つ得られるため、奇数個を指定した場合は余った1つを単に破棄します。
計算式の解説
区間 (0,1] の一様乱数 U1, U2 に対し、\(Z = \sqrt{-2\ln U_1}\,\cos(2\pi U_2)\) とすると \(Z \sim N(0,1)\) となります。次に \(Y = \mu + \sigma\cdot Z\) は \(N(\mu, \sigma^2)\) に従い、\(X = \exp(Y)\) が対数正規分布に従います。 $$X = \exp\!\left(\mu + \sigma\, Z\right), \quad Z = \sqrt{-2\ln U_1}\,\cos(2\pi U_2)$$ \(\ln(0)\) を避けるため、U1 はごく小さな値(イプシロン)でクランプしています。
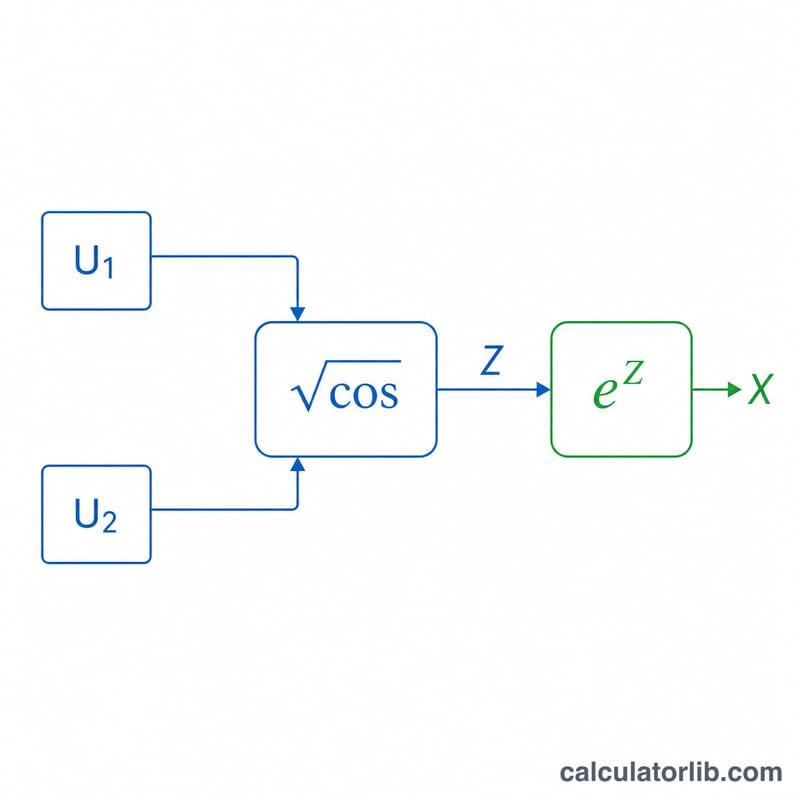
計算例
\(\mu = 1\)、\(\sigma = 2\) とし、\(U_1 = 0.5\)、\(U_2 = 0.25\) とします。すると \(R = \sqrt{-2\ln 0.5} = 1.17741\) です。\(Z_1 = R\cdot\cos(\pi/2) = 0\)、\(Z_2 = R\cdot\sin(\pi/2) = 1.17741\) となり、 $$X_1 = \exp(1) = 2.71828, \quad X_2 = \exp(1 + 2\cdot 1.17741) = \exp(3.35482) \approx 28.64$$ が得られます。理論上の平均 \(\exp(3) = 20.0855\)、中央値 \(\exp(1) = 2.71828\) とも整合しています。
μとσが分布に与える影響
パラメータ\(\mu\)と\(\sigma\)は、\(X\)そのものではなく\(\ln X\)の平均と標準偏差です。計算機が報告する理論値は次の式に従います:
- 中央値:\(e^{\mu}\)
- 平均:\(e^{\mu+\sigma^2/2}\)
- 分散:\((e^{\sigma^2}-1)\,e^{2\mu+\sigma^2}\)
| \(\mu\) | \(\sigma\) | 中央値 \(e^{\mu}\) | 平均 | 分散 | 平均/中央値 \(e^{\sigma^2/2}\) |
|---|---|---|---|---|---|
| 0 | 0.25 | 1.0000 | 1.0317 | 0.0687 | 1.0317 |
| 0 | 0.5 | 1.0000 | 1.1331 | 0.3647 | 1.1331 |
| 0 | 1 | 1.0000 | 1.6487 | 4.6708 | 1.6487 |
| 1 | 0.5 | 2.7183 | 3.0802 | 2.6948 | 1.1331 |
| 1 | 2 | 2.7183 | 20.0855 | 21,623.04 | 7.3891 |
(1, 2)の検算:平均は\(e^{1+4/2}=e^{3}\approx 20.0855\)です。分散は\((e^{4}-1)\,e^{2+4}=e^{10}-e^{6}\approx 22026.47-403.43=21623.04\)です。
比率に関する注記:平均を中央値で割った値は常に\(e^{\sigma^2/2}\)であり、\(\sigma\)のみに依存します。\(\mu\)を変えると、分布の形状は変わらずに全体が拡大・縮小されます(中央値は\(e^{\Delta\mu}\)倍になります)。\(\sigma\)を大きくすると右側の裾が重くなり、平均は中央値よりも大きく引き上げられます。
主要用語
- 対数正規分布
- 自然対数\(\ln X\)が正規分布に従う、正の値をとる変数\(X\)の分布です。
- ミュー(\(\mu\))
- \(\ln X\)の平均です。尺度を決め、\(X\)の中央値は\(e^{\mu}\)になります。
- シグマ(\(\sigma\))
- \(\ln X\)の標準偏差です。正の値でなければならず、散らばりと歪度を制御します。
- 標準正規変数Z
- 平均0、分散1の正規変量です。ここでは\(X=e^{\mu+\sigma Z}\)です。
- 一様変数U
- 0から1の間に一様に分布する乱数です。ボックス=ミュラー法では2つ(\(U_1\)と\(U_2\))を使い、\(U_1\)は0より大きくなければなりません。
- ボックス=ミュラー変換
- 独立な2つの一様変数から標準正規変数を作る方法です。例えば\(Z=\sqrt{-2\ln U_1}\cos(2\pi U_2)\)です。
- 擬似乱数
- 決定論的なアルゴリズムで生成され、統計的にはランダムな数のように振る舞うものの、真の乱数ではない数です。
- 平均、中央値、最頻値
- 平均(average)、中央の値、そして最も頻繁に現れる値(確率密度のピーク)です。対数正規分布では、平均は\(e^{\mu+\sigma^2/2}\)、中央値は\(e^{\mu}\)、最頻値は\(e^{\mu-\sigma^2}\)です。最頻値 < 中央値 < 平均の関係になります。
- 分散
- 平均からの偏差の二乗の平均です。対数正規分布では\((e^{\sigma^2}-1)e^{2\mu+\sigma^2}\)です。
- 右歪み
- 大きな値の方へ長い裾が伸びる非対称性であり、平均を中央値より上へ引き上げます。
よくある質問
実行のたびに値が変わるのはなぜですか? Math.random() を用いた確率的な生成であり、シードを固定していないため、毎回異なる結果になります。
σ = 0 のときはどうなりますか? 分布は退化し、すべての値が \(\exp(\mu)\) と等しくなります。
負の値が出ることはありますか? ありません。対数正規分布の台は \((0, \infty)\) であり、出力はすべて厳密に正の値です。