這個產生器的功能
這個工具會產生一串符合對數常態分布(Log-Normal Distribution)的偽隨機數。當一個隨機變數 \(X\) 的自然對數 \(\ln(X)\) 呈常態分布時,\(X\) 就屬於對數常態分布。產生器會先以經典的 Box-Muller 轉換製造標準常態變量,再將其縮放到目標常態分布 \(N(\mu, \sigma^2)\),最後取指數,得到必定為正值的對數常態數值。
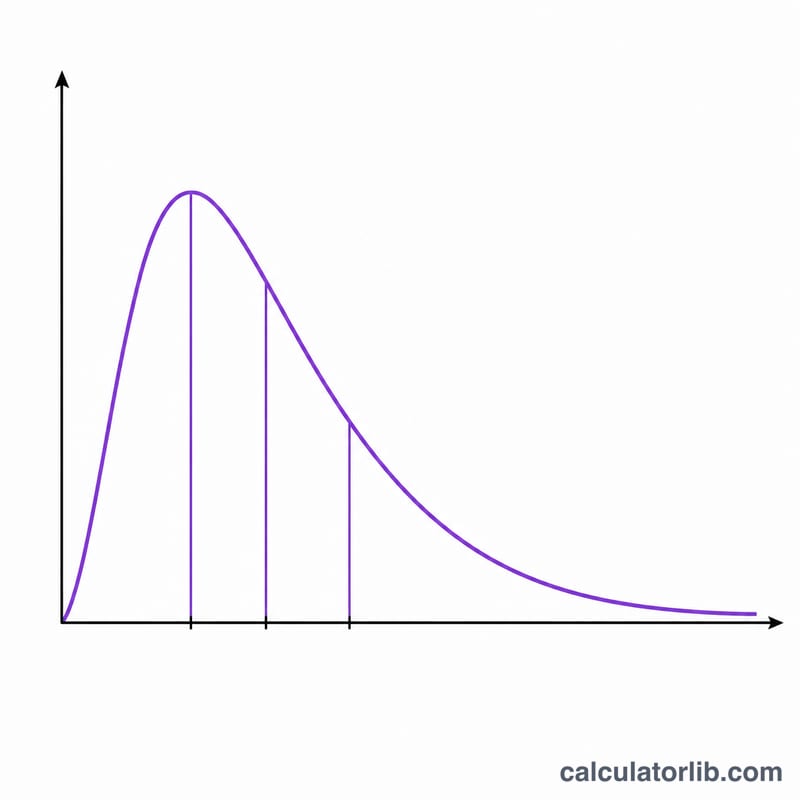
重點:μ 與 σ 究竟代表什麼
參數 \(\mu\) 與 \(\sigma\) 描述的是 \(\ln(X)\) 所對應的底層常態分布,並不是 \(X\) 本身的平均數與標準差,這點務必留意。\(X\) 真正的平均數為 \(\exp(\mu + \sigma^2/2)\),中位數為 \(\exp(\mu)\),變異數則是 \((\exp(\sigma^2) - 1)\cdot\exp(2\mu + \sigma^2)\)。這些理論參考值會與你的抽樣結果並列顯示,方便你檢查輸出是否合理。
$$\begin{aligned} \text{Mean} &= \exp\!\left(\mu + \tfrac{1}{2}\sigma^{2}\right) \\ \text{Median} &= \exp\!\left(\mu\right) \\ \text{Var} &= \left(e^{\sigma^{2}} - 1\right) e^{\,2\mu + \sigma^{2}} \end{aligned}$$使用方式
輸入 \(\mu\)(任意實數)、\(\sigma\)(零或正數),以及想要產生的數量(1 到 1000 個)。接著選擇要顯示幾位有效數字。每次執行都會重新抽取均勻亂數,因此每回的結果都不相同。由於 Box-Muller 法每對均勻亂數可產生兩個常態變量,若輸入的數量為奇數,多出的那一個變量便會直接捨棄。
公式解析
對於落在 \((0,1]\) 的均勻亂數 \(U_1\)、\(U_2\):\(Z = \sqrt{-2\ln U_1}\,\cos(2\pi U_2)\) 會得到 \(Z \sim N(0,1)\)。接著 \(Y = \mu + \sigma\cdot Z\) 即為 \(N(\mu, \sigma^2)\),而 \(X = \exp(Y)\) 便是對數常態值。為了避免出現 \(\ln(0)\),我們會將 \(U_1\) 限制在一個極小的 epsilon 之上。
$$X = \exp\!\left(\mu + \sigma\, Z\right) \\[1.5em] \text{where}\quad \left\{ \begin{aligned} Z &= \sqrt{-2\ln U_1}\,\cos(2\pi U_2) \\ U_1, U_2 &\sim \text{Uniform}(0,1) \end{aligned} \right.$$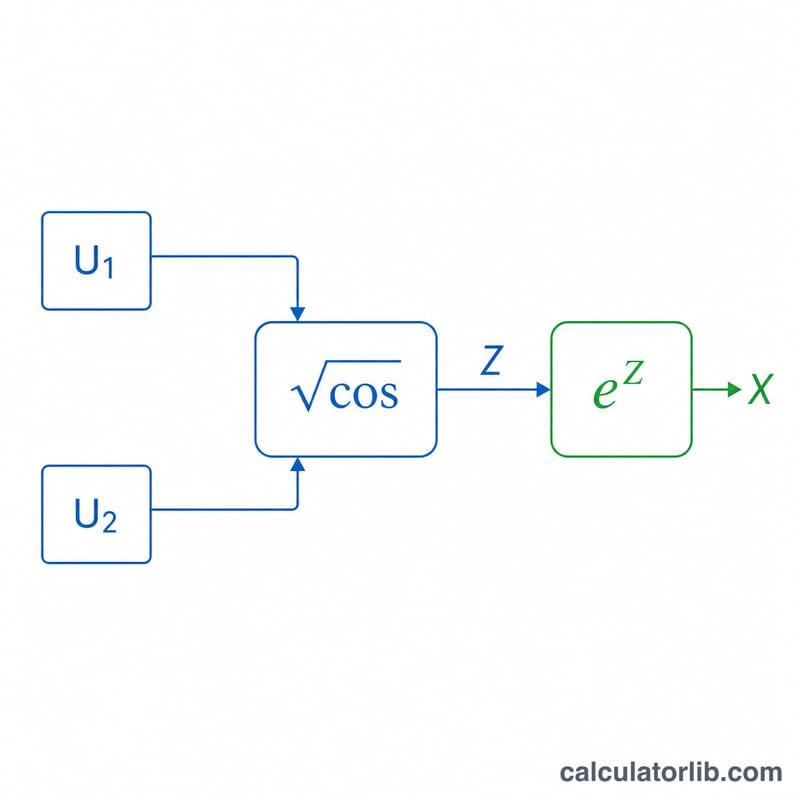
實際範例
設 \(\mu = 1\)、\(\sigma = 2\),並取 \(U_1 = 0.5\)、\(U_2 = 0.25\)。則 \(R = \sqrt{-2\ln 0.5} = 1.17741\)。\(Z_1 = R\cdot\cos(\pi/2) = 0\),\(Z_2 = R\cdot\sin(\pi/2) = 1.17741\)。因此 \(X_1 = \exp(1) = 2.71828\),\(X_2 = \exp(1 + 2\cdot 1.17741) = \exp(3.35482) \approx 28.64\)。理論平均數 \(\exp(3) = 20.0855\) 與中位數 \(\exp(1) = 2.71828\) 都與結果一致。
μ 與 σ 如何改變分布
參數 \(\mu\) 與 \(\sigma\) 分別是 \(\ln X\) 的平均數與標準差,而不是 \(X\) 本身的平均數與標準差。計算機所報告的理論值依循以下公式:
- 中位數:\(e^{\mu}\)
- 平均數:\(e^{\mu+\sigma^2/2}\)
- 變異數:\((e^{\sigma^2}-1)\,e^{2\mu+\sigma^2}\)
| \(\mu\) | \(\sigma\) | 中位數 \(e^{\mu}\) | 平均數 | 變異數 | 平均數/中位數 \(e^{\sigma^2/2}\) |
|---|---|---|---|---|---|
| 0 | 0.25 | 1.0000 | 1.0317 | 0.0687 | 1.0317 |
| 0 | 0.5 | 1.0000 | 1.1331 | 0.3647 | 1.1331 |
| 0 | 1 | 1.0000 | 1.6487 | 4.6708 | 1.6487 |
| 1 | 0.5 | 2.7183 | 3.0802 | 2.6948 | 1.1331 |
| 1 | 2 | 2.7183 | 20.0855 | 21,623.04 | 7.3891 |
(1, 2) 的計算驗證: 平均數為 \(e^{1+4/2}=e^{3}\approx 20.0855\)。變異數為 \((e^{4}-1)\,e^{2+4}=e^{10}-e^{6}\approx 22026.47-403.43=21623.04\)。
關於比值的說明: 平均數除以中位數永遠等於 \(e^{\sigma^2/2}\),因此它只取決於 \(\sigma\)。改變 \(\mu\) 會等比例縮放整個分布(中位數乘以 \(e^{\Delta\mu}\)),但不會改變其形狀。增加 \(\sigma\) 會使右尾更厚,平均數也會遠高於中位數。
關鍵術語
- 對數常態分布
- 一個正值變數 \(X\) 的分布,其自然對數 \(\ln X\) 服從常態分布。
- Mu(\(\mu\))
- \(\ln X\) 的平均數。它決定尺度:\(X\) 的中位數為 \(e^{\mu}\)。
- Sigma(\(\sigma\))
- \(\ln X\) 的標準差。它必須為正數,並控制離散程度與偏態。
- 標準常態 Z
- 平均數為 0、變異數為 1 的常態隨機變數。在此 \(X=e^{\mu+\sigma Z}\)。
- 均勻隨機變數 U
- 在 0 與 1 之間均勻分布的隨機數。Box-Muller 方法使用其中兩個,即 \(U_1\) 與 \(U_2\),且 \(U_1\) 必須大於 0。
- Box-Muller 轉換
- 一種將兩個獨立的均勻隨機變數轉換為標準常態隨機變數的方法,例如 \(Z=\sqrt{-2\ln U_1}\cos(2\pi U_2)\)。
- 偽隨機數
- 由確定性演算法產生的數字,其統計行為類似隨機數,但並非真正隨機。
- 平均數、中位數、眾數
- 平均數是平均值,中位數是中間值,眾數是出現最頻繁的值(即密度的峰值)。對於對數常態分布:平均數為 \(e^{\mu+\sigma^2/2}\),中位數為 \(e^{\mu}\),眾數為 \(e^{\mu-\sigma^2}\)。眾數 < 中位數 < 平均數。
- 變異數
- 與平均數之差的平方的平均值。對於對數常態分布,其為 \((e^{\sigma^2}-1)e^{2\mu+\sigma^2}\)。
- 右偏態
- 一種不對稱性,其尾部朝較大值方向延伸,使平均數高於中位數。
常見問題
為什麼每次執行的數值都不一樣?這是使用 Math.random() 的隨機產生器;在沒有固定種子(seed)的情況下,每次執行的結果自然都會不同。
如果 sigma = 0 會怎樣?此時分布會退化(degenerate),所有數值都會等於 \(\exp(\mu)\)。
數值有可能是負數嗎?不會——對數常態分布的值域為 \((0, \infty)\),因此所有輸出都必定是正數。