O que é a Calculadora de Juros Diários?
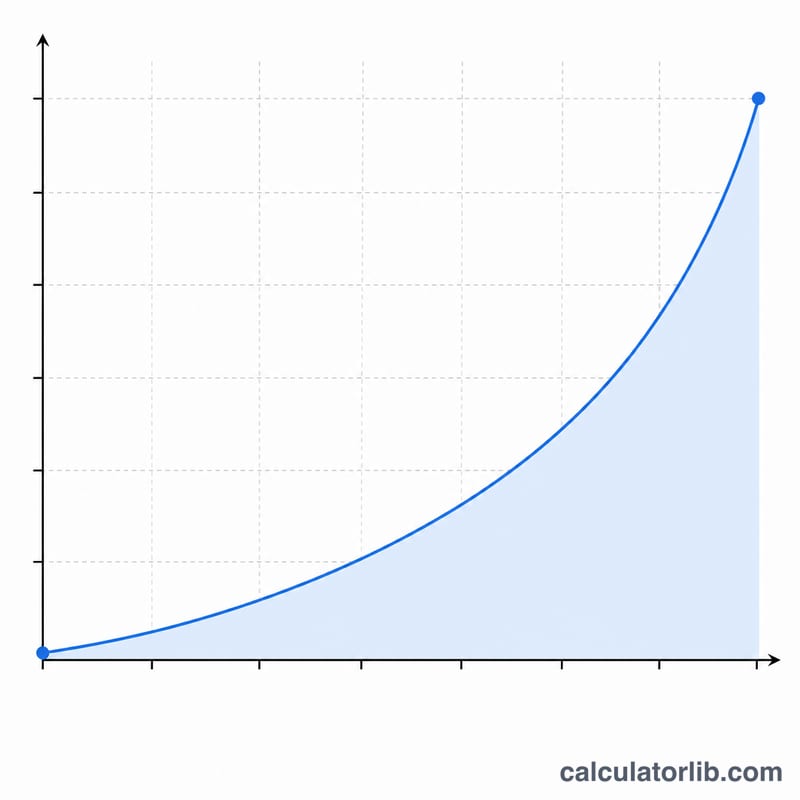
Esta calculadora mostra como sua poupança cresce quando os juros são capitalizados diariamente. A capitalização diária significa que os juros são adicionados ao seu saldo todos os dias, e os juros do dia seguinte são calculados sobre o valor um pouco maior. Com o tempo, esse efeito de "juros sobre juros" produz um retorno maior do que os juros simples ou a capitalização menos frequente.
Como usar
Informe três valores: seu depósito inicial (principal), a taxa de juros anual em porcentagem e o tempo em anos. A ferramenta retorna o saldo futuro projetado junto com o total de juros ganhos no período.
A fórmula explicada
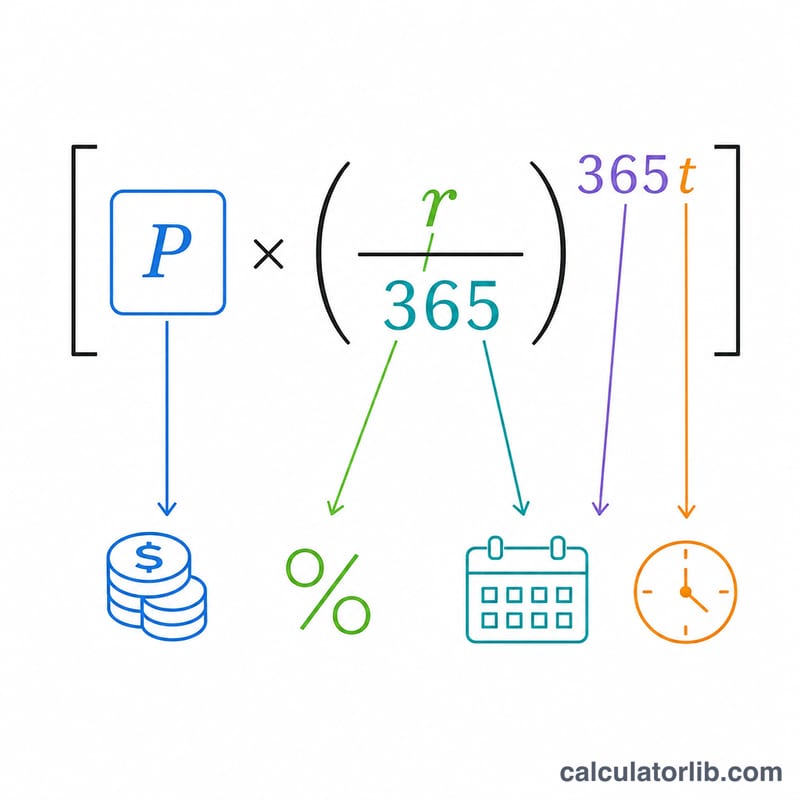
O crescimento segue a equação de juros compostos com 365 períodos de capitalização por ano:
$$A = P \times \left(1 + \frac{r}{365}\right)^{365 \cdot t}$$
Aqui A é o saldo futuro, P é o principal, r é a taxa anual escrita como decimal (5% = 0,05) e t é o número de anos. Os juros ganhos são simplesmente \(I = A - P\).
Exemplo prático
Suponha que você deposite $10.000 a uma taxa anual de 5% por 1 ano com capitalização diária. Então \(r = 0{,}05\) e \(365 \cdot t = 365\), logo $$A = 10\,000 \times \left(1 + \frac{0{,}05}{365}\right)^{365} \approx \$10\,512{,}67$$ Os juros ganhos são de cerca de $512,67 — um pouco mais do que os $500 que você obteria com juros simples, graças à capitalização diária.
Perguntas frequentes
A capitalização diária é melhor que a mensal? Sim, mas por uma margem pequena. Uma capitalização mais frequente sempre rende um pouco mais, com retornos decrescentes à medida que a frequência aumenta.
Qual taxa devo informar? Use a taxa de juros anual nominal (APR) da sua conta poupança. Se você tiver apenas a APY (taxa anual efetiva), o resultado pode diferir um pouco.
Os impostos estão incluídos? Não. Esta é uma projeção bruta e não considera impostos, tarifas ou depósitos adicionais.