O que esta calculadora faz
Esta ferramenta projeta quanto uma conta de poupança ou de investimento vai crescer quando você começa com um saldo inicial e adiciona um valor fixo em intervalos regulares. Ela combina dois efeitos: o crescimento composto do dinheiro que já está na conta e o crescimento composto de cada nova contribuição a partir do momento em que é depositada. O resultado é o valor futuro estimado ao final do prazo escolhido.
Como usar
Informe seu saldo inicial, o valor que você contribui a cada período, a taxa de juros anual em porcentagem, o número de anos e a frequência das contribuições (mensal, trimestral ou anual). A calculadora converte a taxa anual em uma taxa periódica e considera que as contribuições são feitas no final de cada período (uma anuidade ordinária).
A fórmula explicada
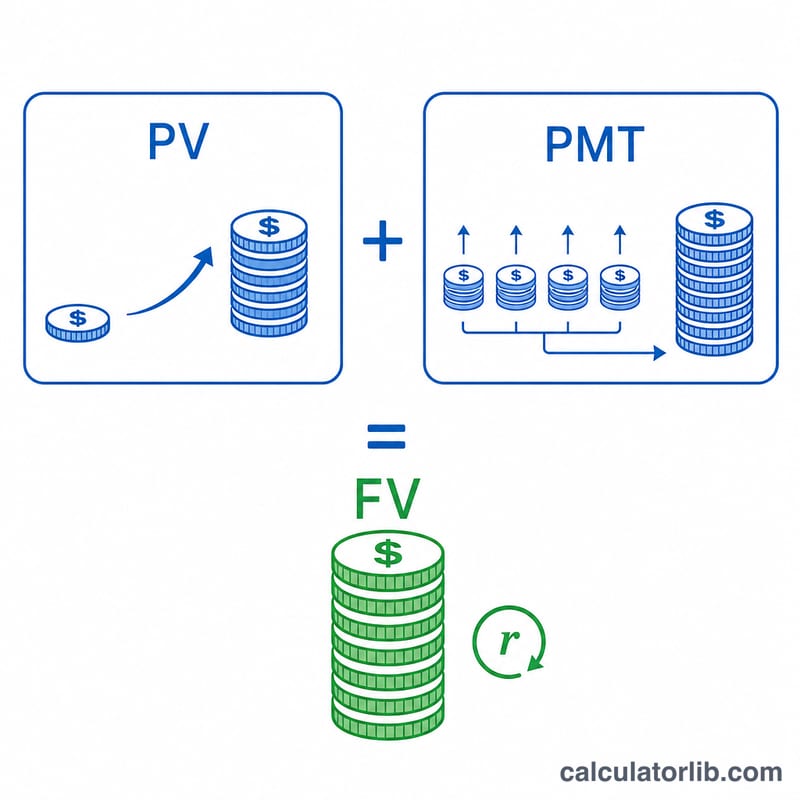
O valor futuro é calculado assim:
$$FV = PV(1+r)^n + PMT\dfrac{(1+r)^n - 1}{r}$$
Aqui, PV é o seu saldo inicial, PMT é cada contribuição, r é a taxa de juros periódica (taxa anual dividida pela frequência das contribuições) e n é o número total de períodos (anos × frequência). O primeiro termo faz crescer o seu valor inicial; o segundo termo é o valor futuro de uma sequência de pagamentos iguais.
Exemplo prático
Suponha que você comece com $1.000, adicione $200 todo mês, receba 6% ao ano e poupe por 10 anos. A taxa mensal é \(0{,}06/12 = 0{,}005\) e o número de períodos é \(120\). O saldo inicial cresce para cerca de $1.819 e as contribuições crescem para cerca de $32.776, totalizando aproximadamente $34.595.
Perguntas frequentes
Ela considera as contribuições no início ou no fim do período? No fim de cada período (anuidade ordinária), que é a convenção mais comum em planos de poupança.
E se a taxa de juros for 0%? A calculadora simplesmente soma o seu saldo inicial ao total de todas as contribuições.
Isso é garantido? Não. É uma projeção baseada em uma taxa constante. Os retornos reais dos investimentos variam de ano para ano e podem ser negativos.