O que é o Índice de Informação?
O Índice de Informação (IR, do inglês Information Ratio) mede quanto retorno excedente uma carteira gera em relação a um benchmark (índice de referência), por unidade de risco assumido na busca desse retorno excedente. É uma métrica essencial para avaliar a habilidade de gestores ativos: um IR mais alto significa que o gestor está produzindo retorno ativo consistente sem assumir um risco ativo desproporcional.
Como usar esta calculadora
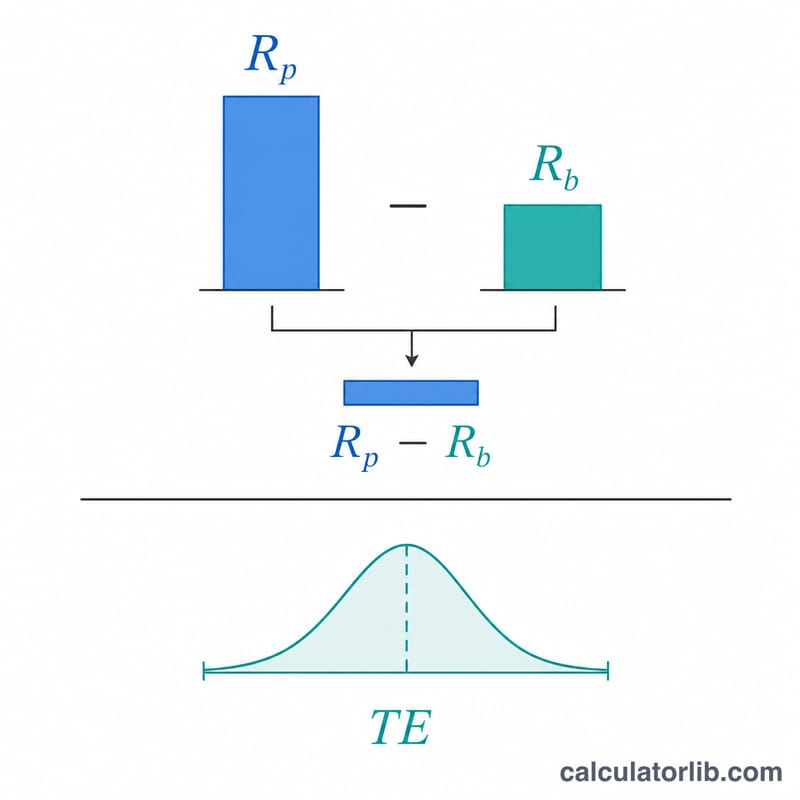
Informe três valores: o retorno da carteira, o retorno do benchmark e o tracking error (o desvio padrão da diferença entre os retornos da carteira e do benchmark). A calculadora subtrai o retorno do benchmark do retorno da carteira para obter o retorno ativo e, em seguida, divide pelo tracking error para chegar ao Índice de Informação. Use períodos consistentes — por exemplo, todos os percentuais anualizados.
A fórmula explicada
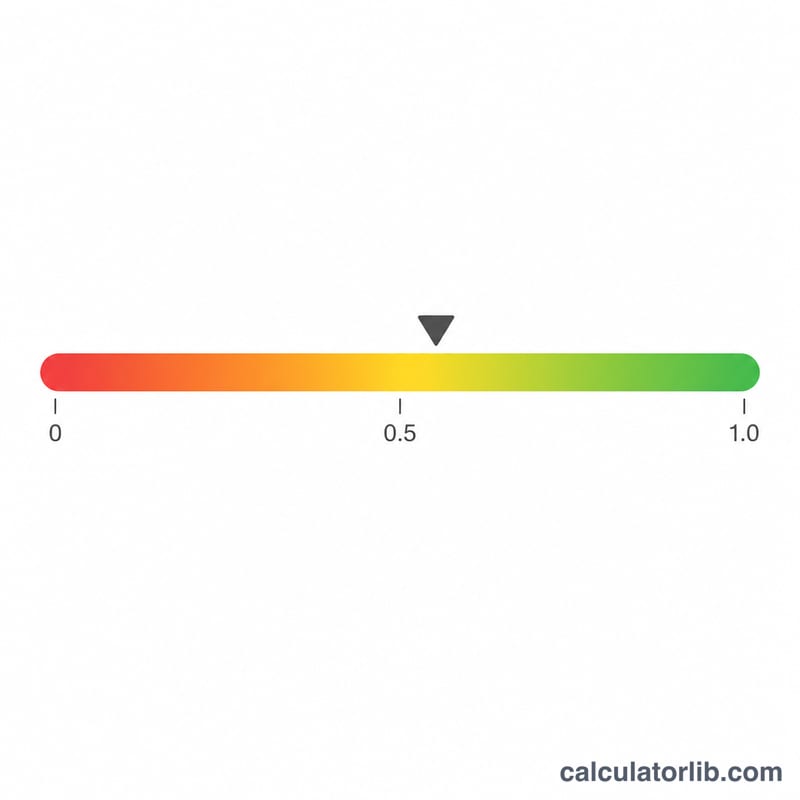
$$\text{IR} = \frac{R_{\text{portfólio}} - R_{\text{referência}}}{\text{Erro de Rastreamento}}$$ O numerador é o retorno ativo (excedente). O denominador, o tracking error, é a volatilidade desse retorno ativo. Dividir um pelo outro normaliza o retorno pela quantidade de risco ativo assumido. Como referência geral, um IR em torno de \(0{,}5\) é bom, \(0{,}75\) é muito bom e \(1{,}0\) ou mais é excepcional.
Exemplo prático
Suponha que um fundo tenha rendido 8%, seu benchmark tenha rendido 5% e o tracking error tenha sido de 4%. O retorno ativo é \(8\% - 5\% = 3\%\). O Índice de Informação é $$\frac{3\%}{4\%} = 0{,}75.$$ Isso indica que o gestor agregou \(0{,}75\) unidade de retorno ativo para cada unidade de risco ativo — um resultado forte.
Perguntas frequentes
Qual é a diferença entre o IR e o índice de Sharpe? O índice de Sharpe compara o retorno excedente sobre a taxa livre de risco com a volatilidade total. O Índice de Informação compara o retorno excedente sobre um benchmark com o tracking error (risco ativo).
O que é um bom Índice de Informação? Valores de \(0{,}4\)–\(0{,}6\) são considerados bons, e acima de \(1{,}0\) é raro e excelente ao longo de períodos prolongados.
O IR pode ser negativo? Sim. Um IR negativo significa que a carteira teve desempenho inferior ao do benchmark em termos ajustados ao risco.