
O que é o drawdown máximo?
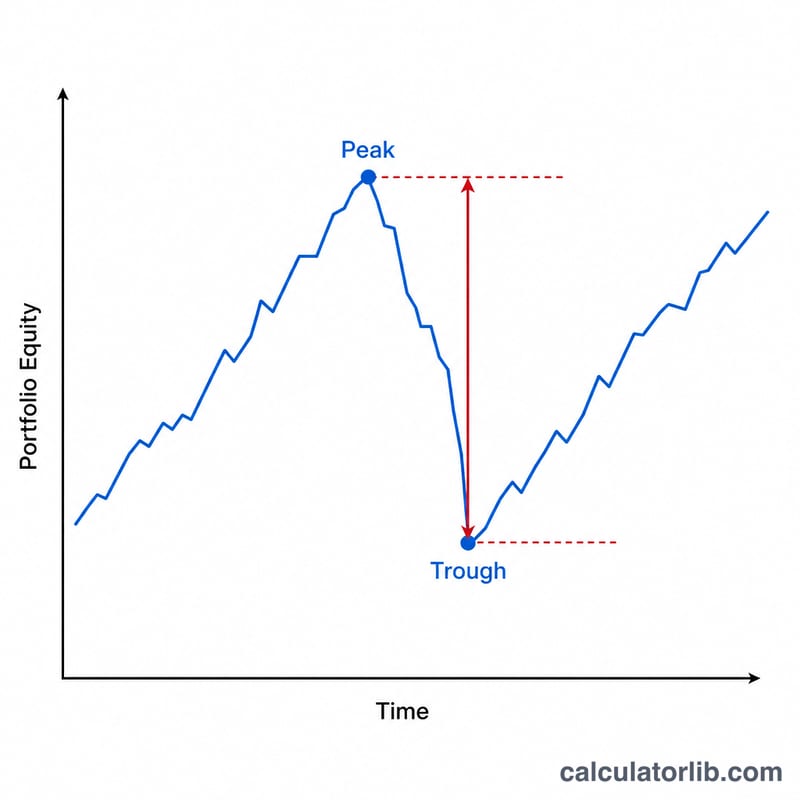
O drawdown máximo (MDD, do inglês maximum drawdown) mede a maior perda observada, do pico até o vale seguinte, de um investimento, carteira ou fundo antes de um novo pico ser atingido. É uma das métricas de risco mais usadas porque captura o risco de queda de uma forma que o investidor entende intuitivamente: "quanto eu poderia ter perdido a partir do topo?" Um drawdown máximo menor geralmente indica um investimento menos volátil e menos arriscado.
Como usar esta calculadora
Informe o maior valor que sua carteira atingiu (o pico) e o menor valor a que ela caiu depois (o vale). A calculadora retorna instantaneamente o drawdown como porcentagem do pico, junto com o valor absoluto da perda. Use as máximas e mínimas do extrato da conta ou obtenha os valores em um gráfico de preços.
A fórmula explicada
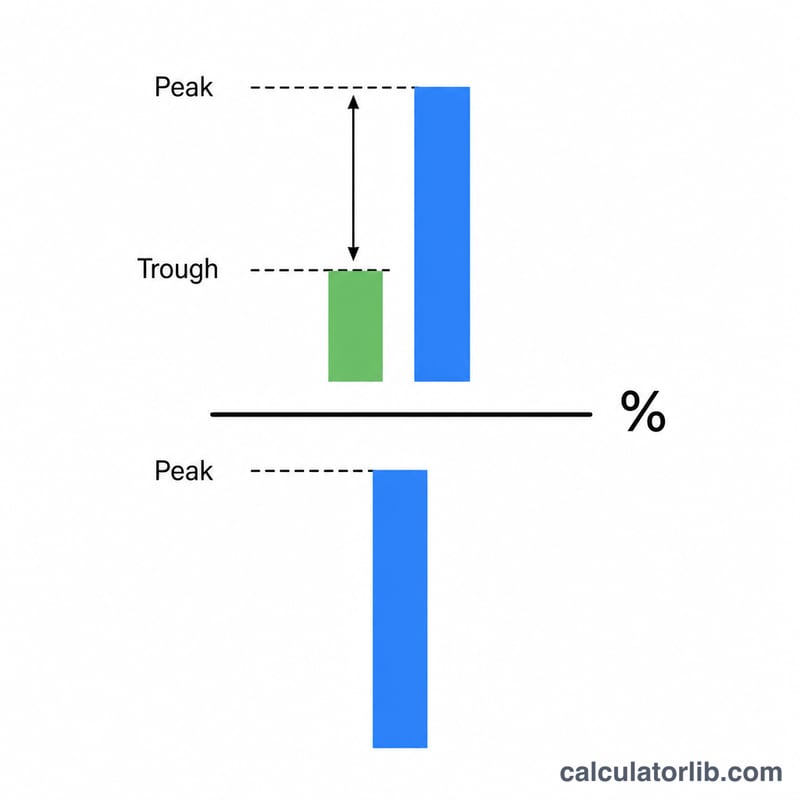
O drawdown máximo é calculado assim:
$$\text{MDD} = \frac{\text{Pico} - \text{Vale}}{\text{Pico}} \times 100\%$$
O numerador é a perda em dólares (ou na unidade usada), e a divisão pelo pico a normaliza, de modo que drawdowns de tamanhos diferentes possam ser comparados. O resultado é sempre expresso como porcentagem da máxima histórica (high-water mark).
Exemplo prático
Suponha que sua carteira tenha atingido o pico de $10.000 e depois caído para a mínima de $7.500. O valor do drawdown é \(\$10\,000 - \$7\,500 = \$2\,500\). Em porcentagem: $$\$2\,500 \div \$10\,000 \times 100 = 25\%$$ Isso significa que você teve um drawdown máximo de 25% — sua carteira precisaria subir 33,3% a partir do vale só para voltar ao pico anterior.
Interpretando seu drawdown máximo
O drawdown máximo (MDD) responde a uma pergunta específica: no período medido, qual foi a maior queda percentual a partir de um pico acumulado até o ponto mais baixo atingido antes de um novo pico ser formado? Ele é calculado pela fórmula
$$\text{MDD} = \frac{\text{Pico} - \text{Vale}}{\text{Pico}} \times 100\%$$Uma carteira que subiu até a máxima de $250.000 e depois chegou ao fundo de $175.000 tem drawdown máximo de 30%, pois \((250\,000 - 175\,000) \div 250\,000 = 0{,}30\).
Faixas aproximadas de magnitude
Estas faixas são convenções descritivas usadas em relatórios de carteiras, não regras nem limites definidos por qualquer órgão regulador:
| Drawdown máximo | O que normalmente representa |
|---|---|
| Abaixo de 10% | Leve; oscilação rotineira para a maioria das carteiras multiativos diversificadas |
| 10% – 20% | Território de "correção" — uma queda de 10% ou mais é convencionalmente chamada de correção nos mercados de ações |
| 20% – 40% | Escala de mercado em baixa (bear market); uma queda de 20% ou mais a partir de um pico é a definição comum de bear market |
| 40% – 50% | Severo; típico de exposição concentrada em ações ou alavancada em uma grande crise |
| Acima de 50% | Perda severa de capital — mais da metade do valor do pico desapareceu e a aritmética da recuperação se torna punitiva |
O ganho necessário para voltar à máxima histórica
A recuperação é assimétrica: o ganho percentual necessário é sempre maior que a perda percentual, porque o ganho é obtido sobre o saldo menor que restou. Com o MDD expresso como decimal \(d\):
$$\text{Ganho necessário} = \frac{d}{1 - d} \times 100\%$$| Drawdown máximo | Valor restante para cada 100 no pico | Ganho necessário para voltar ao pico |
|---|---|---|
| 10% | 90 | 11,1% |
| 20% | 80 | 25,0% |
| 30% | 70 | 42,9% |
| 40% | 60 | 66,7% |
| 50% | 50 | 100,0% |
| 75% | 25 | 300,0% |
| 90% | 10 | 900,0% |
Verificação prática em 30%: \(0{,}30 \div (1 - 0{,}30) = 0{,}30 \div 0{,}70 = 0{,}4286\), ou seja, 42,9%. No exemplo anterior, o vale de $175.000 precisa crescer 42,9% para recuperar $250.000.
Ativo individual versus carteira diversificada
Um MDD medido em um único título é uma propriedade da trajetória de preço desse título. Um MDD medido em uma carteira é uma propriedade da trajetória do valor combinado e normalmente é menor que a média ponderada dos drawdowns individuais de seus componentes, porque eles raramente atingem seus piores pontos no mesmo dia. Essa diferença é o benefício de diversificação observado na amostra — ele não é garantido, e historicamente as correlações entre classes de ativos aumentam durante períodos de forte estresse de mercado, o que reduz o benefício justamente quando ele é mais desejado. Observe também que um MDD de carteira calculado a partir de valores que incluem aportes ou resgates mistura fluxo de caixa com desempenho; para medir desempenho, use uma série baseada em retornos ou em valor da cota.
O que o drawdown máximo não informa
- Depende da trajetória. Duas carteiras com valores inicial e final idênticos, e até com retornos médios idênticos, podem ter MDDs muito diferentes dependendo da ordem em que os retornos ocorreram.
- Depende da janela de medição. Ampliar o período da amostra só pode manter o MDD igual ou aumentá-lo — nunca reduzi-lo, pois uma janela mais longa contém todos os pares pico–vale da mais curta, além de outros. Um "drawdown máximo de 5 anos" e um "drawdown máximo de 20 anos" não são, portanto, números comparáveis, e MDDs comparados entre fundos devem sempre cobrir as mesmas datas.
- Depende da frequência dos dados. Drawdowns calculados com valores de fim de mês costumam ser menores que os calculados com fechamentos diários, porque os vales dentro do mês são invisíveis em dados mensais.
- Ignora duração e frequência. O MDD é uma única profundidade de pior caso. Ele não diz nada sobre quanto tempo a carteira ficou no prejuízo, quanto tempo levou a recuperação ou se houve dois episódios desse tipo ou vinte. A duração do drawdown, o tempo de recuperação, o drawdown médio e o Ulcer Index existem para preencher essas lacunas.
- Olha para o passado. O MDD é uma estatística histórica realizada, não uma previsão nem um limite. Uma queda futura pode superar qualquer máximo passado, e um único evento extremo pode redefinir o número permanentemente.
- É uma única observação. Como o MDD é um valor extremo, ele é estimado essencialmente a partir de um episódio da amostra, o que o torna estatisticamente ruidoso e sensível a poucos pontos de dados.
Esta seção explica como a estatística se comporta; trata-se de informação educacional geral sobre um cálculo, não de consultoria de investimento nem de recomendação sobre qualquer carteira.
Drawdowns máximos históricos dos principais mercados
Os números abaixo se referem ao S&P 500, um índice de ações de grande capitalização dos Estados Unidos, medido sobre seu nível de preço em dólares americanos nominais. São os pontos de referência mais citados para a magnitude de drawdowns em ações, mas descrevem o mercado de ações de um único país e não devem ser lidos como representativos de carteiras globais, de mercados emergentes, de renda fixa ou multiativos, cujos históricos de drawdown são diferentes. Para o período anterior a 1957, usa-se a série predecessora do índice (o composto S&P 90), como é prática padrão.
| Episódio | Pico aproximado | Vale aproximado | Queda (índice de preços) | Tempo aproximado do vale até o retorno ao pico anterior |
|---|---|---|---|---|
| Grande Depressão | Setembro de 1929 | Junho–julho de 1932 | cerca de −86% | cerca de 22 anos (pico anterior recuperado em 1954) |
| Mercado em baixa de 1973–74 (choque do petróleo, estagflação) | Janeiro de 1973 | Outubro de 1974 | cerca de −48% | cerca de 6 anos em termos nominais de preço (1980); muito mais após a inflação |
| Crash da Segunda-Feira Negra | Agosto de 1987 | Dezembro de 1987 | cerca de −34% | cerca de 1,5–2 anos (1989) |
| Estouro da bolha pontocom | Março de 2000 | Outubro de 2002 | cerca de −49% | cerca de 4,5 anos (2007) |
| Crise Financeira Global | Outubro de 2007 | Março de 2009 | cerca de −57% | cerca de 4 anos (2013) |
| Crash da COVID-19 | 19 de fevereiro de 2020 | 23 de março de 2020 | cerca de −34% | cerca de 5 meses (agosto de 2020) |
| Mercado em baixa de 2022 (inflação e choque de juros) | Janeiro de 2022 | Outubro de 2022 | cerca de −25% | cerca de 15 meses (janeiro de 2024) |
O episódio de 2020 ilustra bem por que profundidade e duração devem ser lidas separadamente: sua queda de cerca de 34% igualou a profundidade de 1987, mas se desenrolou em cerca de um mês e se recuperou em meses, enquanto o drawdown de 1929–32 levou mais de duas décadas para se recuperar em termos nominais.
Aplicando a fórmula à Crise Financeira Global com os níveis exatos de fechamento — um pico do índice de 1.565,15 em 9 de outubro de 2007 e um vale de fechamento de 676,53 em 9 de março de 2009 — obtém-se 56,78%, razão pela qual o episódio é citado como aproximadamente −57%.
Como ler estes números
- Todas as quedas são aproximações de níveis de preço do índice, arredondadas para o percentual mais próximo, e os valores publicados variam em um ou dois pontos entre as fontes de dados.
- Os números diferem conforme os dividendos estejam incluídos ou não. Drawdowns de retorno total são menos profundos que os de apenas preço, e as recuperações são correspondentemente mais rápidas, porque os dividendos reinvestidos se somam ao saldo em recuperação.
- Os números também diferem conforme se usem preços de fechamento diários, extremos intradiários ou valores de fim de mês. Medidas intradiárias dão os números mais profundos; as de fim de mês, os mais rasos.
- Todos os números aqui são nominais. Ajustar pela inflação alonga significativamente várias recuperações, principalmente a do episódio de 1973–74.
- As datas de pico e vale costumam ser citadas ao dia para episódios recentes e ao mês para os mais antigos, refletindo a granularidade dos dados históricos subjacentes.
- Esses são resultados históricos realizados de um índice em janelas específicas. Como observado acima, as estatísticas de drawdown crescem com a duração do período de medição e não são previsões de quedas futuras.
Termos e variáveis principais
Uma observação sobre a convenção de sinais antes das definições: o drawdown máximo é divulgado tanto como uma porcentagem positiva de perda (MDD = 57%) quanto como um retorno negativo (−57%), dependendo de quem publica. A magnitude é idêntica; só o sinal muda. Índices que dividem um retorno pelo MDD — Calmar, MAR — sempre usam a magnitude positiva no denominador, caso contrário o sinal do índice se inverte.
| Termo | Definição | Fórmula / unidades |
|---|---|---|
| Pico | O maior valor da carteira ou do preço atingido até determinado ponto da série; o valor inicial de um drawdown. | Moeda ou pontos do índice |
| Vale | O menor valor atingido após um pico e antes de um novo pico ser formado; o ponto final desse drawdown. | Moeda ou pontos do índice |
| Máxima histórica (high-water mark) | O máximo acumulado da série de valores — o maior valor alcançado até então. O drawdown é sempre medido a partir da máxima histórica, nunca de um valor inicial arbitrário. Em termos de taxas de hedge funds, é também o nível acima do qual taxas de performance podem voltar a ser cobradas. | \(H_t = \max(V_1,\dots,V_t)\) |
| Drawdown | A queda percentual do valor atual abaixo da máxima histórica em um único ponto no tempo. Uma série tem muitos drawdowns. | \(D_t = \frac{H_t - V_t}{H_t} \times 100\%\) |
| Drawdown máximo (MDD) | O maior de todos esses drawdowns no período de medição — a perda única mais profunda do pico ao vale. | \(\text{MDD} = \max_t D_t\); percentual |
| Drawdown atual | O drawdown na observação mais recente, ou seja, quão abaixo da máxima histórica a carteira está hoje. Zero quando a carteira está em uma nova máxima. | \(D_{\text{hoje}}\); percentual |
| Drawdown médio | A profundidade média dos drawdowns, calculada sobre todas as observações ou sobre os episódios de drawdown identificados (informe qual). Complementa o MDD ao descrever a queda típica, não a pior. | \(\overline{D} = \frac{1}{N}\sum_{i=1}^{N} D_i\); percentual |
| Duração do drawdown | O tempo decorrido do pico até o vale — quanto durou a queda em si. | Dias, meses ou anos |
| Período submerso (underwater) | O intervalo completo em que o valor fica abaixo da máxima histórica anterior: pico → vale → recuperação. Uma "curva underwater" traça \(D_t\) ao longo do tempo e é zero sempre que uma nova máxima é atingida. | Dias, meses ou anos |
| Recuperação / tempo de recuperação | O tempo do vale até o pico anterior ser recuperado. Muitas vezes é citado como o tempo do pico até a recuperação; os dois diferem pela duração do drawdown, então verifique sempre qual deles se quer dizer. | Dias, meses ou anos |
| Ganho de recuperação necessário | A alta percentual a partir do vale necessária para voltar à máxima histórica; sempre maior que o próprio drawdown. | \(\frac{d}{1 - d}\), com \(d\) o drawdown como decimal |
| Índice Calmar | Retorno por unidade de drawdown no pior caso: retorno anualizado (composto) dividido pelo drawdown máximo. Convencionalmente calculado em uma janela móvel de 36 meses. Quanto maior, melhor; não tem unidade. | \(\text{Calmar} = \frac{R_{\text{anual}}}{\text{MDD}}\) |
| Índice MAR | A mesma construção do Calmar, mas aplicada a todo o histórico disponível, em vez de uma janela móvel fixa: retorno anual composto dividido pelo drawdown máximo em todo esse histórico. Sem unidade. | \(\text{MAR} = \frac{\text{CAGR}}{\text{MDD}}\) |
| Ulcer Index | A raiz do valor quadrático médio da série de drawdowns, penalizando tanto a profundidade quanto a persistência de ficar no prejuízo — ao contrário do MDD, que captura apenas a profundidade. Expresso em pontos percentuais; quanto menor, melhor. | \(\text{UI} = \sqrt{\frac{1}{N}\sum_{i=1}^{N} D_i^{2}}\) |
| Volatilidade (desvio padrão) | A dispersão dos retornos periódicos em torno da média. Trata movimentos de alta e de baixa da mesma forma e não depende da trajetória, e é exatamente por isso que não substitui o drawdown. Números periódicos são anualizados multiplicando por \(\sqrt{m}\), em que \(m\) é o número de períodos por ano (12 mensais, 252 pregões). | \(\sigma = \sqrt{\frac{1}{n-1}\sum (r_i - \bar{r})^{2}}\); percentual por período ou por ano |
| Valor em Risco (VaR) | O limite de perda que se espera ser excedido apenas com uma probabilidade declarada em um horizonte declarado — por exemplo, um VaR de 1 dia a 95% de 2% significa que se espera uma perda diária pior cerca de 5% das vezes. É uma estimativa probabilística de um único período, enquanto o MDD é um resultado realizado de vários períodos, e nada diz sobre o tamanho das perdas depois que o limite é ultrapassado. | Citado como porcentagem do valor ou valor monetário, com nível de confiança e horizonte |
Duas ressalvas práticas. Primeiro, toda grandeza acima depende da amostra: é definida apenas em relação às datas, à frequência dos dados e (no caso de carteiras) à série de valores usada, de modo que os números citados só são comparáveis com entradas equivalentes. Segundo, este glossário é informação educacional geral sobre como essas medidas são definidas e calculadas — não é consultoria financeira nem de investimento, e nenhum número aqui deve ser tratado como meta, limite ou recomendação para qualquer carteira específica.
Perguntas frequentes
Um drawdown maior ou menor é melhor? Menor é melhor. Um drawdown máximo menor significa que o investimento perdeu menos valor em seu pior momento.
Qual a diferença entre drawdown e volatilidade? A volatilidade mede a flutuação geral nas duas direções, enquanto o drawdown foca apenas na pior queda do pico ao vale — puro risco de queda.
Por que a recuperação exige um ganho maior que o drawdown? Porque o ganho é calculado sobre o valor menor do vale. Uma perda de 25% exige um ganho de 33% para empatar, pois \(7\,500 \times 1{,}333 \approx 10\,000\).










