Maksimum Düşüş (Maximum Drawdown) Nedir?
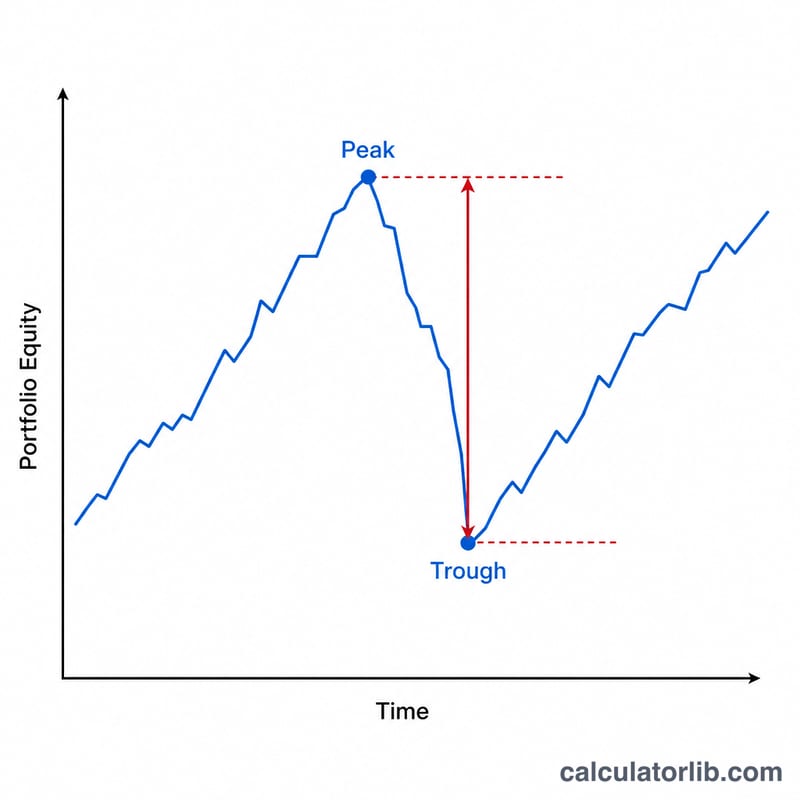
Maksimum düşüş (İngilizce kısaltmasıyla MDD), bir yatırımın, portföyün ya da fonun bir zirveden başlayıp yeni bir zirve oluşana kadarki süreçte yaşadığı en büyük değer kaybını ölçer. Yatırımcıların kafasında kolayca canlandırabildiği bir riski yansıttığı için en yaygın kullanılan risk göstergelerinden biridir: "En tepe noktasından itibaren ne kadar kaybedebilirdim?" Genel kural olarak, düşük bir maksimum düşüş daha az dalgalı ve daha düşük riskli bir yatırıma işaret eder.
Bu Hesaplama Aracı Nasıl Kullanılır?
Portföyünüzün ulaştığı en yüksek değeri (zirve) ve sonrasında gerilediği en düşük değeri (dip) girin. Araç, düşüşü anında zirvenin yüzdesi olarak gösterir; ayrıca mutlak kayıp tutarını da verir. Bu değerleri hesap ekstrenizdeki en yüksek ve en düşük seviyelerden alabilir ya da bir fiyat grafiğinden okuyabilirsiniz.
Formül Açıklaması
Maksimum düşüş şu şekilde hesaplanır:
$$\text{MDD} = \frac{\text{Zirve} - \text{Dip}}{\text{Zirve}} \times 100\%$$
Pay kısmı, para birimi (veya birim) cinsinden kaybı ifade eder; bu değeri zirveye bölmek sonucu standart hâle getirir; böylece farklı büyüklükteki düşüşler birbiriyle kıyaslanabilir. Sonuç her zaman en yüksek seviyenin (high-water mark) yüzdesi olarak ifade edilir.
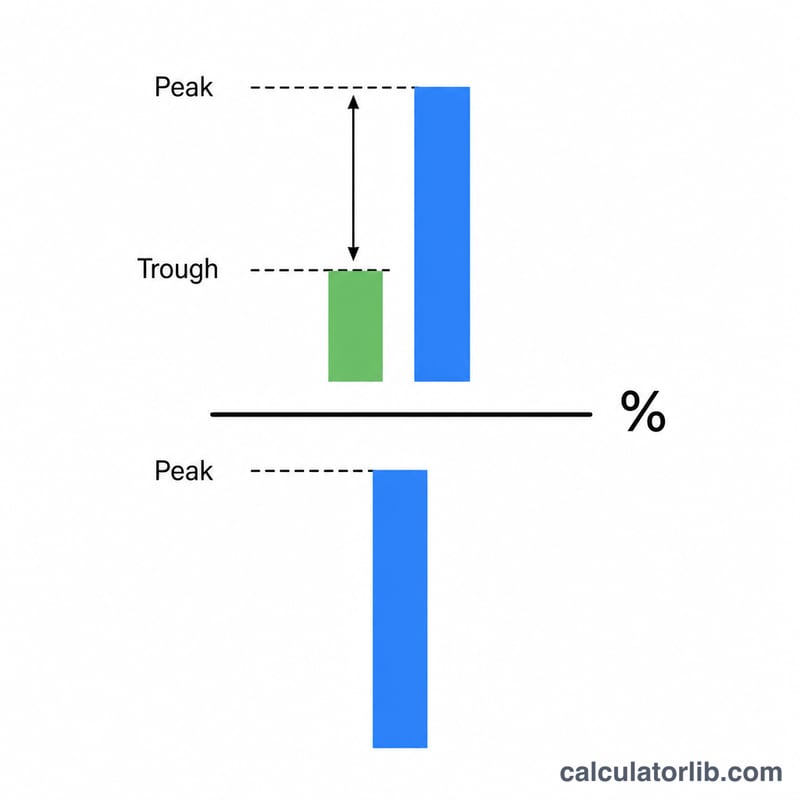
Örnek Hesaplama
Diyelim ki portföyünüz 10.000 $ ile zirve yaptı ve sonrasında 7.500 $ seviyesine kadar geriledi. Düşüş tutarı $$10.000\ \$ - 7.500\ \$ = 2.500\ \$$$ olur. Yüzde olarak: $$2.500\ \$ \div 10.000\ \$ \times 100 = 25\%$$. Yani %25'lik bir maksimum düşüş yaşadınız; portföyünüzün eski zirvesine geri dönmesi için dipten itibaren %33,3 değer kazanması gerekir.
Maksimum Düşüşünüzü Yorumlama
Maksimum düşüş (MDD) dar kapsamlı bir soruyu yanıtlar: ölçtüğünüz dönemde, çalışan bir tepeden yeni bir tepe belirlenene kadar ulaşılan en düşük noktaya kadar olan en büyük yüzde kaybı neydi? Aşağıdaki formülden hesaplanır
$$\text{MDD} = \frac{\text{Tepe} - \text{Dip}}{\text{Tepe}} \times 100\%$$250.000 $ yüksekliğine çıkan ve daha sonra 175.000 $'a düşen bir portföy, maksimum düşüşü %30'dur, çünkü (250.000 - 175.000) ÷ 250.000 = 0,30.
Kabaca büyüklük bandları
Bu bandlar portföy raporlamasında kullanılan tanımlayıcı kurallar olup hiçbir düzenleyici tarafından belirlenmiş kurallar veya eşikler değildir:
| Maksimum düşüş | Genellikle neyi temsil eder |
|---|---|
| %10'un altında | Hafif; çoğu çeşitlendirilmiş çok varlıklı portföyler için rutin dalgalanma |
| %10–20 | "Düzeltme" bölgesi — %10 veya daha fazla düşüş, geleneksel olarak hisse senedi piyasalarında düzeltme olarak adlandırılır |
| %20–40 | Ayı piyasası ölçeğinde; bir tepeden %20 veya daha fazla düşüş, ayı piyasasının yaygın tanımıdır |
| %40–50 | Şiddetli; temel kriz sırasında yoğunlaştırılmış hisse senedi veya kaldıraçlı pozisyon açık ara tipiktir |
| %50'den fazla | Şiddetli sermaye zayıflaması — tepe değerinin yarısından fazlası kayıp ve kurtarmanın aritmetiği cezalandırıcı hale gelir |
Yüksek su işaretine dönmek için gerekli kazanç
Kurtarma asimetrik: gereken yüzde kazanç her zaman kaybedilen yüzde kaybından daha büyüktür, çünkü kazanç daha küçük kalan bakiyede kazanılır. MDD ondalık sayı \(d\) olarak ifade edilirse:
$$\text{Gerekli kazanç} = \frac{d}{1 - d} \times 100\%$$| Maksimum düşüş | Tepe değerindeki kalan değer başına 100 | Tepeye dönmek için gerekli kazanç |
|---|---|---|
| %10 | 90 | %11,1 |
| %20 | 80 | %25,0 |
| %30 | 70 | %42,9 |
| %40 | 60 | %66,7 |
| %50 | 50 | %100,0 |
| %75 | 25 | %300,0 |
| %90 | 10 | %900,0 |
%30'da çalışılan kontrol: \(0,30 \div (1 - 0,30) = 0,30 \div 0,70 = 0,4286\), yani %42,9. Önceki örnekte, 175.000 $ dip 250.000 $'ı yeniden kazanmak için %42,9 oranında büyümelidir.
Tek varlık ve çeşitlendirilmiş portföy
Bir menkul kıymette ölçülen MDD, o menkul kıymetin kendi fiyat yolunun bir özelliğidir. Bir portföyde ölçülen MDD birleşik değer yolunun bir özelliğidir ve normalde bileşenlerin ağırlıklı ortalama bireysel düşüşlerinden daha küçüktür, çünkü bileşenler nadiren aynı günde en kötü noktalarına ulaşır. Bu boşluk, örnek üzerinde gözlenen çeşitlendirme yararıdır — garanti edilmemiştir ve varlık sınıfları arasındaki korelasyonlar tarihsel olarak akut pazar stresi sırasında yükselmiştir, bu da faydayı tam olarak istendiğinde sıkıştırır. Ayrıca, depozito veya çekilişler içeren değerlerden hesaplanan portföy MDD'si nakit akışını performansla karıştırır; bir performans ölçüsü için, bunun yerine dönüş tabanlı veya birim değeri serisi kullanın.
Maksimum düşüşün size söylemediği şeyler
- Yola bağımlıdır. Özdeş başlangıç ve bitiş değerlerine ve hatta özdeş ortalama getirilere sahip iki portföy, getirilerin hangi sırada geldiğine bağlı olarak çok farklı MDD'ler olabilir.
- Ölçüm penceresine bağlıdır. Örnek dönemini genişletmek yalnızca MDD'yi değişmeden bırakabilir veya artırabilir — hiçbir zaman azaltamaz, çünkü daha uzun bir pencere kısa olanın sahip olduğu her tepe-dip çiftini ve daha fazlasını içerir. Bu nedenle "5 yıllık maksimum düşüş" ve "20 yıllık maksimum düşüş" karşılaştırılabilir rakamlar değildir ve fondlar arasında karşılaştırılan MDD'ler her zaman aynı tarihleri kapsamalıdır.
- Veri sıklığına bağlıdır. Ay sonu değerlerinden hesaplanan düşüşler genellikle günlük kapanışlardan hesaplanandır daha küçüktür, çünkü aylık veriler içinde aya ait dipler görünmezdir.
- Süre ve frekansı göz ardı eder. MDD tek bir en kötü durum derinliğidir. Portföyün ne kadar süre su altında kaldığı, kurtarmanın ne kadar sürdüğü veya böyle iki bölüm olup olmadığı ya da yirmisi olduğu hakkında hiçbir şey söylemez. Düşüş süresi, kurtarma zamanı, ortalama düşüş ve Ulcer İndeksi bu boşlukları doldurmak için mevcuttur.
- Geriye dönük bakışlıdır. MDD gerçekleşmiş tarihsel bir istatistiktir, bir tahmin veya sınır değildir. Gelecekteki bir düşüş herhangi bir geçmiş maksimumun üstesinden gelebilir ve tek bir uç olay sayıyı kalıcı olarak yeniden tanımlayabilir.
- Tek bir gözlemdir. MDD bir uç değer olduğundan, temelde örnekteki bir bölümden tahmin edilir, bu onu istatistiksel olarak gürültülü ve bir avuç veri noktasına duyarlı hale getirir.
Bu bölüm, istatistiğin nasıl davrandığını açıklar; bir hesaplamayla ilgili genel eğitim bilgisidir, yatırım tavsiyesi değildir veya herhangi bir portföy hakkında bir tavsiye değildir.
Büyük Piyasaların Tarihsel Maksimum Düşüşleri
Aşağıdaki rakamlar S&P 500, Amerika Birleşik Devletleri büyük ölçekli hisse senedi endeksi, nominal ABD doları cinsinden fiyat seviyesinde ölçülendir. Bunlar hisse senedi düşüş büyüklüğü için en sık alıntı yapılan referans noktalarıdır, ancak tek bir ülkenin borsa piyasasını tanımlar ve küresel, gelişen pazar, tahvil veya çok varlıklı portföylerin düşüş geçmişleri farklı olduğu için bunları temsili olarak okumuş olmamalıdır. 1957 öncesi dönem için, endeksin öncül serisi (S&P 90 bileşik) standart uygulama olarak kullanılır.
| Bölüm | Yaklaşık tepe | Yaklaşık dip | Düşüş (fiyat endeksi) | Dipten önceki tepeye dönüş için yaklaşık zaman |
|---|---|---|---|---|
| Büyük Buhran | Eylül 1929 | Haziran–Temmuz 1932 | yaklaşık −%86 | yaklaşık 22 yıl (önceki tepe 1954'te yeniden kazanıldı) |
| 1973–74 ayı piyasası (petrol şoku, stagflasyon) | Ocak 1973 | Ekim 1974 | yaklaşık −%48 | yaklaşık 6 yıl nominal fiyat şartlarında (1980); enflasyon sonrası çok daha uzun |
| Kara Pazartesi çöküşü | Ağustos 1987 | Aralık 1987 | yaklaşık −%34 | yaklaşık 1,5–2 yıl (1989) |
| Dot-com çöküşü | Mart 2000 | Ekim 2002 | yaklaşık −%49 | yaklaşık 4,5 yıl (2007) |
| Küresel Finansal Kriz | Ekim 2007 | Mart 2009 | yaklaşık −%57 | yaklaşık 4 yıl (2013) |
| COVID-19 çöküşü | 19 Şubat 2020 | 23 Mart 2020 | yaklaşık −%34 | yaklaşık 5 ay (Ağustos 2020) |
| 2022 enflasyon ve faiz şoku ayı piyasası | Ocak 2022 | Ekim 2022 | yaklaşık −%25 | yaklaşık 15 ay (Ocak 2024) |
2020 bölümü derinlik ve sürenin neden ayrı ayrı okunması gerektiğinin iyi bir örneğidir: yaklaşık %34'lük düşüşü 1987'ninkine uyuşuyordu, ancak yaklaşık bir ay içinde gerçekleşti ve aylar içinde kurtarıldı, oysa 1929–32 düşüşü nominal şartlarında kurtarılması 20 yıldan fazla sürdü.
Küresel Finansal Kriz'e tam kapanış seviyeleri kullanılarak formül uygulanması — 9 Ekim 2007'de 1.565,15 endeks tepesi ve 9 Mart 2009'da 676,53 kapanış dipi — %56,78'i verir, bu nedenle bölüm kabaca −%57 olarak alıntılanır.
Bu sayıları nasıl okuyacaksınız
- Tüm düşüşler endeks fiyat seviyelerinin yaklaşık değerleridir, en yakın yüzdeye yuvarlanmıştır ve yayımlanmış değerler veri kaynakları arasında bir iki puan farklılık gösterir.
- Rakamlar temettülerin dahil edilip edilmediğine bağlı olarak farklılık gösterir. Toplam getiri düşüşleri yalnızca fiyat düşüşlerinden daha sığdır ve kurtarma yeniden yatırılan temettüler kurtarılan bakiyeye eklediği için buna göre daha hızlıdır.
- Rakamlar ayrıca günlük kapanış fiyatları, gün içi uçlar veya ay sonu değerleri kullanılıp kullanılmadığına bağlı olarak farklılık gösterir. Gün içi tabanlı ölçüler en derin sayıları verir; ay sonu ölçüleri en sığlarını.
- Tüm rakamlar burada nominaldir. Enflasyona göre ayarlama birkaç kurtarmayı belirgin şekilde uzatır, özellikle 1973–74 bölümü.
- Tepe ve dip tarihleri genellikle son bölümler için güne kadar alıntılanır ve eski olanlar için ayaya alıntılanır, temel tarihsel verilerin parçalılığını yansıtır.
- Bunlar belirli pencereler üzerinde bir endeks için gerçekleştirilmiş tarihsel sonuçlarıdır. Yukarıda belirtildiği gibi, düşüş istatistikleri ölçüm döneminin uzunluğu ile artar ve gelecekteki düşüşlerin tahminleri değildir.
Temel Terimler ve Değişkenler
Tanımlardan önce işaret kuralı hakkında bir not: maksimum düşüş hem kayıpın pozitif yüzdesi (MDD = %57) olarak hem de negatif getiri olarak (−%57) raporlanır, yayıncıya bağlı olarak. Büyüklük aynıdır; yalnızca işaret farklılık gösterir. Getiriyi MDD'ye bölen oranlar — Calmar, MAR — her zaman paydada pozitif büyüklüğü kullanır, aksi takdirde oranın işareti döner.
| Terim | Tanım | Formül / birimler |
|---|---|---|
| Tepe | Serinin bir belirli noktasına kadar ulaşılan en yüksek portföy veya fiyat değeri; bir düşüşün başlangıç değeri. | Para birimi veya endeks noktaları |
| Dip | Bir tepeden sonra ve yeni bir tepe belirlenmeden önce ulaşılan en düşük değer; bu düşüşün bitiş noktası. | Para birimi veya endeks noktaları |
| Yüksek su işareti | Değer serisinin çalışan (kümülatif) maksimumu — bugüne kadar ulaşılan en yüksek değer. Düşüş her zaman keyfi bir başlangıç değerinden değil yüksek su işaretinden ölçülür. Hedge fon ücreti şartları açısından bu, performans ücretlerinin yeniden uygulanabileceği seviyedir. | \(H_t = \max(V_1,\dots,V_t)\) |
| Düşüş | Zaman içinde herhangi bir tek noktada yüksek su işaretinin altında cari değerin yüzde düşüşü. Bir serinin birçok düşüşü vardır. | \(D_t = \frac{H_t - V_t}{H_t} \times 100\%\) |
| Maksimum düşüş (MDD) | Ölçüm döneminde — tek en derin tepe-dip kaybı tüm bu düşüşlerden en büyüğü. | \(\text{MDD} = \max_t D_t\); yüzde |
| Cari düşüş | En son gözlem itibariyle düşüş, yani portföy bugün tüm zamanki yüksekliğinin ne kadar altında duruyor. Portföy yeni bir yükseklikte olduğunda sıfırdır. | \(D_{\text{bugün}}\); yüzde |
| Ortalama düşüş | Ortalama düşüş derinliği, tüm gözlemler veya tanımlanmış düşüş bölümleri arasında hesaplanır (belirtin). MDD'yi en kötü değil tipik düşüşü tanımlayarak tamamlar. | \(\overline{D} = \frac{1}{N}\sum_{i=1}^{N} D_i\); yüzde |
| Düşüş süresi | Tepeden dipe geçen geçen zaman — düşüşün kendisinin ne kadar sürdüğü. | Günler, aylar veya yıllar |
| Su altında kalınan dönem | Değerin önceki yüksek su işaretinin altında oturduğu tam zaman aralığı: tepe → dip → kurtarma. Bir "su altında eğrisi" \(D_t\) zamanın üzerinde çizer ve yeni bir yükseklik belirlendiğinde sıfırdır. | Günler, aylar veya yıllar |
| Kurtarma / kurtarma zamanı | Dipten önceki tepeye kadar dönülene kadar geçen zaman. Genellikle tepe ile kurtarma arasındaki zaman olarak alıntılanır; ikisi düşüş süresi kadar farklılık gösterir, bu nedenle her zaman neyin kastedildiğini kontrol edin. | Günler, aylar veya yıllar |
| Gerekli kurtarma kazancı | Yüksek su işaretine dönmek için dipten gerekli yüzde yükselişi; her zaman düşüşün kendisinden daha büyüktür. | \(\frac{d}{1 - d}\), \(d\) ondalık olarak düşüş ile |
| Calmar oranı | En kötü durum düşüşü başına dönüş: yıllık (bileşik) dönüş maksimum düşüşe bölünür. Geleneksel olarak bitmek üzere olan 36 aylık pencere üzerinde hesaplanır. Daha yüksek daha iyidir; birimsizdir. | \(\text{Calmar} = \frac{R_{\text{yll}}}{\text{MDD}}\) |
| MAR oranı | Sabit bir bitmek üzere olan pencere yerine mevcut olan tam geçmiş tüm kaydına uygulanan Calmar ile aynı yapı: bileşik yıllık getiri o tam geçmiş üzerinde maksimum düşüşe bölünür. Birimsiz. | \(\text{MAR} = \frac{\text{CAGR}}{\text{MDD}}\) |
| Ulcer İndeksi | Düşüş serisinin kök-ortalama-kare, bu yüzden su altında olmanın hem derinliğini hem de sürekliliğini cezalandırır — MDD gibi değil, yalnızca derinliği yakalar. Yüzde puan olarak ifade edilmiş; daha düşük daha iyidir. | \(\text{UI} = \sqrt{\frac{1}{N}\sum_{i=1}^{N} D_i^{2}}\) |
| Volatilite (standart sapma) | Periyodik getirilerin ortalamalarının etrafında dağılımı. Yukarı ve aşağı hareketleri benzer şekilde ele alır ve yola bağımlı değildir, bu da tam olarak neden düşüş yerine geçmez. Periyodik rakamlar \(\sqrt{m}\) ile çarpılarak yıllıklaştırılır, burada \(m\) yıl başına periyodtur (12 aylık, 252 ticaret günü). | \(\sigma = \sqrt{\frac{1}{n-1}\sum (r_i - \bar{r})^{2}}\); yüzde periyod başına veya yıl başına |
| Risk Değeri (VaR) | Belirli bir ufuk üzerinde belirtilen bir olasılıkla aşılması beklenen kayıp eşiği — örneğin 1 günlük %95 VaR %2, daha kötü tek günlük kaybının zamanda yaklaşık %5'i beklenmektedir. Tek dönemli, olasılıklı bir tahmindir, oysa MDD gerçekleştirilmiş çok dönemli sonuç, ve eşiğe ulama sonra kayıpların ne kadar büyük olduğu hakkında hiçbir şey söylemez. | Değerin bir yüzdesine veya bir para birimi tutarına, bir güven seviyesi ve ufuk ile alıntılanmış |
İki pratik uyarı. İlk olarak, yukarıdaki her nicelik örneğe bağımlıdır: yalnızca tarihlere, veri sıklığına ve (portföyler için) kullanılan değer serisine göre tanımlanır, bu nedenle alıntılanan rakamlar yalnızca eşleşen girişlerde karşılaştırılabilir. İkinci olarak, bu sözlük bu ölçülerin nasıl tanımlanıp hesaplandığı hakkında genel eğitim bilgisidir — finansal veya yatırım tavsiyesi değildir ve buradaki hiçbir rakam bir hedef, bir sınır veya herhangi bir belirli portföy için bir tavsiye olarak değerlendirilmemelidir.
Sıkça Sorulan Sorular
Yüksek düşüş mü iyidir, düşük düşüş mü? Düşük olanı tercih edilir. Daha küçük bir maksimum düşüş, yatırımın en kötü anında daha az değer kaybettiği anlamına gelir.
Düşüş ile volatilite arasındaki fark nedir? Volatilite, fiyatın her iki yöndeki genel dalgalanmasını ölçer; düşüş ise yalnızca zirveden dibe en kötü gerilemeye, yani saf aşağı yönlü riske odaklanır.
Toparlanma neden düşüşten daha büyük bir kazanç gerektirir? Çünkü kazanç, daha düşük olan dip değer üzerinden hesaplanır. %25'lik bir kaybı telafi etmek için %33'lük bir kazanç gerekir; zira \(7.500 \times 1{,}333 \approx 10.000\).