Что такое максимальная просадка?
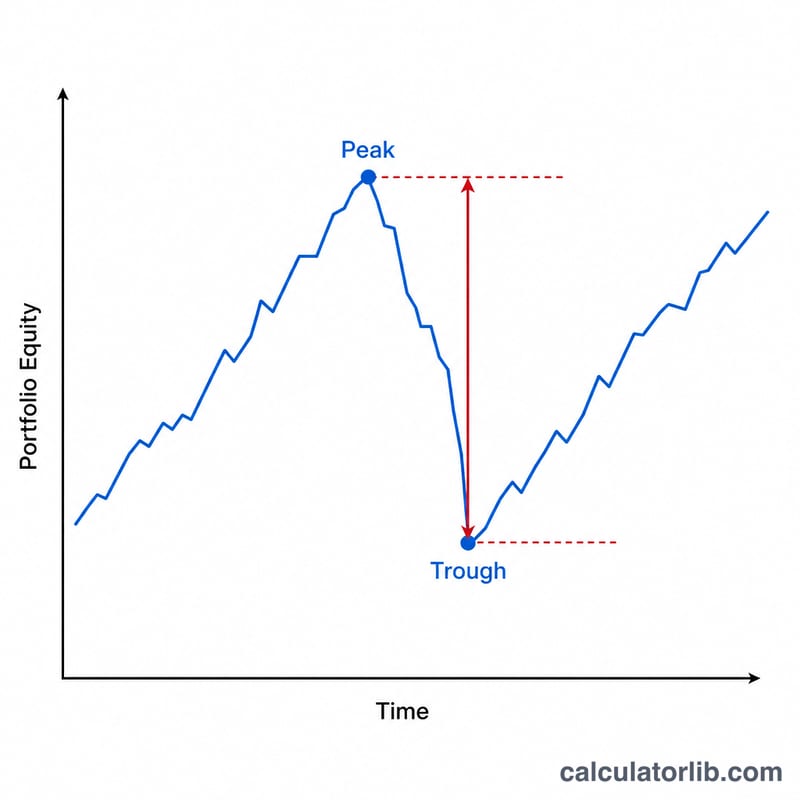
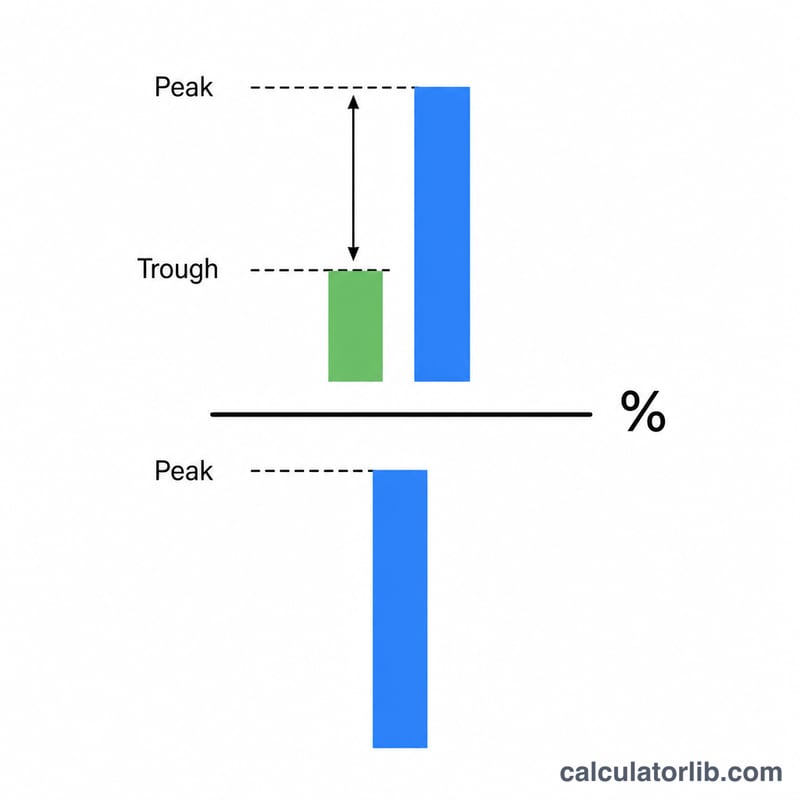
Максимальная просадка (maximum drawdown, MDD) — это наибольшее зафиксированное падение стоимости инвестиции, портфеля или фонда от пика до последующего минимума (дна) до того, как был достигнут новый пик. Это один из самых популярных показателей риска, потому что он отражает риск убытков интуитивно понятным для инвестора образом: «сколько я мог потерять, считая от максимума?». Чем меньше максимальная просадка, тем менее волатильным и рискованным, как правило, считается актив.
Как пользоваться калькулятором
Введите максимальное значение, которого достиг ваш портфель (пик), и минимальное значение, до которого он затем опустился (дно). Калькулятор мгновенно покажет просадку в процентах от пика, а также сумму убытка в абсолютном выражении. Возьмите максимумы и минимумы из выписки по счёту или снимите значения с графика котировок.
Разбор формулы
Максимальная просадка рассчитывается так:
$$\text{MDD} = \frac{\text{Пик} - \text{Дно}}{\text{Пик}} \times 100\%$$
Числитель — это сумма убытка (в рублях, долларах или иных единицах), а деление на пик нормирует значение, чтобы просадки разного масштаба можно было сравнивать между собой. Результат всегда выражается в процентах от максимума (high-water mark).
Пример расчёта
Допустим, ваш портфель достиг пика в $10 000, а затем опустился до минимума в $7 500. Величина просадки составит \(\$10\,000 - \$7\,500 = \$2\,500\). В процентах:
$$\$2\,500 \div \$10\,000 \times 100 = 25\%$$
То есть вы пережили максимальную просадку в 25% — и портфелю придётся вырасти на 33,3% от дна, чтобы просто вернуться к прежнему пику.
Частые вопросы
Что лучше — большая или меньшая просадка? Чем меньше, тем лучше. Меньшая максимальная просадка означает, что в худший момент актив потерял меньше стоимости.
Чем просадка отличается от волатильности? Волатильность измеряет общий разброс колебаний в обе стороны, а просадка учитывает только наибольшее падение от пика до дна — то есть исключительно риск убытков.
Почему для восстановления нужен больший рост, чем была просадка? Потому что рост считается от меньшего значения дна. Чтобы отыграть падение на 25%, нужен рост на 33%, ведь \(7\,500 \times 1{,}333 \approx 10\,000\).
Интерпретация вашего максимального снижения
Максимальное снижение (MDD) отвечает на один узкий вопрос: на протяжении измеренного периода какое было наибольшее процентное падение от достигнутого пика к самой низкой точке перед установлением нового пика? Оно рассчитывается по формуле
$$\text{MDD} = \frac{\text{Пик} - \text{Впадина}}{\text{Пик}} \times 100\%$$Портфель, который вырос до максимума $250,000 и позже упал до $175,000, имеет максимальное снижение 30%, потому что \((250{,}000 - 175{,}000) \div 250{,}000 = 0.30\).
Приблизительные диапазоны величин
Эти диапазоны — описательные соглашения, используемые в портфельных отчётах, а не правила или пороги, установленные каким-либо регулятором:
| Максимальное снижение | Что это обычно представляет |
|---|---|
| Менее 10% | Мягкое; обычные колебания для большинства диверсифицированных мультиактивных портфелей |
| 10% – 20% | Территория "коррекции" — падение на 10% или более обычно называют коррекцией на рынках акций |
| 20% – 40% | Масштабы рынка медведей; падение на 20% или более с пика — это общее определение рынка медведей |
| 40% – 50% | Тяжелое; типично для концентрированного акционерного капитала или использования рычага во время крупного кризиса |
| Свыше 50% | Серьёзное снижение капитала — более половины пиковой стоимости потеряно, и арифметика восстановления становится строгой |
Прибыль, необходимая для возврата к максимальной отметке
Восстановление асимметрично: требуемый процентный прирост всегда больше процентного убытка, потому что прибыль рассчитывается на меньшем оставшемся балансе. При MDD, выраженном десятичной дробью \(d\):
$$\text{Требуемый прирост} = \frac{d}{1 - d} \times 100\%$$| Максимальное снижение | Оставшаяся стоимость на 100 при вершине | Прирост, необходимый для возврата к вершине |
|---|---|---|
| 10% | 90 | 11.1% |
| 20% | 80 | 25.0% |
| 30% | 70 | 42.9% |
| 40% | 60 | 66.7% |
| 50% | 50 | 100.0% |
| 75% | 25 | 300.0% |
| 90% | 10 | 900.0% |
Проверка при 30%: \(0.30 \div (1 - 0.30) = 0.30 \div 0.70 = 0.4286\), то есть 42.9%. В приведённом выше примере дно стоимостью $175,000 должно вырасти на 42.9%, чтобы вернуться к $250,000.
Один актив в сравнении с диверсифицированным портфелем
MDD, измеренное на одной ценной бумаге, является свойством собственного ценового пути этой ценной бумаги. MDD, измеренное на портфеле, является свойством объединённого пути стоимости, и оно обычно меньше, чем взвешенное среднее значение отдельных снижений его холдингов, потому что компоненты редко достигают своих наихудших точек в один и тот же день. Этот разрыв — это наблюдаемое преимущество диверсификации на выборке: это не гарантируется, и корреляции между классами активов исторически возрастали во время острого рыночного стресса, что сжимает выгоду именно тогда, когда это требуется больше всего. Также обратите внимание, что MDD портфеля, рассчитанное на основе значений, которые включают депозиты или снятия средств, смешивает потоки денежных средств с производительностью; для показателя производительности используйте вместо этого серию, основанную на доходности или стоимости за единицу.
Что максимальное снижение вам не говорит
- Это зависит от пути. Два портфеля с идентичными начальными и конечными значениями и даже одинаковыми средними доходами могут иметь очень разные MDD в зависимости от порядка, в котором поступили доходы.
- Это зависит от окна измерения. Расширение периода выборки может только оставить MDD неизменным или увеличить его — никогда не уменьшать, так как более длинное окно содержит каждую пару пик-дно, которую содержало более короткое, плюс больше. "5-летнее максимальное снижение" и "20-летнее максимальное снижение" поэтому не являются сравнимыми цифрами, и MDD, сравниваемые между фондами, должны всегда охватывать одинаковые даты.
- Это зависит от частоты данных. Снижения, рассчитанные на основе значений на конец месяца, обычно меньше, чем те, которые рассчитаны на основе дневных закрытий, потому что внутримесячные впадины невидимы для ежемесячных данных.
- Игнорирует продолжительность и частоту. MDD — это одна наихудшая глубина. Это ничего не говорит о том, как долго портфель оставался под водой, как долго длилось восстановление, или были ли там два таких эпизода или двадцать. Продолжительность снижения, время восстановления, среднее снижение и индекс Ulcer существуют для заполнения этих пробелов.
- Это ориентировано на прошлое. MDD — это реализованная историческая статистика, а не прогноз или предел. Будущее снижение может превысить любой прошлый максимум, и одно экстремальное событие может навсегда переопределить число.
- Это одно наблюдение. Поскольку MDD — это экстремальное значение, оно оценивается по сути одного эпизода в выборке, что делает его статистически шумным и чувствительным к нескольким точкам данных.
Этот раздел объясняет, как ведёт себя статистика; это общая образовательная информация о расчёте, а не инвестиционный совет и не рекомендация по любому портфелю.
Исторические максимальные снижения основных рынков
Приведённые ниже цифры относятся к S&P 500, индексу акций крупных компаний Соединённых Штатов, измеренному по его уровню цены в номинальных долларах США. Это наиболее часто цитируемые опорные точки для величины снижения акций, но они описывают фондовый рынок одной страны и не должны рассматриваться как репрезентативные для мировых, развивающихся, облигационных или мультиактивных портфелей, чьи истории снижений отличаются. Для периода до 1957 года используется предшественник индекса (S&P 90 composite), как это стандартная практика.
| Эпизод | Приблизительная вершина | Приблизительное дно | Снижение (ценовой индекс) | Приблизительное время от дна до предыдущей вершины |
|---|---|---|---|---|
| Великая депрессия | Сентябрь 1929 | Июнь–Июль 1932 | около −86% | около 22 лет (предыдущая вершина восстановлена в 1954) |
| Рынок медведей 1973–74 (нефтяной шок, стагфляция) | Январь 1973 | Октябрь 1974 | около −48% | около 6 лет в номинальном выражении (1980); намного дольше с учётом инфляции |
| Крах "Чёрного понедельника" | Август 1987 | Декабрь 1987 | около −34% | около 1,5–2 лет (1989) |
| Лопание пузыря доткомов | Март 2000 | Октябрь 2002 | около −49% | около 4,5 лет (2007) |
| Глобальный финансовый кризис | Октябрь 2007 | Март 2009 | около −57% | около 4 лет (2013) |
| Крах COVID-19 | 19 февраля 2020 | 23 марта 2020 | около −34% | около 5 месяцев (август 2020) |
| Рынок медведей 2022 инфляция и шок ставок | Январь 2022 | Октябрь 2022 | около −25% | около 15 месяцев (январь 2024) |
Эпизод 2020 года — хорошая иллюстрация того, почему глубину и продолжительность необходимо читать отдельно: его падение примерно на 34% совпадало с глубиной 1987 года, но оно развернулось в течение примерно одного месяца и восстановилось в течение месяцев, в то время как снижение 1929–32 годов потребовало более двух десятилетий для восстановления в номинальном выражении.
Применение формулы к Глобальному финансовому кризису, используя точные уровни закрытия — пик индекса 1,565.15 от 9 октября 2007 года и дно закрытия 676.53 от 9 марта 2009 года — даёт 56.78%, поэтому эпизод цитируется как примерно −57%.
Как читать эти числа
- Все снижения приблизительные значения уровней ценовых индексов, округлённые до ближайшего процента, и опубликованные значения варьируются на один-два пункта между источниками данных.
- Цифры различаются в зависимости от того, включены ли дивиденды. Снижения полной доходности являются менее глубокими, чем снижения только по цене, и восстановления соответственно происходят быстрее, потому что переинвестированные дивиденды добавляются к восстанавливающемуся балансу.
- Цифры также различаются в зависимости от того, используются ли дневные цены закрытия, внутридневные экстремумы или значения на конец месяца. Меры, основанные на внутридневных данных, дают самые глубокие числа; меры на конец месяца — самые мелкие.
- Все цифры здесь номинальные. Корректировка на инфляцию существенно удлиняет несколько восстановлений, наиболее заметно в эпизоде 1973–74 годов.
- Даты пиков и впадин обычно цитируются по дню для последних эпизодов и по месяцу для старых, отражая гранулярность базовых исторических данных.
- Это реализованные исторические результаты для одного индекса в определённые периоды. Как отмечалось выше, статистика снижений растёт с длиной периода измерения и не является предсказанием будущих снижений.
Ключевые термины и переменные
Примечание о соглашении о знаке перед определениями: максимальное снижение сообщается как положительный процент убытка (MDD = 57%) и как отрицательный доход (−57%), в зависимости от издателя. Величина идентична; отличается только знак. Коэффициенты, которые делят доход на MDD — Calmar, MAR — всегда используют положительную величину в знаменателе, в противном случае знак коэффициента переворачивается.
| Термин | Определение | Формула / единицы |
|---|---|---|
| Пик | Наибольшая стоимость портфеля или цены, достигнутая до определённой точки в серии; начальное значение снижения. | Валюта или пункты индекса |
| Впадина | Наименьшая стоимость, достигнутая после пика и перед установлением нового пика; конечная точка этого снижения. | Валюта или пункты индекса |
| Максимальная отметка | Текущий (совокупный) максимум серии стоимости — наибольшая стоимость, достигнутая до сих пор. Снижение всегда измеряется от максимальной отметки, никогда от произвольного начального значения. В терминах комиссий хедж-фондов это также уровень, выше которого могут быть начислены комиссии за производительность. | \(H_t = \max(V_1,\dots,V_t)\) |
| Снижение | Процентное снижение текущей стоимости ниже максимальной отметки в любой момент времени. Серия имеет много снижений. | \(D_t = \frac{H_t - V_t}{H_t} \times 100\%\) |
| Максимальное снижение (MDD) | Наибольшее из всех этих снижений в течение периода измерения — единственная наиболее глубокая потеря от пика к впадине. | \(\text{MDD} = \max_t D_t\); процент |
| Текущее снижение | Снижение на момент последнего наблюдения, то есть на сколько ниже исторического максимума находится портфель сегодня. Ноль, когда портфель находится на новом максимуме. | \(D_{\text{today}}\); процент |
| Среднее снижение | Средняя глубина снижения, рассчитанная либо на основе всех наблюдений, либо на основе выявленных эпизодов снижения (укажите какие). Дополняет MDD, описывая типичное, а не наихудшее падение. | \(\overline{D} = \frac{1}{N}\sum_{i=1}^{N} D_i\); процент |
| Продолжительность снижения | Прошедшее время от пика к впадине — как долго длилось само снижение. | Дни, месяцы или годы |
| Подводный период | Полный период, в течение которого стоимость остаётся ниже предыдущей максимальной отметки: пик → впадина → восстановление. "Подводная кривая" наносит \(D_t\) во времени и равна нулю, когда устанавливается новый максимум. | Дни, месяцы или годы |
| Восстановление / время восстановления | Время от впадины до восстановления предыдущего пика. Часто цитируется как время от пика до восстановления; эти два отличаются на продолжительность снижения, поэтому всегда проверяйте, что имеется в виду. | Дни, месяцы или годы |
| Требуемый прирост восстановления | Процентный рост от впадины, необходимый для возврата к максимальной отметке; всегда больше, чем само снижение. | \(\frac{d}{1 - d}\), где \(d\) — снижение как десятичная дробь |
| Коэффициент Calmar | Доход на единицу наихудшего снижения: годовой (сложный) доход, делённый на максимальное снижение. Обычно рассчитывается на скользящем 36-месячном окне. Выше лучше; это безразмерное. | \(\text{Calmar} = \frac{R_{\text{ann}}}{\text{MDD}}\) |
| Коэффициент MAR | Та же конструкция, что и Calmar, но применённая ко всей доступной истории, а не к фиксированному скользящему окну: годовой сложный доход, делённый на максимальное снижение за всю эту историю. Безразмерное. | \(\text{MAR} = \frac{\text{CAGR}}{\text{MDD}}\) |
| Индекс язвы (Ulcer Index) | Среднеквадратичное значение серии снижений, поэтому оно штрафует как глубину, так и постоянство нахождения под водой — в отличие от MDD, который захватывает только глубину. Выражается в процентах; ниже лучше. | \(\text{UI} = \sqrt{\frac{1}{N}\sum_{i=1}^{N} D_i^{2}}\) |
| Волатильность (стандартное отклонение) | Дисперсия периодических доходов вокруг их среднего значения. Она обрабатывает движения вверх и вниз одинаково и является независимой от пути, что именно поэтому это не является заменой для снижения. Периодические цифры аннуализируются путём умножения на \(\sqrt{m}\), где \(m\) — периоды в год (12 месячных, 252 торговых дня). | \(\sigma = \sqrt{\frac{1}{n-1}\sum (r_i - \bar{r})^{2}}\); процент за период или за год |
| Стоимость при риске (VaR) | Порог убытка, который ожидается, что будет превышен только с указанной вероятностью в указанном периоде — например, однодневный VaR 95% в 2% означает, что худший однодневный убыток ожидается примерно в 5% случаев. Это одноперидное вероятностное оценка, в то время как MDD — это реализованный многопериодный результат, и он ничего не говорит о том, насколько велики убытки, когда порог превышен. | Цитируется как процент стоимости или сумма в валюте, с уровнем уверенности и периодом |
Два практических предупреждения. Во-первых, каждая из перечисленных выше величин зависит от выборки: она определяется только в отношении дат, частоты данных и (для портфелей) используемой серии значений, поэтому приведённые цифры сравнимы только при совпадающих входных данных. Во-вторых, этот глоссарий содержит общую образовательную информацию о том, как определяются и рассчитываются эти меры — это не финансовый или инвестиционный совет, и ни одна цифра здесь не должна рассматриваться как цель, предел или рекомендация для какого-либо конкретного портфеля.