什麼是最大回撤?
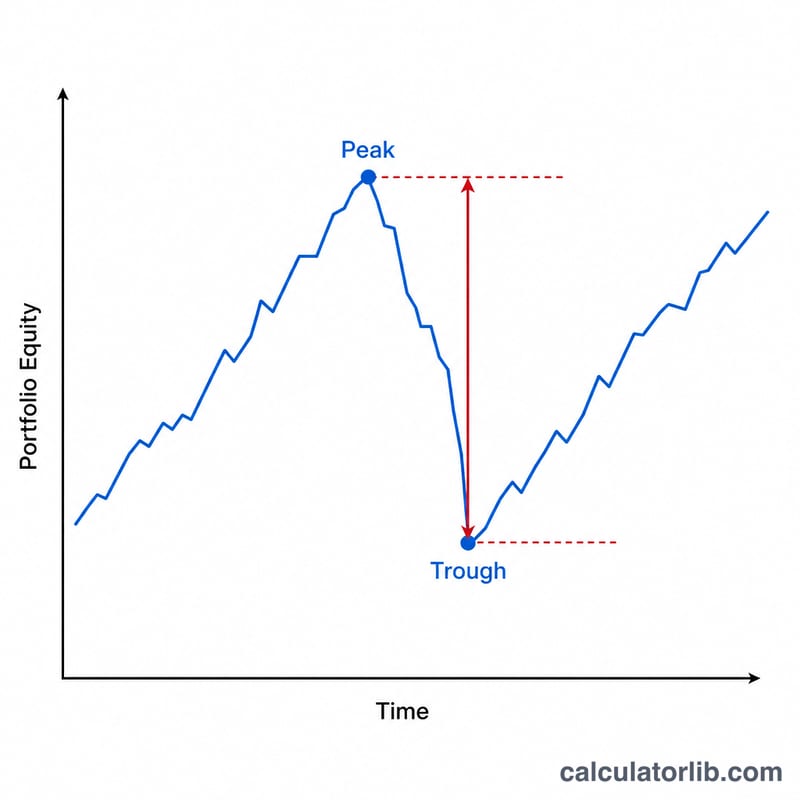
最大回撤(Maximum Drawdown,簡稱 MDD)衡量的是一項投資、投資組合或基金在創下新高之前,從最高點跌到後續最低點所經歷的最大損失幅度。它之所以成為最常用的風險指標之一,是因為它能以投資人最直覺的角度呈現下檔風險——「從最高點算起,我最多可能虧多少?」一般而言,最大回撤越小,代表該項投資的波動越低、風險也越小。
如何使用本計算器
請輸入投資組合曾達到的最高金額(峰值),以及之後跌到的最低金額(谷值)。計算器會立即算出相對於峰值的回撤百分比,並一併顯示實際虧損金額。你可以直接採用對帳單上的高點與低點,或從價格走勢圖中讀取數值。
公式說明
最大回撤的計算方式如下:
$$\text{最大回撤} = \frac{\text{峰值} - \text{谷值}}{\text{峰值}} \times 100$$分子是以金額(或單位)計算的損失,再除以峰值加以標準化,如此一來不同規模的回撤就能相互比較。最終結果一律以相對於最高水位(high-water mark)的百分比呈現。
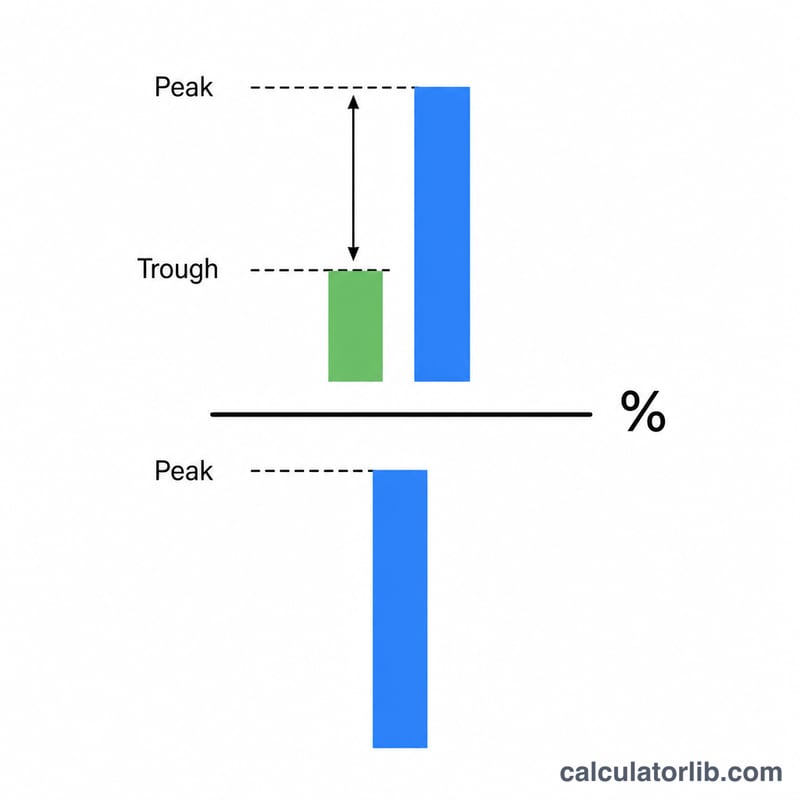
實例試算
假設你的投資組合一度攀升至 $10,000,之後跌到最低 $7,500。回撤金額為 \(\$10{,}000 - \$7{,}500 = \$2{,}500\);換算成百分比則為 $$\$2{,}500 \div \$10{,}000 \times 100 = 25\%$$ 這代表你經歷了 25% 的最大回撤——而要從谷底回到原本的高點,投資組合必須上漲 33.3% 才能回本。
解讀您的最大回撤
最大回撤 (MDD) 回答一個狹義的問題:在您測量的時期內,從一個運行高點到達到新高點之前達到的最低點的最大百分比跌幅是多少?它通過以下公式計算
$$\text{最大回撤} = \frac{\text{高點} - \text{低點}}{\text{高點}} \times 100\%$$一個投資組合攀升至 $250,000 的高點,後來跌至 $175,000,其最大回撤為 30%,因為 \((250{,}000 - 175{,}000) \div 250{,}000 = 0.30\)。
粗略幅度區間
這些區間是投資組合報告中使用的描述性慣例,而不是任何監管機構設定的規則或閾值:
| 最大回撤 | 通常代表什麼 |
|---|---|
| 10% 以下 | 溫和;大多數多元化多資產投資組合的常規波動 |
| 10% – 20% | "修正"區域 — 股票市場中,10% 或更多的下跌通常被稱為修正 |
| 20% – 40% | 熊市規模;從高點下跌 20% 或更多是熊市的常見定義 |
| 40% – 50% | 嚴重;集中股票或槓桿敞口在重大危機中的典型表現 |
| 50% 以上 | 嚴重資本受損 — 超過峰值的一半已消失,復甦的算術變得懲罰性 |
回到高水位所需的收益
復甦是不對稱的:所需的百分比收益總是大於損失的百分比,因為收益是在較小的倖存餘額上獲得的。將最大回撤表示為小數 \(d\):
$$\text{所需收益} = \frac{d}{1 - d} \times 100\%$$| 最大回撤 | 峰值時每 100 的剩餘價值 | 回到峰值所需的收益 |
|---|---|---|
| 10% | 90 | 11.1% |
| 20% | 80 | 25.0% |
| 30% | 70 | 42.9% |
| 40% | 60 | 66.7% |
| 50% | 50 | 100.0% |
| 75% | 25 | 300.0% |
| 90% | 10 | 900.0% |
在 30% 處的計算驗證:\(0.30 \div (1 - 0.30) = 0.30 \div 0.70 = 0.4286\),即 42.9%。在前面的例子中,$175,000 的低點必須增長 42.9% 才能回到 $250,000。
單一資產與多元化投資組合
在單一證券上測量的最大回撤是該證券自身價格路徑的屬性。在投資組合上測量的最大回撤是 綜合 價值路徑的屬性,它通常小於其持股個別回撤的加權平均值,因為這些組成部分在同一天很少達到其最壞的點。該差距是樣本中觀察到的多元化好處 — 它不被保證,並且資產類別之間的相關性在急性市場壓力期間歷史上已經上升,這正好在最需要的時候壓縮了好處。另請注意,從包括存款或提款的價值計算的投資組合最大回撤混合了現金流和績效;對於績效衡量,請改用基於回報或單位價值的系列。
最大回撤不會告訴您什麼
- 它是路徑相關的。 兩個具有相同起始值和結束值,甚至相同平均回報的投資組合,根據回報到達的順序,可能有非常不同的最大回撤。
- 它取決於測量窗口。 延長樣本期間只能使最大回撤保持不變或增加 — 永遠不會減少,因為更長的窗口包含較短窗口中的每個峰谷對,以及更多。因此,"5 年最大回撤"和"20 年最大回撤"不是可比較的數字,在基金間比較的最大回撤應始終涵蓋相同的日期。
- 它取決於數據頻率。 從月末值計算的回撤通常小於從日終結算計算的回撤,因為月中低點對月度數據是不可見的。
- 它忽略持續時間和頻率。 最大回撤是單一最壞情況深度。它沒有說明投資組合維持水下多長時間、復甦花費多長時間,或者是否有兩個或二十個此類事件。回撤持續時間、復甦時間、平均回撤和潰瘍指數存在以填補這些空白。
- 它是向後看的。 最大回撤是一個實現的歷史統計數據,而不是預測或限制。未來的下跌可能超過任何過去的最大值,單一極端事件可能永久重新定義該數字。
- 它是一個觀察。 因為最大回撤是一個極端值,它本質上是從樣本中的一個事件估計的,這使其在統計上噪聲大且對少數數據點敏感。
本節解釋了該統計數據的行為方式;它是關於計算的一般教育信息,而不是投資建議或關於任何投資組合的建議。
主要市場的歷史最大回撤
以下數字適用於標普 500 指數,這是美國大型股票指數,以標稱美元價格水平衡量。它們是股票回撤幅度最常引用的參考點,但它們描述的是一個國家的股票市場,不應被解讀為全球、新興市場、債券或多資產投資組合的代表,其回撤歷史不同。對於 1957 年之前的時期,使用該指數的前身系列(標普 90 綜合指數),這是標準做法。
| 事件 | 近似高點 | 近似低點 | 下跌(價格指數) | 從低點回到先前高點的近似時間 |
|---|---|---|---|---|
| 大蕭條 | 1929 年 9 月 | 1932 年 6–7 月 | 約 −86% | 約 22 年(先前的高點在 1954 年恢復) |
| 1973–74 年熊市(油價衝擊、滯脹) | 1973 年 1 月 | 1974 年 10 月 | 約 −48% | 名義價格術語中約 6 年(1980 年);經通脹調整後遠長得多 |
| 黑色星期一崩盤 | 1987 年 8 月 | 1987 年 12 月 | 約 −34% | 約 1.5–2 年(1989 年) |
| 互聯網泡沫破裂 | 2000 年 3 月 | 2002 年 10 月 | 約 −49% | 約 4.5 年(2007 年) |
| 全球金融危機 | 2007 年 10 月 | 2009 年 3 月 | 約 −57% | 約 4 年(2013 年) |
| COVID-19 崩盤 | 2020 年 2 月 19 日 | 2020 年 3 月 23 日 | 約 −34% | 約 5 個月(2020 年 8 月) |
| 2022 年通脹和利率衝擊熊市 | 2022 年 1 月 | 2022 年 10 月 | 約 −25% | 約 15 個月(2024 年 1 月) |
2020 年事件很好地說明了為什麼深度和持續時間必須分開閱讀:其約 34% 的跌幅與 1987 年的深度相符,但它在約一個月內展開並在幾個月內恢復,而 1929–32 年回撤需要超過二十年才能在名義術語中恢復。
使用精確收盤水平對全球金融危機應用該公式 — 2007 年 10 月 9 日的指數高點 1,565.15 和 2009 年 3 月 9 日的收盤低點 676.53 — 得到 56.78%,這就是為什麼該事件被引用為約 −57%。
如何閱讀這些數字
- 所有下跌都是指數價格水平的近似值,四捨五入到最近的百分比,已發布的值在數據源之間相差一兩個點。
- 數字根據是否包括股息而有所不同。總回報回撤比僅價格回撤更淺,復甦相應更快,因為再投資的股息增加了恢復的餘額。
- 數字也根據使用日終收盤價、日內極端值或月末值而有所不同。基於日內的衡量給出最深的數字;月末衡量最淺的。
- 此處所有數字都是名義的。調整通脹會大幅延長幾個復甦期,最著名的是 1973–74 年事件。
- 高點和低點日期通常對最近的事件按天引用,對較舊的事件按月引用,反映了基礎歷史數據的粒度。
- 這些是一個指數在特定時間窗口內實現的歷史結果。如上所述,回撤統計隨著測量期長度的增加而增長,並不是未來下跌的預測。
關鍵術語和變數
在定義之前關於符號約定的注意:最大回撤既報告為損失的正百分比(最大回撤 = 57%)也報告為負回報(−57%),取決於發布者。幅度相同;只有符號不同。將回報除以最大回撤的比率 — Calmar、MAR — 總是在分母中使用正幅度,否則比率的符號會翻轉。
| 術語 | 定義 | 公式 / 單位 |
|---|---|---|
| 高點 | 投資組合或價格在系列中達到給定點為止所達到的最高值;回撤的起始值。 | 貨幣或指數點 |
| 低點 | 高點後達到的最低值,在設置新高點之前;該回撤的終點。 | 貨幣或指數點 |
| 高水位 | 價值系列的運行(累積)最大值 — 迄今為止達到的最高值。回撤始終從高水位衡量,從不從任意起始值衡量。在對沖基金費用術語中,它也是可以再次收取績效費的水平。 | \(H_t = \max(V_1,\dots,V_t)\) |
| 回撤 | 當前值在任何時刻低於高水位的百分比下跌。一個系列有許多回撤。 | \(D_t = \frac{H_t - V_t}{H_t} \times 100\%\) |
| 最大回撤 (MDD) | 測量期內所有那些回撤中最大的 — 單一最深的高點至低點損失。 | \(\text{最大回撤} = \max_t D_t\); 百分比 |
| 當前回撤 | 截至最新觀察的回撤,即今天投資組合低於歷史最高點有多遠。當投資組合處於新高時為零。 | \(D_{\text{today}}\); 百分比 |
| 平均回撤 | 平均回撤深度,計算為跨越所有觀察或跨越識別的回撤事件(說明哪一種)。通過描述典型的而不是最壞的下跌來補充最大回撤。 | \(\overline{D} = \frac{1}{N}\sum_{i=1}^{N} D_i\); 百分比 |
| 回撤持續時間 | 從高點到低點的經過時間 — 下跌本身持續了多長時間。 | 天、月或年 |
| 水下時期 | 價值低於先前高水位的整個時間跨度:高點 → 低點 → 復甦。一個"水下曲線"隨著時間繪製 \(D_t\),只要設置新的高點就為零。 | 天、月或年 |
| 復甦 / 復甦時間 | 從低點直到恢復先前高點的時間。通常引用為從高點到復甦的時間;這兩者因回撤持續時間而不同,所以總要檢查意思是哪一種。 | 天、月或年 |
| 所需復甦收益 | 從低點所需的百分比上升以回到高水位;總是大於回撤本身。 | \(\frac{d}{1 - d}\), 其中 \(d\) 是以小數表示的回撤 |
| Calmar 比率 | 每單位最壞情況回撤的回報:年化(複合)回報除以最大回撤。通常在尾部 36 個月窗口上計算。越高越好;它是無單位的。 | \(\text{Calmar} = \frac{R_{\text{ann}}}{\text{MDD}}\) |
| MAR 比率 | 與 Calmar 相同的構造,但應用於整個可用的追蹤記錄而不是固定的尾部窗口:複合年回報除以該完整歷史上的最大回撤。無單位的。 | \(\text{MAR} = \frac{\text{CAGR}}{\text{MDD}}\) |
| 潰瘍指數 | 回撤系列的均方根,因此它懲罰深度和水下持續時間 — 不同於只捕獲深度的最大回撤。以百分點表示;越低越好。 | \(\text{UI} = \sqrt{\frac{1}{N}\sum_{i=1}^{N} D_i^{2}}\) |
| 波動性(標準差) | 週期回報圍繞其均值的分散。它同樣對待上升和下降的移動,並且是路徑無關的,這正是它不是回撤替代品的原因。週期數字通過乘以 \(\sqrt{m}\) 年化,其中 \(m\) 是每年的週期數(12 個月、252 個交易日)。 | \(\sigma = \sqrt{\frac{1}{n-1}\sum (r_i - \bar{r})^{2}}\); 每週期或每年百分比 |
| 風險價值 (VaR) | 預期在規定的時間範圍內僅以規定的概率超過的損失閾值 — 例如,1 天 95% VaR 為 2% 意味著預期在約 5% 的時間內會出現更差的單日損失。它是單週期的概率估計,而最大回撤是實現的多週期結果,在閾值被突破後它不說明損失有多大。 | 引用為價值的百分比或貨幣金額,並附帶信心水平和時間範圍 |
兩個實務上的注意事項。首先,上述每個數量都是樣本相關的:它僅根據日期、數據頻率和(對於投資組合)使用的價值系列定義,因此引用的數字只有在匹配輸入時才能比較。其次,本詞彙表是關於如何定義和計算這些衡量指標的一般教育信息 — 它不是財務或投資建議,此處的任何數字都不應被視為任何特定投資組合的目標、限制或建議。
常見問題
回撤是越高好還是越低好?越低越好。最大回撤越小,表示這項投資在最糟糕的時刻所損失的價值越少。
回撤和波動率有什麼不同?波動率衡量的是價格在上下兩個方向的整體起伏,而回撤只聚焦於從最高點到最低點的最大跌幅——也就是純粹的下檔風險。
為什麼回本所需的漲幅會大於回撤幅度?因為漲幅是以較低的谷值為基準計算的。虧損 25% 需要上漲 33% 才能打平,因為 \(7{,}500 \times 1.333 \approx 10{,}000\)。