Maximum Drawdown Là Gì?
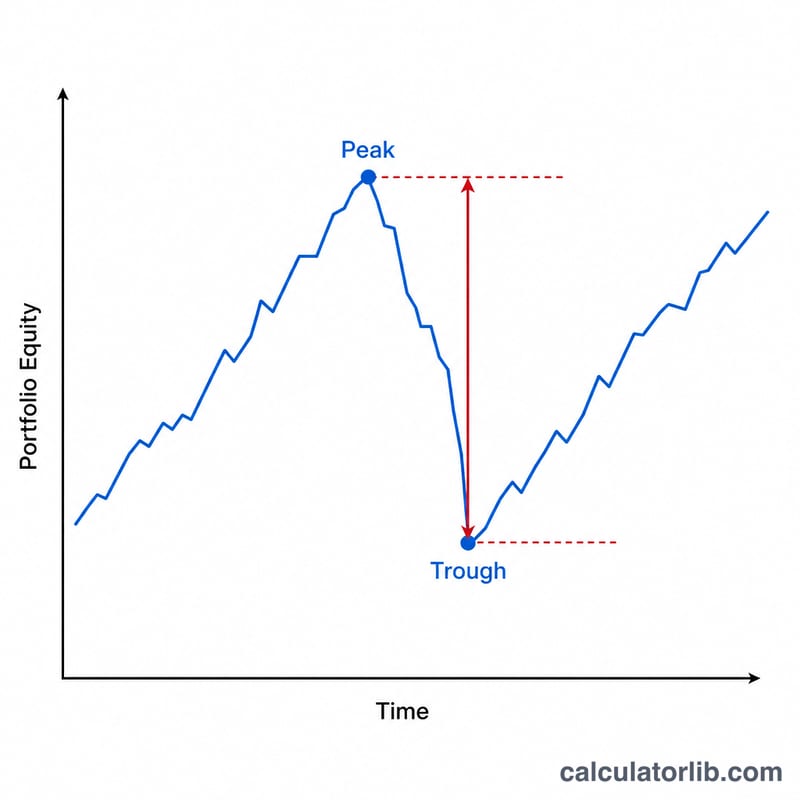
Maximum drawdown (MDD), hay mức sụt giảm tối đa, đo lường mức lỗ lớn nhất ghi nhận được từ một đỉnh xuống đáy kế tiếp của một khoản đầu tư, danh mục hoặc quỹ, trước khi một đỉnh mới được thiết lập. Đây là một trong những thước đo rủi ro được dùng phổ biến nhất, vì nó phản ánh rủi ro giảm giá theo cách mà nhà đầu tư dễ hình dung nhất: "Tính từ đỉnh, tôi có thể đã mất bao nhiêu?". Maximum drawdown càng thấp thường cho thấy khoản đầu tư ít biến động và ít rủi ro hơn.
Cách Sử Dụng Công Cụ Này
Hãy nhập giá trị cao nhất mà danh mục của bạn từng đạt được (đỉnh) và giá trị thấp nhất mà nó rớt xuống sau đó (đáy). Công cụ sẽ tính ngay mức drawdown theo tỷ lệ phần trăm so với đỉnh, kèm theo số tiền thua lỗ tuyệt đối. Bạn có thể lấy mức cao và thấp từ sao kê tài khoản, hoặc đọc trực tiếp trên biểu đồ giá.
Giải Thích Công Thức
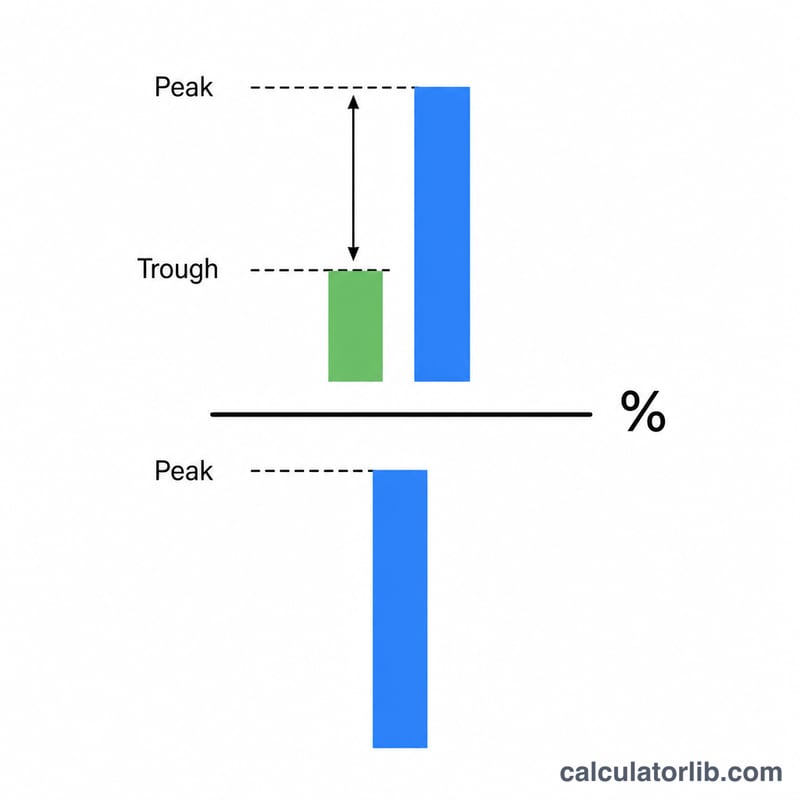
Maximum drawdown được tính như sau:
$$\text{MDD} = \frac{\text{Đỉnh} - \text{Đáy}}{\text{Đỉnh}} \times 100$$
Tử số chính là khoản lỗ (tính bằng tiền hoặc đơn vị giá trị), còn việc chia cho đỉnh giúp chuẩn hóa kết quả, nhờ đó có thể so sánh các mức drawdown có quy mô khác nhau. Kết quả luôn được biểu thị dưới dạng phần trăm so với mức đỉnh cao nhất (high-water mark).
Ví Dụ Minh Họa
Giả sử danh mục của bạn đạt đỉnh ở mức 10.000 USD rồi sau đó rớt xuống đáy còn 7.500 USD. Số tiền sụt giảm là \(10.000 - 7.500 = 2.500\) USD. Tính theo tỷ lệ phần trăm: $$2.500 \div 10.000 \times 100 = 25\%$$ Điều này có nghĩa là bạn đã trải qua mức maximum drawdown 25% — và danh mục sẽ cần tăng 33,3% tính từ đáy thì mới quay lại được mức đỉnh cũ.
Diễn giải Lượng Tối đa Giảm giá của Bạn
Lượng tối đa giảm giá (MDD) trả lời một câu hỏi hẹp: trong khoảng thời gian bạn đo lường, sự giảm giá phần trăm lớn nhất từ một đỉnh chạy đến điểm thấp nhất được đạt trước khi một đỉnh mới được thiết lập là bao nhiêu? Nó được tính từ công thức
$$\text{MDD} = \frac{\text{Đỉnh} - \text{Đáy}}{\text{Đỉnh}} \times 100\%$$Danh mục đầu tư tăng lên mức cao 250.000 USD và sau đó đạt đáy là 175.000 USD có lượng tối đa giảm giá 30%, vì \((250{,}000 - 175{,}000) \div 250{,}000 = 0.30\).
Các dải độ lớn gần đúng
Những dải này là các quy ước mô tả được sử dụng trong báo cáo danh mục đầu tư, không phải các quy tắc hoặc ngưỡng được đặt bởi bất kỳ cơ quan quản lý nào:
| Lượng tối đa giảm giá | Điều nó thường đại diện |
|---|---|
| Dưới 10% | Nhẹ; biến động thường lệ cho hầu hết các danh mục đầu tư đa tài sản đa dạng hóa |
| 10% – 20% | Lãnh thổ "điều chỉnh" — một sự giảm giá 10% hoặc hơn được gọi theo quy ước là điều chỉnh trong thị trường chứng khoán |
| 20% – 40% | Quy mô thị trường gấu; sự giảm giá 20% hoặc hơn từ một đỉnh là định nghĩa phổ biến về thị trường gấu |
| 40% – 50% | Nghiêm trọng; điển hình của sự tiếp xúc vốn tập trung hoặc có đòn bẩy trong một cuộc khủng hoảng lớn |
| Trên 50% | Suy thoái vốn nghiêm trọng — hơn nửa giá trị đỉnh đã biến mất và số học phục hồi trở nên khắc nghiệt |
Lợi nhuận cần thiết để quay lại mốc cao nhất lịch sử
Phục hồi không đối xứng: lợi nhuận phần trăm cần thiết luôn lớn hơn phần trăm mất, vì lợi nhuận được kiếm trên số dư còn lại nhỏ hơn. Với MDD được biểu thị dưới dạng số thập phân \(d\):
$$\text{Lợi nhuận cần thiết} = \frac{d}{1 - d} \times 100\%$$| Lượng tối đa giảm giá | Giá trị còn lại trên 100 tại đỉnh | Lợi nhuận cần thiết để quay lại đỉnh |
|---|---|---|
| 10% | 90 | 11,1% |
| 20% | 80 | 25,0% |
| 30% | 70 | 42,9% |
| 40% | 60 | 66,7% |
| 50% | 50 | 100,0% |
| 75% | 25 | 300,0% |
| 90% | 10 | 900,0% |
Kiểm tra công việc ở 30%: \(0.30 \div (1 - 0.30) = 0.30 \div 0.70 = 0.4286\), tức là 42,9%. Trong ví dụ trước, đáy 175.000 USD phải tăng 42,9% để lấy lại 250.000 USD.
Một tài sản duy nhất so với danh mục đầu tư đa dạng hóa
MDD được đo lường trên một chứng chỉ là một thuộc tính của đường giá của chứng chỉ đó. MDD được đo lường trên danh mục đầu tư là một thuộc tính của đường giá kết hợp, và nó thường nhỏ hơn mức trung bình có trọng số của giảm giá cá nhân của các nắm giữ của nó, vì các thành phần hiếm khi đạt điểm xấu nhất của chúng vào cùng một ngày. Khoảng trống đó là lợi ích đa dạng hóa quan sát được trong mẫu — nó không được đảm bảo, và mối tương quan giữa các lớp tài sản đã tăng lịch sử trong thời kỳ căng thẳng thị trường cấp tính, điều này làm nén lợi ích chính xác khi nó được mong muốn nhất. Cũng lưu ý rằng MDD danh mục đầu tư được tính từ các giá trị bao gồm tiền gửi hoặc rút tiền trộn lưu chuyển tiền mặt với hiệu suất; đối với biện pháp hiệu suất, hãy sử dụng chuỗi dựa trên lợi nhuận hoặc giá trị đơn vị thay thế.
Lượng tối đa giảm giá không cho bạn biết điều gì
- Nó phụ thuộc vào đường dẫn. Hai danh mục đầu tư có giá trị bắt đầu và kết thúc giống hệt nhau, và thậm chí cả lợi nhuận trung bình giống hệt nhau, có thể có MDD rất khác nhau tùy thuộc vào thứ tự mà các lợi nhuận đến.
- Nó phụ thuộc vào cửa sổ đo lường. Mở rộng khoảng thời gian mẫu chỉ có thể để MDD không thay đổi hoặc tăng nó — không bao giờ giảm nó, vì cửa sổ dài hơn chứa mọi cặp đỉnh-đáy mà cửa sổ ngắn hơn đã thực hiện, cộng thêm. Do đó, "lượng tối đa giảm giá 5 năm" và "lượng tối đa giảm giá 20 năm" không phải là những con số có thể so sánh được, và MDD được so sánh trên các quỹ phải luôn bao gồm các ngày giống nhau.
- Nó phụ thuộc vào tần suất dữ liệu. Giảm giá được tính từ các giá trị cuối tháng thường nhỏ hơn những giá trị được tính từ các lần đóng hàng ngày, vì các đáy intra-tháng không hiển thị cho dữ liệu hàng tháng.
- Nó bỏ qua thời lượng và tần suất. MDD là độ sâu trường hợp xấu nhất duy nhất. Nó không nói gì về thời gian danh mục đầu tư ở dưới nước, thời gian phục hồi mất bao lâu, hoặc liệu có hai tập phim như vậy hay hai mươi. Thời lượng giảm giá, thời gian phục hồi, giảm giá trung bình và Chỉ số Loét tồn tại để lấp đầy những khoảng trống.
- Nó nhìn về phía sau. MDD là một thống kê lịch sử được nhận ra, không phải là dự báo hoặc giới hạn. Một sự suy giảm trong tương lai có thể vượt quá bất kỳ tối đa quá khứ nào, và một sự kiện cực kỳ duy nhất có thể định nghĩa lại vĩnh viễn con số.
- Nó là một quan sát. Vì MDD là một giá trị cực, nó được ước tính từ về cơ bản một tập phim trong mẫu, điều này làm cho nó có tiếng ồn thống kê và nhạy cảm đối với một số điểm dữ liệu.
Phần này giải thích cách hoạt động của thống kê; nó là thông tin giáo dục chung về một phép tính, không phải lời khuyên đầu tư hoặc khuyến cáo về bất kỳ danh mục đầu tư nào.
Lượng Giảm giá Tối đa Lịch sử của Các Thị trường Chính
Các con số dưới đây là cho S&P 500, một chỉ số vốn hóa lớn của Hoa Kỳ, được đo lường trên mức giá của nó tính bằng đô la Mỹ danh nghĩa. Chúng là các điểm tham chiếu được trích dẫn thường xuyên nhất về độ lớn của giảm giá vốn chủ yếu, nhưng chúng mô tả một thị trường chứng khoán của một quốc gia và không nên được đọc là đại diện cho danh mục đầu tư toàn cầu, thị trường mới nổi, trái phiếu hoặc đa tài sản, có lịch sử giảm giá khác nhau. Đối với khoảng thời gian trước năm 1957, chuỗi tiền thân của chỉ số (bộ chỉ số tổng hợp S&P 90) được sử dụng, theo thực tiễn tiêu chuẩn.
| Tập phim | Đỉnh gần đúng | Đáy gần đúng | Sự giảm giá (chỉ số giá) | Thời gian gần đúng từ đáy quay lại đỉnh trước |
|---|---|---|---|---|
| Đại Suy thoái | Tháng Chín 1929 | Tháng Sáu–Tháng Bảy 1932 | khoảng −86% | khoảng 22 năm (đỉnh trước được lấy lại vào năm 1954) |
| Thị trường gấu 1973–74 (sốc dầu, suy thoái lạm phát) | Tháng Một 1973 | Tháng Mười 1974 | khoảng −48% | khoảng 6 năm tính bằng giá danh nghĩa (1980); lâu hơn nhiều sau khi điều chỉnh lạm phát |
| Sự cố Thứ Hai Đen | Tháng Tám 1987 | Tháng Mười Hai 1987 | khoảng −34% | khoảng 1,5–2 năm (1989) |
| Sự sụp đổ của Dot-com | Tháng Ba 2000 | Tháng Mười 2002 | khoảng −49% | khoảng 4,5 năm (2007) |
| Cuộc khủng hoảng Tài chính Toàn cầu | Tháng Mười 2007 | Tháng Ba 2009 | khoảng −57% | khoảng 4 năm (2013) |
| Sự cố COVID-19 | 19 Tháng Hai 2020 | 23 Tháng Ba 2020 | khoảng −34% | khoảng 5 tháng (Tháng Tám 2020) |
| Thị trường gấu lạm phát và sốc lãi suất năm 2022 | Tháng Một 2022 | Tháng Mười 2022 | khoảng −25% | khoảng 15 tháng (Tháng Một 2024) |
Tập phim năm 2020 là một minh họa tốt về lý do tại sao độ sâu và thời lượng phải được đọc riêng biệt: sự giảm giá khoảng 34% của nó phù hợp với độ sâu của năm 1987, nhưng nó diễn ra khoảng một tháng và phục hồi trong vòng vài tháng, trong khi giảm giá 1929–32 mất hơn hai thập kỷ để phục hồi tính bằng giá danh nghĩa.
Áp dụng công thức cho Cuộc khủng hoảng Tài chính Toàn cầu bằng cách sử dụng các mức đóng cửa chính xác — một đỉnh chỉ số là 1.565,15 vào ngày 9 Tháng Mười 2007 và một đáy đóng cửa 676,53 vào ngày 9 Tháng Ba 2009 — cung cấp 56,78%, đó là lý do tại sao tập phim được trích dẫn là khoảng −57%.
Cách đọc những số này
- Tất cả sự suy giảm là xấp xỉ các mức giá chỉ số, được làm tròn đến phần trăm gần nhất, và các giá trị được công bố khác nhau một vài điểm giữa các nguồn dữ liệu.
- Các con số khác nhau tùy thuộc vào việc cổ tức có được bao gồm. Giảm giá lợi tức toàn phần là nông hơn so với giảm giá chỉ giá, và phục hồi tương ứng nhanh hơn, vì cổ tức tái đầu tư tăng vào số dư phục hồi.
- Các con số cũng khác nhau tùy thuộc vào việc giá đóng cửa hàng ngày, cực trị trong ngày hoặc giá trị cuối tháng được sử dụng. Các biện pháp dựa trên intra-ngày cung cấp các con số sâu nhất; các biện pháp cuối tháng là nông nhất.
- Tất cả các con số ở đây là danh nghĩa. Điều chỉnh theo lạm phát làm tăng đáng kể độ dài của một số phục hồi, đáng chú ý nhất là tập phim 1973–74.
- Ngày đỉnh và đáy thường được trích dẫn đến ngày cho các tập phim gần đây và đến tháng cho các tập phim cũ hơn, phản ánh chi tiết của dữ liệu lịch sử cơ bản.
- Đây là những kết quả lịch sử được nhận ra cho một chỉ số trong các cửa sổ cụ thể. Như đã lưu ý ở trên, thống kê giảm giá tăng với độ dài của khoảng thời gian đo lường và không phải là dự báo về sự suy giảm trong tương lai.
Các Điều khoản Chính và Biến số
Một ghi chú về quy ước dấu hiệu trước các định nghĩa: lượng tối đa giảm giá được báo cáo dưới dạng phần trăm dương của tổn thất (MDD = 57%) và dưới dạng lợi nhuận âm (−57%), tùy thuộc vào nhà xuất bản. Độ lớn là giống hệt nhau; chỉ dấu hiệu khác. Các tỷ lệ chia lợi nhuận cho MDD — Calmar, MAR — luôn sử dụng độ lớn dương trong mẫu số, nếu không dấu hiệu của tỷ lệ sẽ lật ngược.
| Điều khoản | Định nghĩa | Công thức / đơn vị |
|---|---|---|
| Đỉnh | Giá trị danh mục đầu tư hoặc giá cao nhất được đạt đến một điểm nhất định trong chuỗi; giá trị bắt đầu của một giảm giá. | Tiền tệ hoặc điểm chỉ số |
| Đáy | Giá trị thấp nhất được đạt sau một đỉnh và trước khi một đỉnh mới được thiết lập; điểm cuối cùng của giảm giá đó. | Tiền tệ hoặc điểm chỉ số |
| Mốc cao nhất lịch sử | Giá trị tối đa chạy (tích lũy) của chuỗi giá trị — giá trị cao nhất đạt được cho đến nay. Giảm giá luôn được đo từ mốc cao nhất lịch sử, không bao giờ từ một giá trị bắt đầu tùy ý. Theo các điều khoản phí quỹ phòng chờ, nó cũng là mức trên đó các phí hiệu suất có thể được tính lại. | \(H_t = \max(V_1,\dots,V_t)\) |
| Giảm giá | Sự giảm giá phần trăm của giá trị hiện tại dưới mốc cao nhất lịch sử tại bất kỳ thời điểm duy nhất nào. Một chuỗi có nhiều giảm giá. | \(D_t = \frac{H_t - V_t}{H_t} \times 100\%\) |
| Lượng tối đa giảm giá (MDD) | Lớn nhất của tất cả những giảm giá đó trong khoảng thời gian đo lường — sự mất lỗ đỉnh-đáy sâu nhất duy nhất. | \(\text{MDD} = \max_t D_t\); phần trăm |
| Giảm giá hiện tại | Giảm giá như của quan sát mới nhất, tức là danh mục đầu tư ở dưới mức cao nhất mọi thời đại là bao xa ngày hôm nay. Không có khi danh mục đầu tư ở một mức cao mới. | \(D_{\text{today}}\); phần trăm |
| Giảm giá trung bình | Độ sâu giảm giá trung bình, được tính toán trên tất cả các quan sát hoặc trên các tập phim giảm giá được xác định (nêu rõ cái nào). Bổ sung cho MDD bằng cách mô tả sự giảm xuống điển hình, không phải tệ nhất. | \(\overline{D} = \frac{1}{N}\sum_{i=1}^{N} D_i\); phần trăm |
| Thời lượng giảm giá | Thời gian trôi qua từ đỉnh đến đáy — sự giảm giá chính nó kéo dài bao lâu. | Ngày, tháng hoặc năm |
| Khoảng thời gian dưới nước | Khoảng thời gian đầy đủ trong đó giá trị nằm dưới mốc cao nhất lịch sử trước đó: đỉnh → đáy → phục hồi. Một "đường cong dưới nước" vẽ \(D_t\) theo thời gian và bằng không bất cứ khi nào một mức cao mới được thiết lập. | Ngày, tháng hoặc năm |
| Phục hồi / thời gian phục hồi | Thời gian từ đáy cho đến khi đỉnh trước đó được lấy lại. Thường được trích dẫn thay vào đó là thời gian từ đỉnh đến phục hồi; hai cái khác nhau theo thời lượng giảm giá, vì vậy luôn kiểm tra cái nào được dùng. | Ngày, tháng hoặc năm |
| Lợi nhuận phục hồi cần thiết | Sự tăng giá phần trăm từ đáy cần thiết để quay lại mốc cao nhất lịch sử; luôn lớn hơn sự giảm giá chính nó. | \(\frac{d}{1 - d}\), với \(d\) là giảm giá dưới dạng số thập phân |
| Tỷ lệ Calmar | Trở lại trên một đơn vị giảm giá trường hợp xấu nhất: lợi nhuận hàng năm (lợi nhuận kép) chia cho lượng tối đa giảm giá. Được tính toán theo quy ước trên một cửa sổ 36 tháng theo dõi. Cao hơn là tốt hơn; nó là không có đơn vị. | \(\text{Calmar} = \frac{R_{\text{ann}}}{\text{MDD}}\) |
| Tỷ lệ MAR | Cấu trúc tương tự như Calmar nhưng được áp dụng cho toàn bộ hồ sơ theo dõi có sẵn thay vì một cửa sổ cố định: lợi nhuận hàng năm kép chia cho giảm giá tối đa trong toàn bộ lịch sử đó. Không có đơn vị. | \(\text{MAR} = \frac{\text{CAGR}}{\text{MDD}}\) |
| Chỉ số Loét | Căn bậc hai-trung bình-bình phương của chuỗi giảm giá, vì vậy nó phạt cả độ sâu và sự dai dẳng của việc ở dưới nước — không giống như MDD, chỉ nắm bắt độ sâu. Được biểu thị tính bằng điểm phần trăm; thấp hơn là tốt hơn. | \(\text{UI} = \sqrt{\frac{1}{N}\sum_{i=1}^{N} D_i^{2}}\) |
| Biến động (độ lệch chuẩn) | Sự phân tán của lợi nhuận định kỳ xung quanh giá trị trung bình của chúng. Nó coi đều nhau các biến động tăng và hạ và không phụ thuộc vào đường dẫn, chính xác là lý do tại sao nó không phải là sự thay thế cho giảm giá. Các con số định kỳ được làm theo năm bằng cách nhân với \(\sqrt{m}\), trong đó \(m\) là khoảng thời gian mỗi năm (12 hàng tháng, 252 ngày giao dịch). | \(\sigma = \sqrt{\frac{1}{n-1}\sum (r_i - \bar{r})^{2}}\); phần trăm cho mỗi khoảng thời gian hoặc mỗi năm |
| Giá trị tại Rủi ro (VaR) | Ngưỡng tổn thất dự kiến sẽ bị vượt quá chỉ với xác suất được nêu trong khoảng thời gian được nêu — ví dụ: VaR 1 ngày 95% là 2% có nghĩa là mất lỗ một ngày tệ hơn được mong đợi khoảng 5% trong thời gian. Nó là ước tính xác suất trong một khoảng thời gian duy nhất, trong khi MDD là kết quả đa khoảng thời gian được nhận ra, và nó không nói gì về mức độ lớn của tổn thất khi ngưỡng bị phá vỡ. | Được trích dẫn dưới dạng phần trăm của giá trị hoặc một số tiền tiền tệ, với một mức độ tự tin và chân trời |
Hai lời cảnh báo thực tế. Thứ nhất, mọi đại lượng trên là phụ thuộc mẫu: nó được định nghĩa chỉ với tôn trọng các ngày, tần suất dữ liệu và (đối với danh mục đầu tư) chuỗi giá trị được sử dụng, vì vậy các con số được trích dẫn chỉ có thể so sánh được trên các đầu vào phù hợp. Thứ hai, bảng chú giải này là thông tin giáo dục chung về cách các biện pháp này được định nghĩa và tính toán — nó không phải là tài chính hoặc lời khuyên đầu tư, và không có con số nào ở đây nên được coi là một mục tiêu, một giới hạn hoặc một khuyến cáo cho bất kỳ danh mục đầu tư cụ thể nào.
Câu Hỏi Thường Gặp
Drawdown cao hay thấp thì tốt hơn? Thấp hơn là tốt hơn. Maximum drawdown càng nhỏ nghĩa là khoản đầu tư mất ít giá trị hơn tại thời điểm tệ nhất.
Drawdown khác gì với độ biến động (volatility)? Độ biến động đo lường mức dao động tổng thể theo cả hai chiều lên và xuống, còn drawdown chỉ tập trung vào mức sụt giảm tệ nhất từ đỉnh đến đáy — tức là rủi ro giảm giá thuần túy.
Vì sao để hồi phục lại cần mức tăng lớn hơn mức drawdown? Bởi vì mức tăng được tính trên giá trị đáy vốn đã thấp hơn. Một khoản lỗ 25% cần mức tăng 33% mới hòa vốn, vì \(7.500 \times 1,333 \approx 10.000\).