¿Qué es la máxima caída (drawdown)?
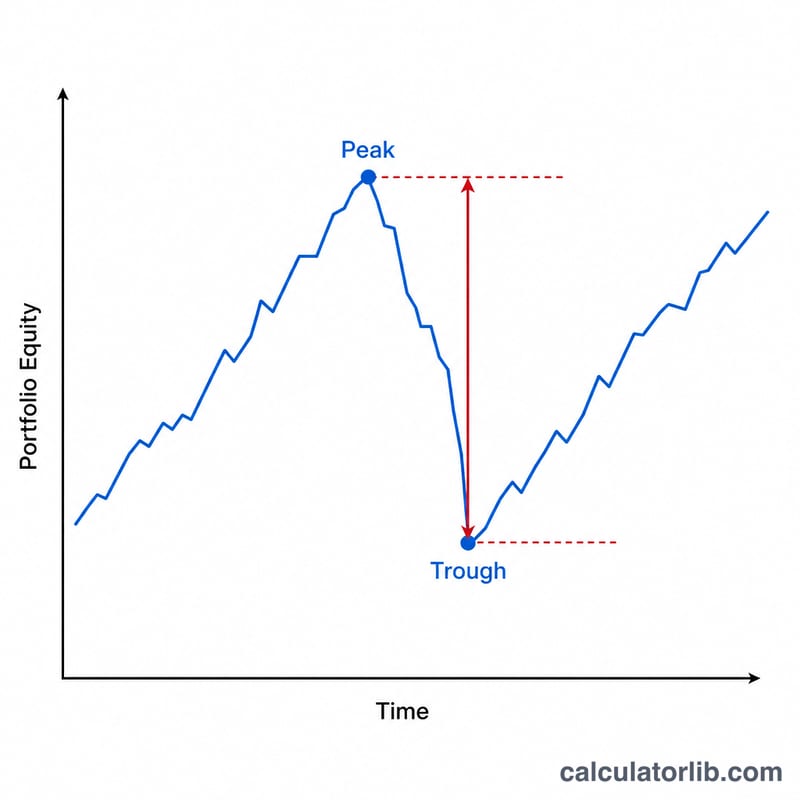
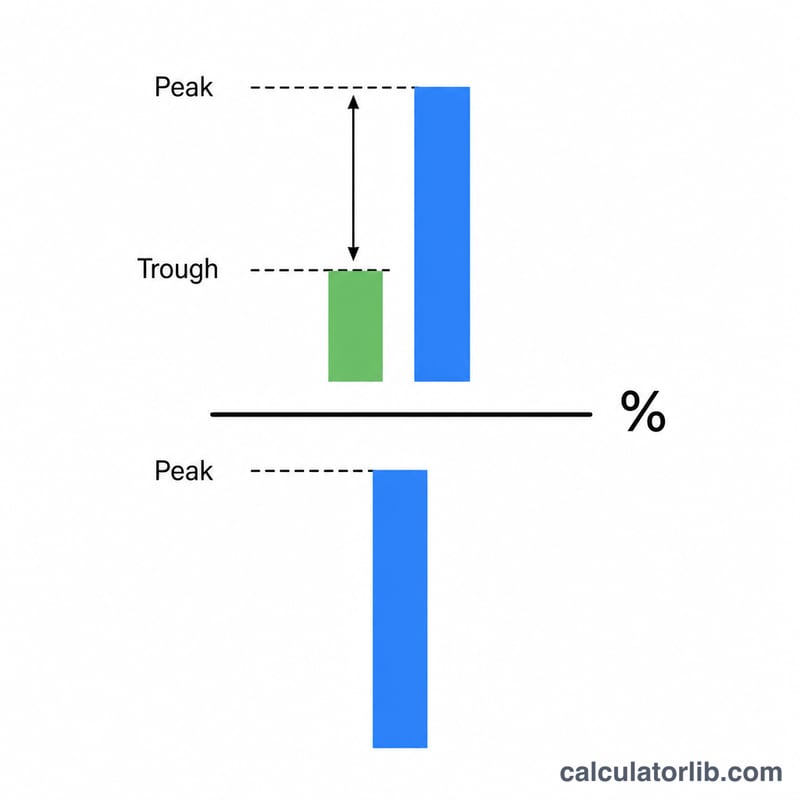
La máxima caída o maximum drawdown (MDD) mide la mayor pérdida registrada desde un máximo hasta un mínimo posterior de una inversión, cartera o fondo, antes de que se alcance un nuevo máximo. Es una de las métricas de riesgo más utilizadas porque refleja el riesgo a la baja de una forma que los inversores entienden de manera intuitiva: «¿cuánto podría haber perdido desde el punto más alto?». Por lo general, una máxima caída más baja indica una inversión menos volátil y con menos riesgo.
Cómo usar esta calculadora
Introduce el valor más alto que alcanzó tu cartera (el máximo o pico) y el valor más bajo al que cayó después (el mínimo o valle). La calculadora te devuelve al instante la caída expresada como porcentaje del máximo, junto con el importe de la pérdida en términos absolutos. Puedes usar los máximos y mínimos de tus extractos de cuenta, o tomar los valores de un gráfico de precios.
La fórmula, explicada
La máxima caída se calcula así:
$$\text{MDD} = \frac{\text{Máximo} - \text{Mínimo}}{\text{Máximo}} \times 100\%$$
El numerador es la pérdida en dinero (o en unidades), y al dividir por el máximo se normaliza el resultado, de modo que se pueden comparar caídas de diferentes tamaños. El resultado siempre se expresa como porcentaje sobre el máximo histórico (high-water mark).
Ejemplo práctico
Imagina que tu cartera alcanzó un máximo de 10.000 $ y más tarde bajó hasta un mínimo de 7.500 $. El importe de la caída es \(10.000\ \$ - 7.500\ \$ = 2.500\ \$\). En porcentaje: $$2.500\ \$ \div 10.000\ \$ \times 100 = 25\%$$ Esto significa que sufriste una máxima caída del 25 %; tu cartera necesitaría ganar un 33,3 % desde el mínimo solo para volver a su máximo anterior.
Interpretación de su Pérdida Máxima
La pérdida máxima (MDD) responde a una pregunta específica: durante el período que midió, ¿cuál fue la caída porcentual más grande desde un máximo variable hasta el punto más bajo alcanzado antes de que se estableciera un nuevo máximo? Se calcula a partir de la fórmula
$$\text{Pérdida Máxima} = \frac{\text{Máximo} - \text{Mínimo}}{\text{Máximo}} \times 100\%$$Una cartera que se elevó a un máximo de $250,000 y luego tocó fondo a $175,000 tiene una pérdida máxima del 30%, porque \((250{,}000 - 175{,}000) \div 250{,}000 = 0.30\).
Bandas de magnitud aproximadas
Estas bandas son convenciones descriptivas utilizadas en reportes de cartera, no son reglas ni umbrales establecidos por ningún regulador:
| Pérdida máxima | Lo que típicamente representa |
|---|---|
| Menos del 10% | Leve; fluctuación rutinaria para la mayoría de carteras diversificadas de múltiples activos |
| 10% – 20% | Territorio de "corrección" — una caída del 10% o más se llama convencionalmente una corrección en los mercados de acciones |
| 20% – 40% | Escala de mercado bajista; una caída del 20% o más desde un máximo es la definición común de un mercado bajista |
| 40% – 50% | Severa; típica de exposición de renta variable concentrada o apalancada en una crisis importante |
| Más del 50% | Deterioro severo del capital — más de la mitad del valor máximo se ha perdido y la aritmética de la recuperación se vuelve punitiva |
La ganancia necesaria para volver al máximo histórico
La recuperación es asimétrica: la ganancia porcentual requerida siempre es mayor que el porcentaje perdido, porque la ganancia se obtiene del saldo más pequeño que sobrevive. Con la pérdida máxima expresada como decimal \(d\):
$$\text{Ganancia requerida} = \frac{d}{1 - d} \times 100\%$$| Pérdida máxima | Valor restante por 100 en el máximo | Ganancia requerida para volver al máximo |
|---|---|---|
| 10% | 90 | 11.1% |
| 20% | 80 | 25.0% |
| 30% | 70 | 42.9% |
| 40% | 60 | 66.7% |
| 50% | 50 | 100.0% |
| 75% | 25 | 300.0% |
| 90% | 10 | 900.0% |
Verificación a 30%: \(0.30 \div (1 - 0.30) = 0.30 \div 0.70 = 0.4286\), es decir, 42.9%. En el ejemplo anterior, el mínimo de $175,000 debe crecer un 42.9% para recuperar $250,000.
Activo único versus cartera diversificada
Una MDD medida en un valor individual es una propiedad de la trayectoria de precio de ese valor. Una MDD medida en una cartera es una propiedad de la trayectoria de valor combinado, y normalmente es menor que el promedio ponderado de las pérdidas máximas individuales de sus tenencias, porque los componentes rara vez alcanzan sus peores puntos el mismo día. Esa brecha es el beneficio de diversificación observado en la muestra — no está garantizado, y las correlaciones entre clases de activos han aumentado históricamente durante el estrés del mercado agudo, lo que comprime el beneficio precisamente cuando más se desea. Tenga en cuenta también que una MDD de cartera calculada a partir de valores que incluyen depósitos o retiros mezcla el flujo de caja con el desempeño; para una medida de desempeño, utilice una serie basada en rendimiento o de valor unitario en su lugar.
Lo que la pérdida máxima no le indica
- Depende del camino. Dos carteras con valores iniciales y finales idénticos, e incluso rendimientos promedio idénticos, pueden tener MDD muy diferentes dependiendo del orden en que llegaron los rendimientos.
- Depende de la ventana de medición. Extender el período de la muestra solo puede dejar la MDD sin cambios o aumentarla — nunca disminuirla, ya que una ventana más larga contiene cada par de máximo–mínimo que tenía la más corta, más otros. Una "pérdida máxima de 5 años" y una "pérdida máxima de 20 años" por lo tanto no son cifras comparables, y las MDD comparadas entre fondos siempre deben cubrir las mismas fechas.
- Depende de la frecuencia de los datos. Las pérdidas máximas calculadas a partir de valores de fin de mes son típicamente más pequeñas que las calculadas a partir de cierres diarios, porque los mínimos dentro del mes son invisibles para los datos mensuales.
- Ignora la duración y la frecuencia. La MDD es una profundidad de peor caso único. No dice nada sobre cuánto tiempo la cartera se mantuvo bajo el agua, cuánto tiempo tardó la recuperación, o si hubo dos de tales episodios o veinte. La duración de la pérdida máxima, el tiempo de recuperación, la pérdida máxima promedio y el Índice de Úlcera existen para llenar esas brechas.
- Mira hacia atrás. La MDD es una estadística histórica realizada, no un pronóstico o un límite. Una caída futura puede exceder cualquier máximo anterior, y un solo evento extremo puede redefinir permanentemente el número.
- Es una observación. Porque la MDD es un valor extremo, se estima esencialmente de un episodio en la muestra, lo que la hace estadísticamente ruidosa y sensible a un puñado de puntos de datos.
Esta sección explica cómo se comporta la estadística; es información educativa general sobre un cálculo, no asesoramiento de inversión o una recomendación sobre ninguna cartera.
Pérdidas Máximas Históricas de los Principales Mercados
Las cifras a continuación son para el S&P 500, un índice de renta variable de gran capitalización de Estados Unidos, medido en su nivel de precio en dólares estadounidenses nominales. Son los puntos de referencia más citados para la magnitud de la pérdida máxima de acciones, pero describen el mercado de valores de un país y no deben leerse como representativos de carteras globales, de mercados emergentes, de bonos o de múltiples activos, cuyos historiales de pérdidas máximas difieren. Para el período anterior a 1957, se utiliza la serie predecesora del índice (el compuesto S&P 90), como es la práctica estándar.
| Episodio | Aproximadamente máximo | Aproximadamente mínimo | Declive (índice de precio) | Tiempo aproximado desde el mínimo hasta el máximo anterior |
|---|---|---|---|---|
| La Gran Depresión | septiembre de 1929 | junio–julio de 1932 | aproximadamente −86% | aproximadamente 22 años (máximo anterior recuperado en 1954) |
| mercado bajista 1973–74 (shock de petróleo, estanflación) | enero de 1973 | octubre de 1974 | aproximadamente −48% | aproximadamente 6 años en términos de precio nominal (1980); mucho más tiempo después de la inflación |
| Crash del Lunes Negro | agosto de 1987 | diciembre de 1987 | aproximadamente −34% | aproximadamente 1.5–2 años (1989) |
| Crisis de las puntocom | marzo de 2000 | octubre de 2002 | aproximadamente −49% | aproximadamente 4.5 años (2007) |
| Crisis Financiera Global | octubre de 2007 | marzo de 2009 | aproximadamente −57% | aproximadamente 4 años (2013) |
| Caída del COVID-19 | 19 de febrero de 2020 | 23 de marzo de 2020 | aproximadamente −34% | aproximadamente 5 meses (agosto de 2020) |
| mercado bajista de inflación 2022 y shock de tasas | enero de 2022 | octubre de 2022 | aproximadamente −25% | aproximadamente 15 meses (enero de 2024) |
El episodio de 2020 es una buena ilustración de por qué la profundidad y la duración deben leerse por separado: su caída de aproximadamente 34% igualó la profundidad de 1987, pero se desarrolló durante aproximadamente un mes y se recuperó en meses, mientras que la pérdida máxima de 1929–32 tomó más de dos décadas para recuperarse en términos nominales.
Aplicando la fórmula a la Crisis Financiera Global usando niveles de cierre exactos — un máximo de índice de 1,565.15 el 9 de octubre de 2007 y un mínimo de cierre de 676.53 el 9 de marzo de 2009 — da 56.78%, que es por qué el episodio se cita como aproximadamente −57%.
Cómo leer estos números
- Todos los declives son aproximaciones de niveles de precio de índice, redondeados al porcentaje más cercano, y los valores publicados varían en uno o dos puntos entre fuentes de datos.
- Las cifras difieren según si se incluyen los dividendos. Las pérdidas máximas de rendimiento total son menos profundas que las pérdidas máximas de solo precio, y las recuperaciones son correspondientemente más rápidas, porque los dividendos reinvertidos se suman al saldo en recuperación.
- Las cifras también difieren según si se utilizan precios de cierre diarios, extremos intradiarios o valores de fin de mes. Las medidas basadas en intradiarios dan los números más profundos; las medidas de fin de mes los menos profundos.
- Todas las cifras aquí son nominales. El ajuste por inflación alarga materialmente varias recuperaciones, más notablemente el episodio de 1973–74.
- Las fechas de máximo y mínimo se citan comúnmente al día para episodios recientes y al mes para los más antiguos, reflejando la granularidad de los datos históricos subyacentes.
- Estos son resultados históricos realizados para un índice durante ventanas específicas. Como se señaló anteriormente, las estadísticas de pérdida máxima crecen con la duración del período de medición y no son predicciones de declives futuros.
Términos y Variables Clave
Una nota sobre la convención de signos antes de las definiciones: la pérdida máxima se informa tanto como un porcentaje positivo de pérdida (MDD = 57%) como como un rendimiento negativo (−57%), según el editor. La magnitud es idéntica; solo difiere el signo. Los índices que dividen un rendimiento por MDD — Calmar, MAR — siempre usan la magnitud positiva en el denominador, de lo contrario el signo del índice cambia.
| Término | Definición | Fórmula / unidades |
|---|---|---|
| Máximo | El valor de cartera o precio más alto alcanzado hasta un punto dado en la serie; el valor inicial de una pérdida máxima. | Moneda o puntos de índice |
| Mínimo | El valor más bajo alcanzado después de un máximo y antes de que se establezca un nuevo máximo; el punto final de esa pérdida máxima. | Moneda o puntos de índice |
| Máximo histórico | El máximo variable (acumulativo) de la serie de valores — el valor más alto alcanzado hasta ahora. La pérdida máxima siempre se mide desde el máximo histórico, nunca desde un valor inicial arbitrario. En términos de honorarios de fondos de cobertura, también es el nivel por encima del cual se pueden cobrar honorarios de desempeño nuevamente. | \(H_t = \max(V_1,\dots,V_t)\) |
| Pérdida máxima | El declive porcentual del valor actual por debajo del máximo histórico en cualquier punto único en el tiempo. Una serie tiene muchas pérdidas máximas. | \(D_t = \frac{H_t - V_t}{H_t} \times 100\%\) |
| Pérdida máxima (MDD) | La más grande de todas esas pérdidas máximas durante el período de medición — la única pérdida más profunda de máximo a mínimo. | \(\text{MDD} = \max_t D_t\); porcentaje |
| Pérdida máxima actual | La pérdida máxima a partir de la observación más reciente, es decir, qué tan por debajo del máximo histórico se encuentra la cartera hoy. Cero cuando la cartera está en un nuevo máximo. | \(D_{\text{hoy}}\); porcentaje |
| Pérdida máxima promedio | La profundidad de pérdida máxima media, calculada ya sea en todas las observaciones o en los episodios de pérdida máxima identificados (indique cuál). Complementa a la MDD al describir el declive típico, no el peor. | \(\overline{D} = \frac{1}{N}\sum_{i=1}^{N} D_i\); porcentaje |
| Duración de la pérdida máxima | El tiempo transcurrido desde el máximo hasta el mínimo — cuánto tiempo duró el declive en sí. | Días, meses o años |
| Período sumergido | El lapso completo durante el cual el valor se encuentra por debajo del máximo histórico anterior: máximo → mínimo → recuperación. Una "curva sumergida" grafica \(D_t\) a lo largo del tiempo y es cero siempre que se establece un nuevo máximo. | Días, meses o años |
| Recuperación / tiempo de recuperación | El tiempo desde el mínimo hasta que se recupere el máximo anterior. A menudo se cita en su lugar como el tiempo desde el máximo hasta la recuperación; los dos difieren por la duración de la pérdida máxima, así que siempre verifique cuál se pretende. | Días, meses o años |
| Ganancia de recuperación requerida | El aumento porcentual desde el mínimo necesario para volver al máximo histórico; siempre mayor que la pérdida máxima misma. | \(\frac{d}{1 - d}\), con \(d\) la pérdida máxima como decimal |
| Índice de Calmar | Rendimiento por unidad de pérdida máxima en el peor caso: rendimiento anualizado (compuesto) dividido por la pérdida máxima. Convencionalmente calculado durante una ventana móvil de 36 meses. Más alto es mejor; no tiene unidades. | \(\text{Calmar} = \frac{R_{\text{ann}}}{\text{MDD}}\) |
| Índice MAR | La misma construcción que Calmar pero aplicada a todo el historial disponible en lugar de una ventana móvil fija: rendimiento anual compuesto dividido por la pérdida máxima en todo ese historial. Sin unidades. | \(\text{MAR} = \frac{\text{CAGR}}{\text{MDD}}\) |
| Índice de Úlcera | La raíz cuadrática media de la serie de pérdida máxima, por lo que penaliza tanto la profundidad como la persistencia de estar sumergido — a diferencia de MDD, que solo captura la profundidad. Expresado en puntos porcentuales; más bajo es mejor. | \(\text{UI} = \sqrt{\frac{1}{N}\sum_{i=1}^{N} D_i^{2}}\) |
| Volatilidad (desviación estándar) | La dispersión de rendimientos periódicos alrededor de su media. Trata los movimientos al alza y a la baja por igual y es independiente de la ruta, que es exactamente por qué no es un sustituto para la pérdida máxima. Las cifras periódicas se anualizan multiplicando por \(\sqrt{m}\), donde \(m\) es períodos por año (12 mensuales, 252 días de negociación). | \(\sigma = \sqrt{\frac{1}{n-1}\sum (r_i - \bar{r})^{2}}\); por ciento por período o por año |
| Valor en Riesgo (VaR) | El umbral de pérdida que se espera sea excedido solo con una probabilidad establecida durante un horizonte establecido — por ejemplo, un VaR de 95% de 1 día de 2% significa que se espera una pérdida de un solo día peor aproximadamente el 5% de las veces. Es una estimación probabilística de un solo período, mientras que MDD es un resultado realizado de múltiples períodos, y no dice nada sobre qué tan grandes son las pérdidas una vez que se supera el umbral. | Citado como un porcentaje del valor o una cantidad de moneda, con un nivel de confianza y un horizonte |
Dos precauciones prácticas. Primero, cada cantidad anterior depende de la muestra: se define solo con respecto a las fechas, la frecuencia de los datos y (para carteras) la serie de valores utilizada, por lo que las cifras citadas son comparables solo en entradas coincidentes. Segundo, este glosario es información educativa general sobre cómo se definen y calculan estas medidas — no es asesoramiento financiero o de inversión, y ninguna cifra aquí debe tratarse como un objetivo, un límite o una recomendación para ninguna cartera en particular.
Preguntas frecuentes
¿Es mejor una caída mayor o menor? Cuanto menor, mejor. Una máxima caída más pequeña significa que la inversión perdió menos valor en su peor momento.
¿En qué se diferencia la caída de la volatilidad? La volatilidad mide la fluctuación general en ambas direcciones, mientras que la caída se centra solo en el peor descenso desde el máximo hasta el mínimo: el riesgo a la baja en estado puro.
¿Por qué la recuperación exige una ganancia mayor que la caída? Porque la ganancia se calcula sobre el valor más bajo del mínimo. Una pérdida del 25 % necesita una ganancia del 33 % para recuperar lo perdido, ya que \(7.500 \times 1{,}333 \approx 10.000\).