Qu'est-ce que le drawdown maximum ?
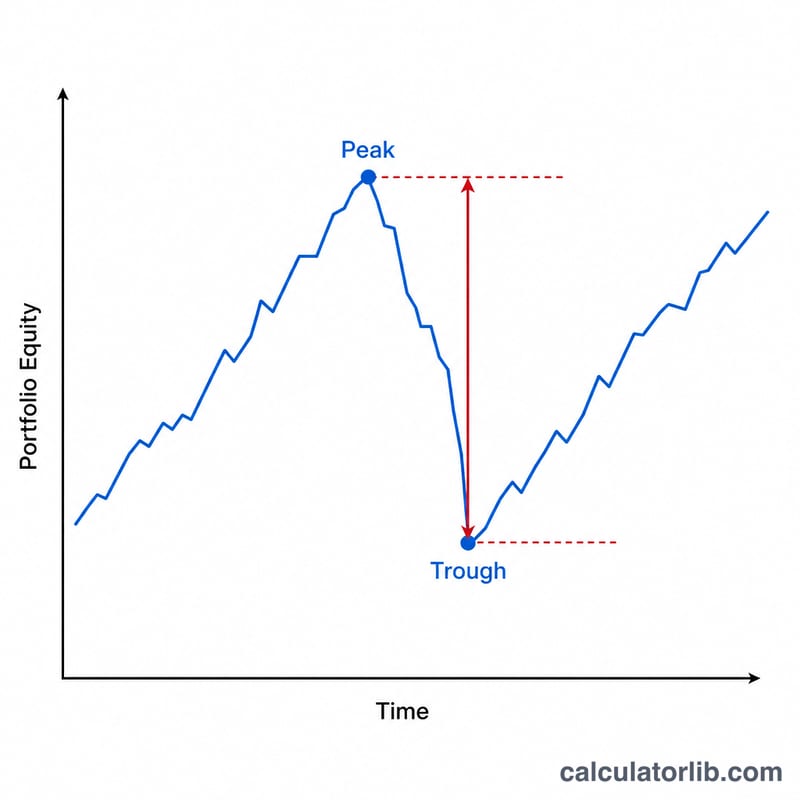
Le drawdown maximum (en anglais maximum drawdown ou MDD) mesure la plus forte perte observée entre un sommet et un creux ultérieur sur un investissement, un portefeuille ou un fonds, avant qu'un nouveau sommet ne soit atteint. C'est l'un des indicateurs de risque les plus utilisés, car il traduit le risque de baisse d'une manière que les investisseurs comprennent d'instinct : « combien aurais-je pu perdre depuis le plus haut ? » Plus le drawdown maximum est faible, moins l'investissement est généralement volatil et risqué.
Comment utiliser ce calculateur
Saisissez la valeur la plus élevée atteinte par votre portefeuille (le sommet) puis la valeur la plus basse à laquelle il est ensuite descendu (le creux). Le calculateur affiche aussitôt le drawdown en pourcentage du sommet, ainsi que le montant de la perte en valeur absolue. Vous pouvez vous appuyer sur les plus hauts et plus bas de vos relevés de compte, ou relever ces valeurs directement sur un graphique de cours.
La formule expliquée
Le drawdown maximum se calcule ainsi :
$$\text{MDD} = \frac{\text{Sommet} - \text{Creux}}{\text{Sommet}} \times 100\%$$
Le numérateur correspond à la perte exprimée en euros (ou en unités), et la division par le sommet la ramène à une base commune, afin de comparer des baisses d'ampleurs différentes. Le résultat s'exprime toujours en pourcentage du plus haut atteint.
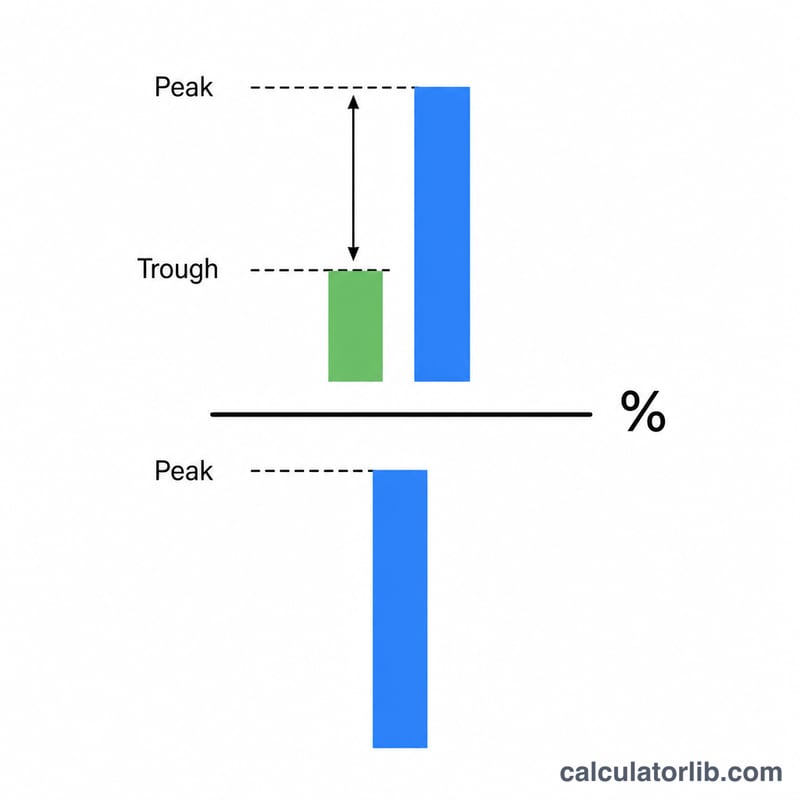
Exemple chiffré
Imaginons que votre portefeuille ait culminé à 10 000 $ avant de retomber jusqu'à un plus bas de 7 500 $. Le montant du drawdown est de \(10\,000\ \$ - 7\,500\ \$ = 2\,500\ \$\). En pourcentage : $$2\,500\ \$ \div 10\,000\ \$ \times 100 = \textbf{25\%}$$ Vous avez donc subi un drawdown maximum de 25 % — et votre portefeuille devrait progresser de 33,3 % depuis le creux pour simplement revenir à son ancien sommet.
Interprétation de votre tirage maximal
Le tirage maximal (MDD) répond à une seule question spécifique : au cours de la période que vous avez mesurée, quelle était la plus grande chute en pourcentage d'un pic en cours vers le point le plus bas atteint avant qu'un nouveau pic soit établi ? Il est calculé selon la formule
$$\text{MDD} = \frac{\text{Pic} - \text{Creux}}{\text{Pic}} \times 100\%$$Un portefeuille qui a atteint un sommet de 250 000 $ et s'est ensuite établi au fond à 175 000 $ a un tirage maximal de 30 %, car \((250{,}000 - 175{,}000) \div 250{,}000 = 0.30\).
Bandes de magnitude approximative
Ces bandes sont des conventions descriptives utilisées dans la communication de portefeuille, non des règles ou des seuils fixés par un régulateur :
| Tirage maximal | Ce qu'il représente généralement |
|---|---|
| Moins de 10 % | Doux ; fluctuation courante pour la plupart des portefeuilles multi-actifs diversifiés |
| 10 % – 20 % | Territoire de « correction » — une baisse de 10 % ou plus est conventionnellement appelée correction sur les marchés des actions |
| 20 % – 40 % | Échelle de marché baissier ; une baisse de 20 % ou plus par rapport à un pic est la définition courante d'un marché baissier |
| 40 % – 50 % | Sévère ; typique d'une exposition en actions concentrées ou avec effet de levier lors d'une crise majeure |
| Plus de 50 % | Dépréciation grave du capital — plus de la moitié de la valeur du pic a disparu et l'arithmétique de la récupération devient pénalisante |
Le gain nécessaire pour revenir à la marque de haut niveau
La récupération est asymétrique : le gain en pourcentage requis est toujours plus important que la perte en pourcentage, car le gain est réalisé sur le solde survivant plus petit. Avec MDD exprimé en décimal \(d\) :
$$\text{Gain requis} = \frac{d}{1 - d} \times 100\%$$| Tirage maximal | Valeur restante pour 100 au pic | Gain requis pour revenir au pic |
|---|---|---|
| 10 % | 90 | 11,1 % |
| 20 % | 80 | 25,0 % |
| 30 % | 70 | 42,9 % |
| 40 % | 60 | 66,7 % |
| 50 % | 50 | 100,0 % |
| 75 % | 25 | 300,0 % |
| 90 % | 10 | 900,0 % |
Vérification effectuée à 30 % : \(0.30 \div (1 - 0.30) = 0.30 \div 0.70 = 0.4286\), soit 42,9 %. Dans l'exemple précédent, le creux de 175 000 $ doit croître de 42,9 % pour retrouver 250 000 $.
Actif unique par rapport à portefeuille diversifié
Un MDD mesuré sur un titre est une propriété de sa propre trajectoire de prix. Un MDD mesuré sur un portefeuille est une propriété de la trajectoire de valeur combinée, et il est normalement plus petit que la moyenne pondérée des tirages individuels de ses avoirs, car les composants atteignent rarement leurs pires points le même jour. Cet écart est l'avantage de diversification observé sur l'échantillon — il n'est pas garanti, et les corrélations entre les classes d'actifs ont historiquement augmenté pendant les périodes de stress aigu du marché, ce qui comprime l'avantage précisément quand il est plus souhaité. Notez également qu'un MDD de portefeuille calculé à partir de valeurs incluant des dépôts ou des retraits mélange le flux de trésorerie avec la performance ; pour une mesure de performance, utilisez plutôt une série basée sur le rendement ou la valeur unitaire.
Ce que le tirage maximal ne vous dit pas
- Il dépend du chemin suivi. Deux portefeuilles ayant des valeurs initiales et finales identiques, et même des rendements moyens identiques, peuvent avoir des MDD très différents selon l'ordre dans lequel les rendements sont arrivés.
- Cela dépend de la fenêtre de mesure. Prolonger la période d'échantillonnage ne peut que laisser le MDD inchangé ou l'augmenter — jamais le diminuer, car une fenêtre plus longue contient chaque paire pic-creux que la plus courte contenait, plus d'autres. Un « tirage maximal sur 5 ans » et un « tirage maximal sur 20 ans » ne sont donc pas des chiffres comparables, et les MDD comparés entre les fonds devraient toujours couvrir les mêmes dates.
- Cela dépend de la fréquence des données. Les tirages calculés à partir des valeurs de fin de mois sont généralement plus petits que ceux calculés à partir des clôtures quotidiennes, car les creux intra-mensuels sont invisibles aux données mensuelles.
- Il ignore la durée et la fréquence. Le MDD est une profondeur de pire cas unique. Il ne dit rien sur la durée pendant laquelle le portefeuille est resté sous l'eau, la durée de la récupération, ou s'il y a eu deux épisodes ou vingt. La durée du tirage, le délai de récupération, le tirage moyen et l'indice d'ulcère existent pour combler ces lacunes.
- Il regarde vers le passé. Le MDD est une statistique historique réalisée, pas une prévision ou une limite. Un déclin futur peut dépasser n'importe quel maximum passé, et un seul événement extrême peut redéfinir définitivement le nombre.
- C'est une seule observation. Parce que le MDD est une valeur extrême, il est estimé essentiellement à partir d'un épisode dans l'échantillon, ce qui le rend statistiquement bruyant et sensible à une poignée de points de données.
Cette section explique le comportement de la statistique ; c'est une information pédagogique générale sur un calcul, pas un conseil d'investissement ou une recommandation concernant un portefeuille.
Tirages maximaux historiques des marchés majeurs
Les chiffres ci-dessous concernent l'indice S&P 500, un indice d'actions à grande capitalisation des États-Unis, mesuré à son niveau de prix en dollars américains nominaux. Ce sont les points de référence les plus fréquemment cités pour l'ampleur du tirage d'actions, mais ils décrivent le marché boursier d'un seul pays et ne doivent pas être lus comme représentatifs des portefeuilles mondiaux, des marchés émergents, obligataires ou multi-actifs, dont les historiques de tirage diffèrent. Pour la période antérieure à 1957, la série précédente de l'indice (le composite S&P 90) est utilisée, comme c'est la pratique standard.
| Épisode | Pic approximatif | Creux approximatif | Baisse (indice de prix) | Temps approximatif du creux au pic antérieur |
|---|---|---|---|---|
| Grande Dépression | septembre 1929 | juin–juillet 1932 | environ −86 % | environ 22 ans (pic antérieur regagné en 1954) |
| Marché baissier 1973–74 (choc pétrolier, stagflation) | janvier 1973 | octobre 1974 | environ −48 % | environ 6 ans en termes de prix nominaux (1980) ; beaucoup plus long après inflation |
| Crash du lundi noir | août 1987 | décembre 1987 | environ −34 % | environ 1,5–2 ans (1989) |
| Krach des dot-com | mars 2000 | octobre 2002 | environ −49 % | environ 4,5 ans (2007) |
| Crise financière mondiale | octobre 2007 | mars 2009 | environ −57 % | environ 4 ans (2013) |
| Krach du COVID-19 | 19 février 2020 | 23 mars 2020 | environ −34 % | environ 5 mois (août 2020) |
| Marché baissier 2022 avec inflation et choc de taux | janvier 2022 | octobre 2022 | environ −25 % | environ 15 mois (janvier 2024) |
L'épisode de 2020 est une bonne illustration de la raison pour laquelle la profondeur et la durée doivent être lues séparément : sa chute d'environ 34 % correspondait à la profondeur de 1987, mais elle s'est déroulée sur environ un mois et a récupéré en quelques mois, tandis que le tirage de 1929–32 a pris plus de deux décennies pour récupérer en termes nominaux.
En appliquant la formule à la crise financière mondiale en utilisant les niveaux de clôture exacts — un pic d'indice de 1,565.15 le 9 octobre 2007 et un creux de clôture de 676.53 le 9 mars 2009 — donne 56,78 %, c'est pourquoi l'épisode est cité comme étant environ −57 %.
Comment lire ces chiffres
- Tous les déclins sont des approximations des niveaux d'indice de prix, arrondis au pour-cent le plus proche, et les valeurs publiées varient d'un point ou deux selon les sources de données.
- Les chiffres diffèrent selon que les dividendes sont inclus. Les tirages en rendement total sont plus faibles que les tirages basés uniquement sur le prix, et les récupérations sont correspondamment plus rapides, car les dividendes réinvestis s'ajoutent au solde de récupération.
- Les chiffres diffèrent également selon que des prix de clôture quotidiens, des extrêmes intrajournaliers ou des valeurs de fin de mois sont utilisés. Les mesures basées sur l'intrajournalier donnent les chiffres les plus profonds ; les mesures de fin de mois les plus superficiels.
- Tous les chiffres ici sont nominaux. L'ajustement pour inflation prolonge matériellement plusieurs récupérations, notamment l'épisode de 1973–74.
- Les dates de pic et de creux sont couramment citées au jour pour les épisodes récents et au mois pour les anciens, reflétant la granularité des données historiques sous-jacentes.
- Ce sont des résultats historiques réalisés pour un indice sur des périodes spécifiques. Comme indiqué ci-dessus, les statistiques de tirage croissent avec la longueur de la période de mesure et ne sont pas des prédictions de baisses futures.
Termes et variables clés
Une note sur la convention de signe avant les définitions : le tirage maximal est rapporté à la fois comme un pourcentage positif de perte (MDD = 57 %) et comme un rendement négatif (−57 %), selon l'éditeur. La magnitude est identique ; seul le signe diffère. Les ratios qui divisent un rendement par le MDD — Calmar, MAR — utilisent toujours la magnitude positive au dénominateur, sinon le signe du ratio s'inverse.
| Terme | Définition | Formule / unités |
|---|---|---|
| Pic | La valeur de portefeuille ou de prix la plus élevée atteinte jusqu'à un point donné de la série ; la valeur de départ d'un tirage. | Devise ou points d'indice |
| Creux | La valeur la plus basse atteinte après un pic et avant qu'un nouveau pic ne soit établi ; le point final de ce tirage. | Devise ou points d'indice |
| Marque de haut niveau | Le maximum actuel (cumulatif) de la série de valeurs — la valeur la plus élevée atteinte jusqu'à présent. Le tirage est toujours mesuré à partir de la marque de haut niveau, jamais à partir d'une valeur de départ arbitraire. En termes de frais de fonds de couverture, c'est aussi le niveau au-dessus duquel les frais de performance peuvent être facturés à nouveau. | \(H_t = \max(V_1,\dots,V_t)\) |
| Tirage | Le pourcentage de baisse de la valeur actuelle au-dessous de la marque de haut niveau à tout moment donné. Une série a de nombreux tirages. | \(D_t = \frac{H_t - V_t}{H_t} \times 100\%\) |
| Tirage maximal (MDD) | Le plus grand de tous ces tirages au cours de la période de mesure — la plus grande perte unique du pic au creux. | \(\text{MDD} = \max_t D_t\); pour-cent |
| Tirage actuel | Le tirage à la dernière observation, c'est-à-dire à quelle distance au-dessous du plus haut niveau de tous les temps le portefeuille se tient aujourd'hui. Zéro quand le portefeuille est à un nouveau sommet. | \(D_{\text{aujourd'hui}}\); pour-cent |
| Tirage moyen | La profondeur de tirage moyenne, calculée soit sur toutes les observations, soit sur les épisodes de tirage identifiés (indiquer lequel). Complète le MDD en décrivant le déclin typique, non le pire. | \(\overline{D} = \frac{1}{N}\sum_{i=1}^{N} D_i\); pour-cent |
| Durée du tirage | Le temps écoulé du pic au creux — la durée du déclin lui-même. | Jours, mois ou années |
| Période submergée | La période complète pendant laquelle la valeur se situe au-dessous de la marque de haut niveau précédente : pic → creux → récupération. Une « courbe submergée » représente \(D_t\) au fil du temps et est zéro chaque fois qu'un nouveau sommet est établi. | Jours, mois ou années |
| Récupération / délai de récupération | Le temps du creux jusqu'à ce que le pic antérieur soit regagné. Souvent cité plutôt comme le temps du pic à la récupération ; les deux diffèrent par la durée du tirage, alors vérifiez toujours lequel est signifié. | Jours, mois ou années |
| Gain de récupération requis | La hausse en pourcentage à partir du creux nécessaire pour revenir à la marque de haut niveau ; toujours plus grande que le tirage lui-même. | \(\frac{d}{1 - d}\), avec \(d\) le tirage sous forme décimale |
| Ratio de Calmar | Rendement par unité de tirage du pire cas : rendement annualisé (composé) divisé par tirage maximal. Conventionnellement calculé sur une fenêtre de 36 mois antérieurs. Plus élevé est mieux ; c'est sans unité. | \(\text{Calmar} = \frac{R_{\text{ann}}}{\text{MDD}}\) |
| Ratio MAR | La même construction que Calmar mais appliquée à tout l'historique disponible plutôt qu'à une fenêtre de traînage fixe : rendement annuel composé divisé par tirage maximal sur cet historique complet. Sans unité. | \(\text{MAR} = \frac{\text{CAGR}}{\text{MDD}}\) |
| Indice d'ulcère | La racine carrée moyenne de la série de tirage, elle pénalise donc à la fois la profondeur et la persistance d'être submergé — contrairement au MDD, qui capture uniquement la profondeur. Exprimée en points de pourcentage ; plus bas est mieux. | \(\text{UI} = \sqrt{\frac{1}{N}\sum_{i=1}^{N} D_i^{2}}\) |
| Volatilité (écart-type) | La dispersion des rendements périodiques autour de leur moyenne. Elle traite les mouvements à la hausse et à la baisse de la même manière et est indépendante du chemin, ce qui est exactement pourquoi ce n'est pas un substitut au tirage. Les chiffres périodiques sont annualisés en multipliant par \(\sqrt{m}\), où \(m\) est les périodes par an (12 mensuelles, 252 jours de bourse). | \(\sigma = \sqrt{\frac{1}{n-1}\sum (r_i - \bar{r})^{2}}\); pour-cent par période ou par an |
| Valeur à risque (VaR) | Le seuil de perte qui ne devrait être dépassé qu'avec une probabilité déclarée sur un horizon déclaré — par exemple, une VaR de 95 % sur 1 jour de 2 % signifie qu'une pire perte sur un jour devrait se produire environ 5 % du temps. C'est une estimation probabiliste sur une seule période, alors que le MDD est un résultat réalisé sur plusieurs périodes, et il ne dit rien sur la taille des pertes une fois le seuil dépassé. | Cotée en pourcentage de la valeur ou en devise, avec un niveau de confiance et un horizon |
Deux avertissements pratiques. Premièrement, chaque quantité ci-dessus dépend de l'échantillon : elle n'est définie que par rapport aux dates, la fréquence des données et (pour les portefeuilles) la série de valeurs utilisée, donc les chiffres cités ne sont comparables que sur des entrées correspondantes. Deuxièmement, ce glossaire est une information pédagogique générale sur la façon dont ces mesures sont définies et calculées — ce n'est pas un conseil financier ou d'investissement, et aucun chiffre ici ne devrait être traité comme une cible, une limite ou une recommandation pour un portefeuille particulier.
FAQ
Vaut-il mieux un drawdown élevé ou faible ? Plus il est faible, mieux c'est. Un drawdown maximum réduit signifie que l'investissement a perdu moins de valeur à son pire moment.
Quelle différence entre drawdown et volatilité ? La volatilité mesure l'amplitude globale des fluctuations dans les deux sens, tandis que le drawdown se concentre uniquement sur la pire baisse du sommet au creux — le risque de baisse à l'état pur.
Pourquoi la reprise exige-t-elle un gain plus important que le drawdown ? Parce que le gain se calcule à partir de la valeur du creux, plus basse. Une perte de 25 % nécessite un gain de 33 % pour revenir à l'équilibre, puisque \(7\,500 \times 1{,}333 \approx 10\,000\).