什麼是營收計算機?
營收計算機用來算出企業銷售產品或服務所賺取的總收入(毛收入)。營收又稱為銷售額或營業額,是損益表最上方的數字,也就是尚未扣除任何成本與費用之前的金額。它是進行獲利分析、編列預算與成長預測的基礎。
使用方法
輸入兩個數值:每單位售價(單一品項的售價)與銷售數量(該期間售出的單位數)。計算機會將兩者相乘,並顯示你的總營收。你可以用它來計算單一產品線、單日業績,或整季的營收——只要確保售價與數量採用相同的單位即可。
公式解析
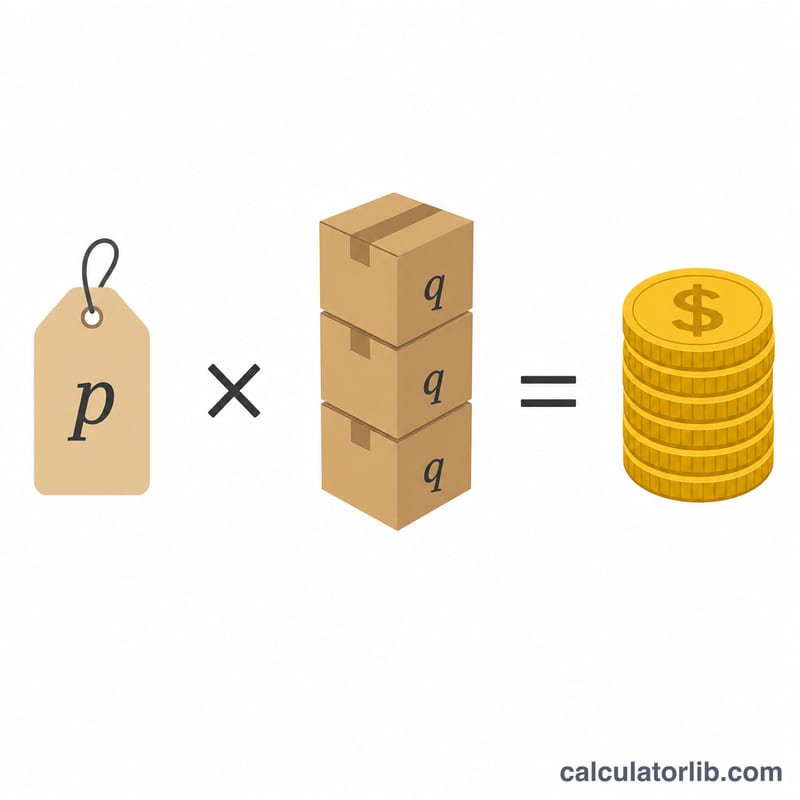
核心公式相當簡單:
$$\text{營收} = \text{售價} \times \text{銷售數量}$$如果你販售多項產品,請分別計算每條產品線的營收,再加總得出公司的整體營收。請注意,營收並不等於利潤:若要求得利潤,必須從營收中扣除銷貨成本與營業費用。
實際範例
假設一間咖啡店的拿鐵每杯售價 $4.50,一週賣出 320 杯。營收 $$\text{營收} = \$4.50 \times 320 = \$1{,}440$$。若售價調漲為 $5.00,銷量不變,營收便會提升到 $1,600——僅靠 $0.50 的調價,就帶來 $160 的增幅。
跨價格和銷量情景的收入
收入是僅有的兩個輸入值的乘積,因此下面的每個情景都遵循相同的算術運算:\(\text{收入} = \text{單位價格} \times \text{銷售數量}\)。變化的是一個輸入值的變動如何與另一個輸入值的變動相互作用。前四行遵循一家小咖啡店的單日情況(基準:320杯,單價$4.50);最後兩行顯示相同公式應用於訂閱業務和服務業務,其中「單位」是每月訂閱或可計費小時,而不是實體商品。
| 情景 | 單位價格 | 銷售數量 | 收入(價格×數量) | 相比基準的變化 |
|---|---|---|---|---|
| 咖啡店——基準日 | $4.50 | 320杯 | $1,440.00 | — |
| 價格上漲10%,銷量保持不變 | $4.95 | 320杯 | $1,584.00 | +$144.00 (+10.0%) |
| 價格上漲10%,銷量下降8% | $4.95 | 294杯 | $1,455.30 | +$15.30 (+1.1%) |
| 10%折扣,銷量增加25% | $4.05 | 400杯 | $1,620.00 | +$180.00 (+12.5%) |
| SaaS——每月訂閱 | $29.00 / 月 | 150位訂閱者 | $4,350.00 | 不同業務——不可比較 |
| 諮詢——計費小時 | $120.00 / 小時 | 85小時 | $10,200.00 | 不同業務——不可比較 |
比較第2、3和4行。價格上漲10%僅在銷量不變時才會為收入增加全部10%;一旦8%的杯子損失,幾乎所有收益都消失,收入僅上升1.1%。第4行是鏡像:單位價格下降10%,但收入是四個咖啡店行中最高的,因為25%的單位數量增加遠遠彌補了價格下降:
$$4.05 \times 400 = \$1{,}620.00 \quad \text{vs.} \quad 4.50 \times 320 = \$1{,}440.00$$這個教訓在本質上是機械性的,而非戰略性的:收入變化是兩個輸入值綜合作用的結果,單純的價格變化符號無法說明收入變化符號的方向。另外值得注意的是,第4行比基準線多銷售了80杯,因此涉及更多的商品成本和勞動力——收入數字無法說明額外的$180是否值得。
關鍵收入術語定義
這些術語遵循一般會計用法。凡術語具有地域性時,均已說明。
- 收入
- 從銷售商品或服務獲得的總收入,在扣除任何成本、折扣或稅款前測定。本計算器的輸出是一個收入數字。
- 總收入 / 銷售總額
- 期間內所有銷售的價格×數量的總和,沒有扣除任何項目。等同於本計算器對單個價格和數量組合的計算結果。
- 淨收入 / 淨銷售額
- 總收入減去銷售折扣、折讓(銷售後給予的價格優惠)和退貨價值。淨收入通常是上市公司報告為頭條「收入」行的數字。
- 營業額
- 在英國、愛爾蘭和歐洲大部分地區常用的收入術語。「年營業額」和「年收入」意思相同。(令人困惑的是,在美國用法中,「turnover」更常指庫存周轉或員工流失,所以語境很重要。)
- 頂線
- 收入的非正式名稱,來自其在損益表第一行的位置。「頂線增長」指收入增長,而不是淨收入的「底線」增長。
- 單位價格
- 向客戶收取的一個單位的金額,以銷售貨幣計價。對於此計算器,輸入實際收取的價格——如果您想要標價時的總收入,請輸入標價;如果您想要扣除固定折扣後的收入,請輸入折扣價格。
- 銷售數量
- 在測定期間內銷售的單位數。這不是生產的單位數,不是庫存中保持的單位數,也不一定是運出的單位數——僅指期間內發生銷售的單位。
- 單位
- 被計數和定價的任何東西:物理商品、千克、計費小時、會話、座位、月度訂閱或合同。價格和數量必須指同一單位,乘積才有意義。
- COGS(銷售成本)
- 期間內銷售的商品或服務應歸屬的直接成本——材料、直接勞動力和直接應歸屬的生產成本。COGS在損益表中出現在收入下方,並且從收入數字中排除。
- 毛利
- 收入減去COGS:\(\text{毛利} = \text{收入} - \text{COGS}\)。以收入的百分比表示時稱為毛利率。
- 單位平均收入 (ARPU)
- 總收入除以單位數,或在訂閱業務中除以客戶或帳戶數:\(\text{ARPU} = \text{收入} \div \text{數量}\)。在單一價格下,ARPU等於該價格;在混合價格下,它是混合平均。
- 經常性收入
- 按計劃重複的合約收入,通常總結為MRR(月經常性收入)或ARR(年經常性收入,依慣例為MRR × 12)。上表中的SaaS行是MRR數字。
- 應計確認
- 標準會計慣例:收入按其取得期間記錄——當商品交付或服務執行時——而非現金到達時。IFRS和美國GAAP都採用此方式,因此在一個期間開具並在下一個期間支付的發票,應作為更早期間的收入記錄。
- 遞延收入
- 為尚未交付的商品或服務收取的現金。在應計制下,它在資產負債表上是一項負債,而非收入,直到義務得到滿足——年度訂閱預付款的常見情況。
解釋您的收入數字
返回的數字是您輸入的確切價格和數量的總收入,涵蓋該數量所覆蓋的任何期間。它是損益表的頂線:所有其他行都在其下方。常規順序是收入、然後COGS、毛利、營運費用、營運收入、利息和稅款、然後淨收入。您的數字是該序列的起點,而非結果。
該數字按構造排除的內容
因為計算是單一乘法,幾個事項必然缺少:
- 折扣、退貨和折讓。輸出是總額,不是淨額。如果十分之一的單位退回,收入數字不會反映。
- 從客戶收取的銷售稅和增值稅/商品和服務稅。在標準會計下,這些金額是代表稅務機構收取的,是一項負債,而非收入。如果您的單位價格包括稅金,結果會使收入高估稅金部分。
- 與單位價格分開計費的運輸、處理和其他費用。這些是否算作收入取決於協議和適用的會計規則;除非您將其內置到價格中,否則它們不在此數字中。
- 所有成本。沒有扣除任何材料、勞動力、費用、平台佣金、退款或間接費用。
這不是現金數字
在應計會計制下,當履行業績義務時確認收入——商品交付或執行服務時——其時間點可能早於或晚於現金實際轉移的日期。賒銷、30天期限的發票和預付一年的訂閱都打破了同期收入與現金流入之間的聯繫。應將此結果視為該期間的收益衡量標準,而非銀行帳戶中實際金額的說明。
可從中推導的讀數
- 平均銷售價格。反轉公式,\(\text{收入} \div \text{數量} = \text{平均銷售價格}\)。在單一統一價格的情況下,它只是返回您的輸入;在由多個價格點組合的混合數字情況下,它給出實際實現的每單位平均價格,可能遠低於標價。
- 期間對期間比較。只有當兩個期間長度相同且組成相當時,比較兩個收入數字才表示增長。31天月份與28天月份的比較,或包含假期高峰的季度與不包含的季度的比較,產生的差異在一定程度上只是日曆差異。標準化為每天收入或與一年前的相同期間比較可以消除一些扭曲。
- 收入無法反映利潤率。價格×數量中沒有任何內容提供有關盈利性的信息。大的收入數字完全可能伴隨盈虧平衡、虧損或深層負毛利率(如果單位價格低於單位成本)。同樣,較小的收入數字可能伴隨遠健康得多的底線。任何關於業務是否運營良好的說法都需要成本方信息,而此計算不涉及。
兩項機械檢查
首先,確認價格和數量指同一單位和同一期間——每月$29乘以150位訂閱者得出月度數字,乘以12年化時假設每位訂閱者保持整年訂閱。其次,如果您輸入的數量來自運輸或生產報告而非銷售報告,結果可能描述的是移動的單位而非已銷售的單位。
本部分解釋該數字所測定和所不測定的內容。這是有關會計量的一般信息,不構成會計、稅務或財務建議,對定價、銷量或任何其他決策不表示任何意見;對於特定於您的司法管轄區和情況的會計處理,請諮詢合格的會計師。
常見問題
營收和利潤是一樣的嗎?不一樣。營收是銷售的總收入;利潤則是扣除所有成本後剩下的金額。
我該用含稅還是未稅價格?請使用顧客實際支付的售價。若想計算淨營收,請先從數量或價格中扣除折扣與退貨。
服務業可以用這個計算機嗎?當然可以。把服務的收費當作「售價」,再把場次、時數或合約數量當作「數量」即可。