Was ist eine RMD?
Gilt für die Vereinigten Staaten. Eine Required Minimum Distribution (RMD, vorgeschriebene Mindestentnahme) ist der Mindestbetrag, den die US-Steuerbehörde IRS Sie verpflichtet, jedes Jahr aus steuerbegünstigten Altersvorsorgekonten wie Traditional IRAs, 401(k)s, 403(b)s und den meisten anderen Arbeitgeberplänen zu entnehmen, sobald Sie das RMD-Alter erreicht haben (73 nach dem SECURE 2,0 Act für Personen, die nach 2022 72 Jahre alt werden). Da diese Entnahmen als gewöhnliches Einkommen besteuert werden, schätzt dieser Rechner sowohl die RMD als auch die möglicherweise anfallende Steuer. Roth IRAs unterliegen zu Lebzeiten des Inhabers keinen RMDs.
So verwenden Sie diesen Rechner
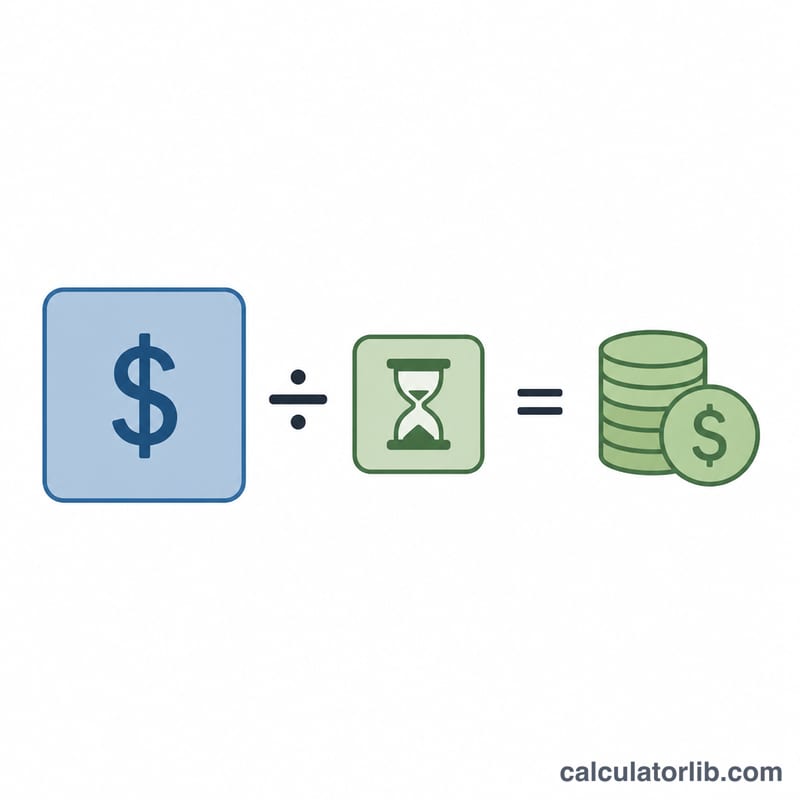
Geben Sie den Kontostand Ihres Altersvorsorgekontos zum 31. Dezember des Vorjahres, den IRS-Lebenserwartungsfaktor für Ihr Alter (aus der Uniform Lifetime Table in der IRS Publication 590-B) und Ihren Grenzsteuersatz ein. Das Tool teilt den Kontostand durch den Faktor, um Ihre RMD zu ermitteln, und multipliziert diese anschließend mit Ihrem Steuersatz, um die Einkommensteuer und Ihren Nettobetrag nach Steuern zu schätzen.
Die Formel erklärt
$$\text{RMD} = \dfrac{\text{Kontostand}}{\text{Lebenserwartungsfaktor}}$$ Der Faktor sinkt mit zunehmendem Alter jedes Jahr, sodass der Prozentsatz, den Sie entnehmen müssen, im Laufe der Zeit steigt. $$\text{Steuer} = \text{RMD} \times \dfrac{\text{Grenzsteuersatz}}{100}$$ $$\text{Netto} = \text{RMD} - \text{Steuer}$$
Rechenbeispiel
Angenommen, Ihre IRA hatte am 31. Dezember einen Wert von $500.000 und Sie sind 73 Jahre alt (Uniform-Lifetime-Faktor 26,5) und befinden sich in der Steuerstufe von 24 %. $$\text{RMD} = \frac{500\,000}{26{,}5} = \$18\,867{,}92$$ $$\text{Steuer} = 18\,867{,}92 \times 0{,}24 = \$4\,528{,}30$$ $$\text{Netto} = \$14\,339{,}62$$
FAQ
Wo finde ich meinen Lebenserwartungsfaktor? Verwenden Sie die IRS Uniform Lifetime Table in der Publication 590-B; die meisten Kontoinhaber nutzen diese Tabelle, es sei denn, der alleinige Begünstigte ist ein Ehepartner, der mehr als 10 Jahre jünger ist.
Was passiert, wenn ich eine RMD versäume? Nach SECURE 2,0 beträgt die Verbrauchsteuer auf eine versäumte RMD 25%; sie kann auf 10% sinken, wenn der Fehler zeitnah korrigiert wird.
Ist dies ein exakter Steuerbetrag? Nein. Es handelt sich um eine Schätzung mit einem pauschalen Grenzsteuersatz. Die tatsächliche Steuer hängt von Gesamteinkommen, Steuerstufen, Abzügen und einzelstaatlichen Steuern ab. Wenden Sie sich an einen Steuerberater.