Qu'est-ce que le cycle de conversion de trésorerie ?
Le cycle de conversion de trésorerie (CCC, pour Cycle de conversion de trésorerie) mesure le nombre de jours pendant lesquels la trésorerie d'une entreprise reste immobilisée dans son cycle d'exploitation — depuis le règlement des fournisseurs pour les stocks jusqu'à l'encaissement final auprès des clients. Plus le CCC est faible (voire négatif), plus l'argent revient rapidement dans l'entreprise, ce qui améliore la liquidité et réduit le besoin de financement externe.
Comment utiliser ce calculateur
Saisissez trois valeurs, chacune exprimée en jours : le délai d'écoulement des stocks (DIO), le délai de recouvrement des créances clients (DSO) et le délai de règlement des fournisseurs (DPO). Le calculateur vous renvoie votre CCC en jours ainsi que votre cycle d'exploitation. Vous pouvez extraire ces données de vos états financiers à l'aide des ratios de rotation classiques.
La formule expliquée
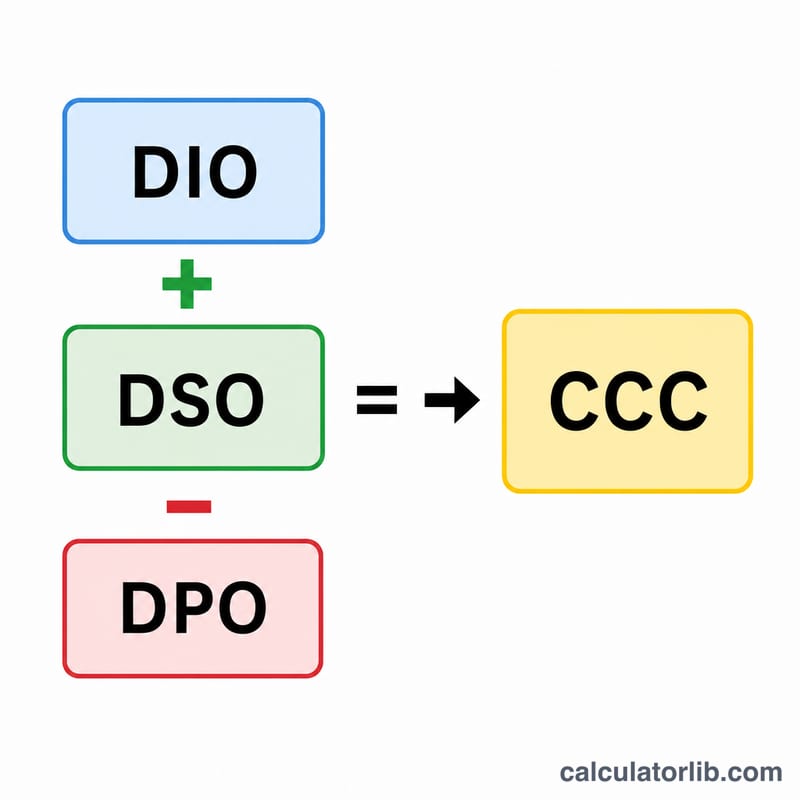
Le cycle repose sur trois composantes :
$$\text{CCC} = \text{DIO} + \text{DSO} - \text{DPO}$$
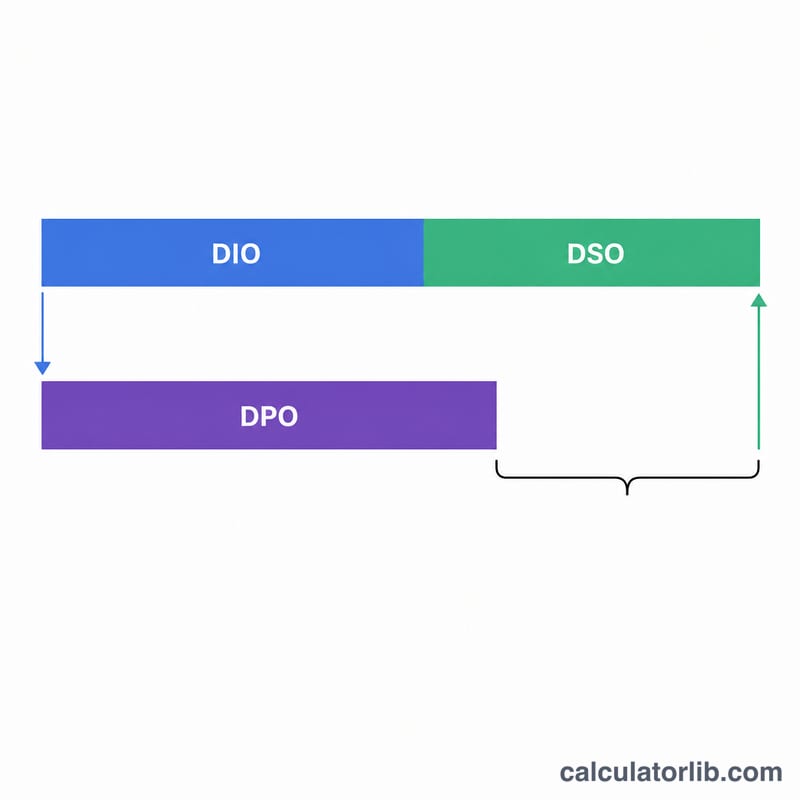
DIO = (stock moyen ÷ coût des ventes) \(\times\) 365 — le temps pendant lequel les stocks restent en magasin avant d'être vendus. DSO = (créances clients moyennes ÷ chiffre d'affaires) \(\times\) 365 — le temps nécessaire pour encaisser les paiements des clients. DPO = (dettes fournisseurs moyennes ÷ coût des ventes) \(\times\) 365 — le délai que vous prenez pour régler vos fournisseurs. La somme du DIO et du DSO donne le cycle d'exploitation ; la soustraction du DPO tient compte du crédit que vous accordent vos fournisseurs.
Exemple chiffré
Supposons qu'une entreprise conserve ses stocks pendant 60 jours (DIO), recouvre ses créances en 40 jours (DSO) et règle ses fournisseurs en 30 jours (DPO). On obtient alors $$\text{CCC} = 60 + 40 - 30 = 70 \text{ jours}$$ La trésorerie est donc bloquée pendant 70 jours par cycle. Si l'entreprise négociait plutôt des délais de paiement de 50 jours, le CCC tomberait à 50 jours, libérant ainsi un volume important de besoin en fonds de roulement.
FAQ
Le CCC peut-il être négatif ? Oui. Des distributeurs comme Amazon affichent souvent un CCC négatif, car ils encaissent les paiements de leurs clients avant de régler leurs fournisseurs : ils financent ainsi leur exploitation grâce au crédit fournisseurs.
Un CCC plus faible est-il toujours préférable ? En général, oui, puisqu'il améliore la liquidité. Mais un CCC extrêmement bas obtenu en allongeant excessivement les délais de paiement peut détériorer les relations avec les fournisseurs, et des stocks trop faibles risquent de provoquer des ruptures.
Quelle période dois-je retenir ? La plupart des analystes annualisent sur la base de 365 jours. Restez cohérent : utilisez la même période de référence pour le DIO, le DSO et le DPO.