تقيس دورة التحويل النقدي (CCC) عدد الأيام التي يبقى فيها نقد الشركة محتجزًا داخل عملياتها التشغيلية — منذ لحظة دفع ثمن المخزون للموردين وحتى تحصيل النقد من العملاء في النهاية. وكلما كانت الدورة أقصر (أو حتى سالبة)، عاد النقد إلى الشركة أسرع، فتتحسّن السيولة وتقلّ الحاجة إلى التمويل الخارجي.
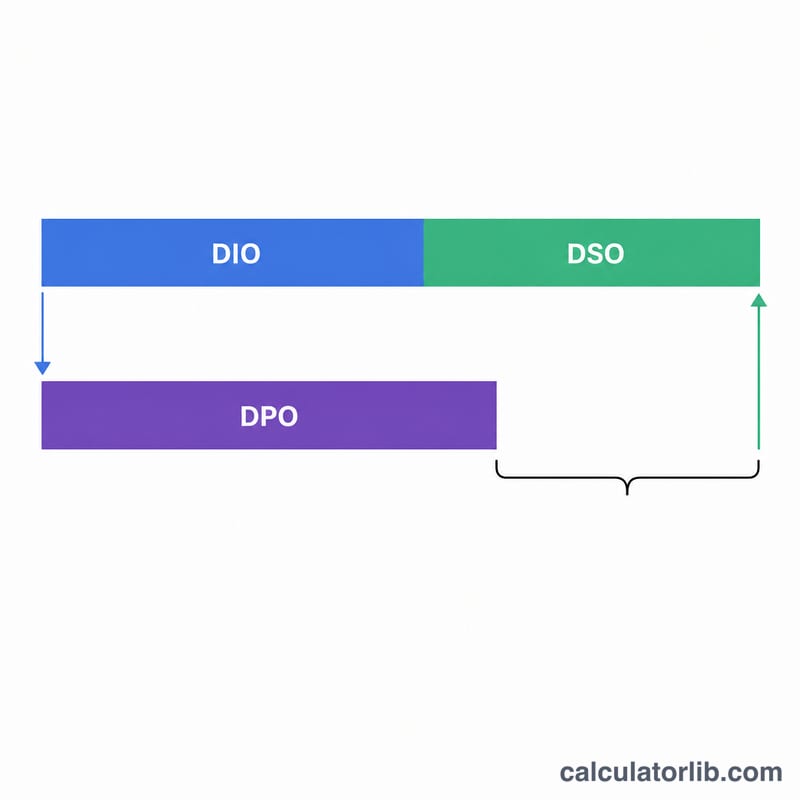
تقيس دورة التحويل النقدي المدة الفاصلة بين الدفع للموردين وتحصيل النقد من العملاء.
كيفية استخدام الحاسبة
أدخل ثلاث قيم، كل منها مُعبَّر عنها بالأيام: أيام بقاء المخزون (DIO)، وأيام تحصيل المبيعات (DSO)، وأيام سداد الذمم الدائنة (DPO). تعرض لك الحاسبة دورة التحويل النقدي بالأيام إلى جانب دورتك التشغيلية. استخرج هذه المدخلات من قوائمك المالية باستخدام نسب الدوران المعتادة.
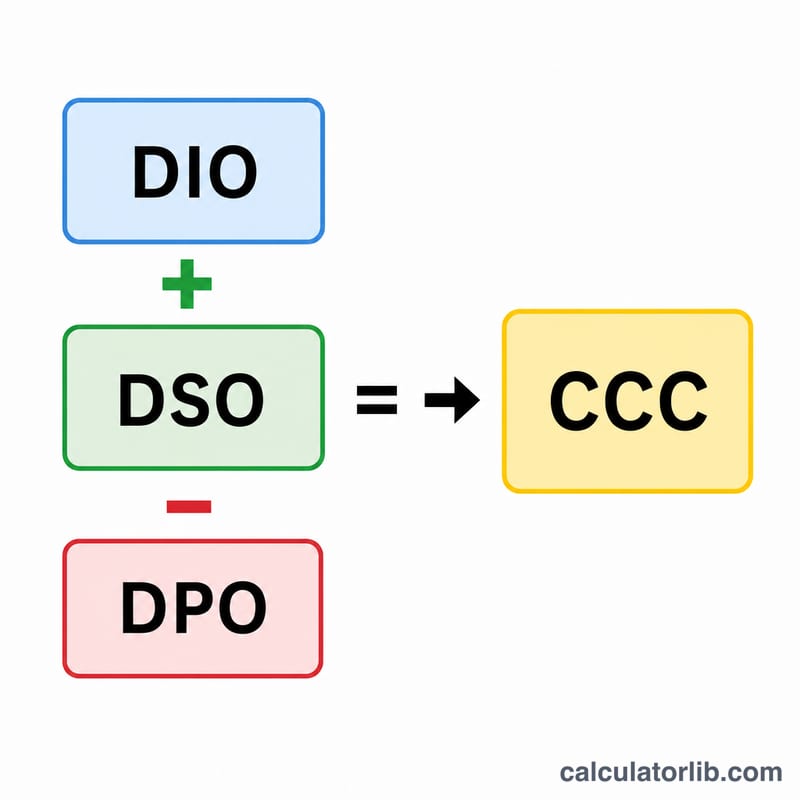
DIO = \((\text{متوسط المخزون} \div \text{تكلفة البضاعة المباعة}) \times 365\) — المدة التي يبقى فيها المخزون قبل بيعه. DSO = \((\text{متوسط الذمم المدينة} \div \text{الإيرادات}) \times 365\) — المدة اللازمة لتحصيل المستحقات من العملاء. DPO = \((\text{متوسط الذمم الدائنة} \div \text{تكلفة البضاعة المباعة}) \times 365\) — المدة التي تستغرقها في سداد مستحقات الموردين. جمع DIO وDSO يعطي الدورة التشغيلية، وطرح DPO يحتسب التمويل الذي تحصل عليه من الموردين.
اعلان
تجمع CCC أيام المخزون وأيام الذمم المدينة، ثم تطرح الأيام التي تؤجل فيها السداد للموردين.
مثال تطبيقي
لنفترض أن شركة تحتفظ بالمخزون لمدة 60 يومًا (DIO)، وتحصّل ذممها المدينة خلال 40 يومًا (DSO)، وتسدّد للموردين خلال 30 يومًا (DPO). عندها تكون دورة التحويل النقدي = \(60 + 40 - 30 = \) 70 يومًا. أي أن النقد يبقى محتجزًا 70 يومًا في كل دورة. ولو تفاوضت الشركة على شروط سداد مدتها 50 يومًا بدلًا من ذلك، لانخفضت الدورة إلى 50 يومًا، محرِّرةً قدرًا كبيرًا من رأس المال العامل.
الأسئلة الشائعة
هل يمكن أن تكون دورة التحويل النقدي سالبة؟ نعم. غالبًا ما تكون لدى شركات التجزئة مثل أمازون دورة تحويل نقدي سالبة، لأنها تحصّل من العملاء قبل أن تدفع للموردين، مستخدمةً ائتمان الموردين فعليًا لتمويل عملياتها.
هل الدورة الأقصر أفضل دائمًا؟ عمومًا نعم، لأنها تحسّن السيولة. لكن الدورة المنخفضة جدًا الناتجة عن إطالة مدد سداد الموردين أكثر من اللازم قد تُجهد العلاقة معهم، كما أن المخزون المنخفض جدًا قد يسبب نفاد المنتجات.
أي فترة زمنية ينبغي أن أستخدم؟ يعتمد معظم المحللين على أساس سنوي بـ 365 يومًا. والمهم هو الاتساق — استخدم الأساس الزمني نفسه في حساب DIO وDSO وDPO.
قدّر ضريبة الدخل الفيدرالية على تحويل أموال 401(k)/IRA إلى حساب روث في الولايات المتحدة. أدخل المبلغ المحوَّل ومعدل الضريبة الحدّي لتعرف الضريبة المستحقة.